
鲁汶仪器科创板IPO:股权转让低价疑团
鲁汶仪器科创板IPO:股权转让低价疑团
2026年11月13日 19:08
央广网北京11月13日消息(记者邹煦晨)近期,科创板IPO企业江苏鲁汶仪器股份有限公司(下称“鲁汶仪器”)披露了首轮审核问询函的回复。
央广财经记者梳理发现,鲁汶仪器有多项值得市场关注的地方:其一,公司前五大客户的关联方受让国有股东所持股份的价格,远低于公司前后两次增资的价格;其二,公司 股权激励 回售利息采用“以15%年利率按年归本计算的复利”;其三,公司以境外大学中文名称中的关键词命名。
受让价低于前后两次增资价格
鲁汶仪器从事 半导体 前道设备的研发、生产和销售,主要产品为离子束设备和ICP刻蚀设备。
2023年至2025年以及2026年上半年(下称“报告期”),鲁汶仪器虽然营业收入连续增长,但归母净利润均为负数。报告期内,公司营业收入分别为2.07亿元、2.68亿元、6.99亿元、4.17亿元,归母净利润分别为-1.15亿元、-2.1亿元、-2.12亿元、-0.6亿元。
上交所官网显示,鲁汶仪器科创板IPO的受理时间为2026年6月30日,拟融资金额为25亿元。据IPO申报稿,公司本次拟公开发行股票数量不超过6528.21万股,占发行后总股本的比例不低于25%。以此计算,若足额募集25亿元,对应每股发行价为38.3元,发行后整体市值约为100亿元。
根据招股资料,2025年6月,北京集成电路尖端芯片股权投资中心(有限合伙)(下称“北京尖端芯片”)分别将103.03万股、100万股转让给鲁汶仪器原股东九州舜创和新股东舜宇三号,转让价格为23.46元/股;而在2025年2月和12月鲁汶仪器的两次增资中,增资价格均为31.52元/股。
IPO申报稿显示,九州舜创和舜宇三号均为舜宇光学的关联方,舜宇光学则是鲁汶仪器2025年第四大客户。企查查信息显示,北京尖端芯片的出资人以国有资本为主。
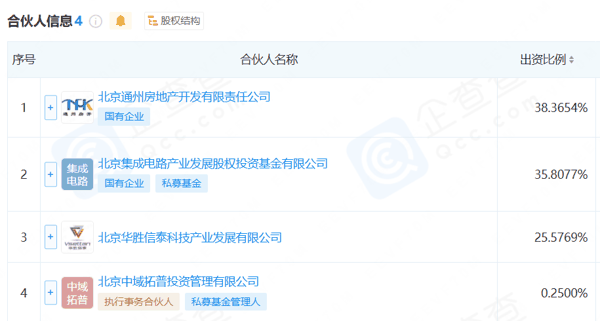 北京尖端芯片合伙人信息。图片来源:企查查
南通大学商学院副教授邓恒进分析,问题的关键并不在于23.46元/股与31.52元/股之间存在的价差本身,而在于支撑这一价差的两层合规逻辑能否同时成立:一是国资转让程序是否合规,二是客户关联方折价受让是否具备商业合理性。
他表示,监管层可能要求鲁汶仪器围绕以下链条作出论证:北京尖端芯片转让是否履行了审计、评估及备案程序,转让底价与评估结果之间是何关系;两次定价差异是否源于评估基准日、转让时点或交易条款等方面的合理原因;舜宇三号受让股份的对价是否公允,舜宇光学及其关联方在受让前后与发行人的交易条件是否因此发生实质性变化等。
对于客户及其关联方入股,鲁汶仪器在首轮审核问询函的回复中表示,客户及关联主体入股与双方业务合作具有产业关联性,但入股决策与采购决策相互独立。
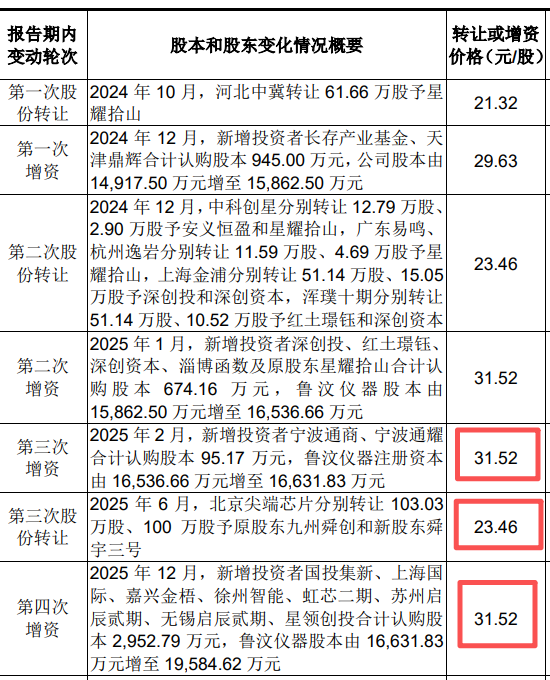 鲁汶仪器股本和股东变化。图片来源:鲁汶仪器IPO申报稿
此外,鲁汶仪器2024年的 股权转让 或增资价格呈现“低高低”走势。
2024年10月,河北中冀将其持有的61.66万股鲁汶仪器股份转让给星耀拾山,转让价格为21.32元/股;同年12月,新增投资者长存产业基金、天津鼎辉合计认购鲁汶仪器945.00万股,增资价格为29.63元/股;同月,中科创星分别将12.79万股、2.90万股转让给安义恒盈和星耀拾山,转让价格为23.46元/股。
企查查信息显示,中科创星和河北中冀均为国资控股或参股企业,星耀拾山和安义恒盈的最终股东则均为自然人。
北京大学经济学院荣休副教授吕随启分析,这一现象不能简单等同于“国资低价转让、国有资产流失”,而应结合转让交易性质、交易时点、交易背景、股份权利差异、估值逻辑以及IPO审核关注重点分层理解。从商业逻辑看,老股转让价格低于后续战略增资,在硬科技一级市场较为常见,价差本身并不直接等同于国资流失,真正的核心分水岭在于国资转让的合规程序、评估定价依据、受让方背景以及是否存在隐性利益安排。
就IPO审核而言,吕随启认为,该交易属于高风险的历史股权沿革事项,是监管重点关注内容,预计交易所会要求完整披露国资审批文件、评估报告结论、受让方穿透背景以及不存在代持和利益输送的依据。若公司无法充分说明国资转让评估、审批、进场流程的合规性,或无法证明受让自然人与发行人、国资股东之间不存在关联关系及利益输送,该事项可能成为IPO的实质性障碍。
另外,关于部分股东同时通过受让股权和增资两种方式入股,且存在价差情况,鲁汶仪器在首轮审核问询函的回复中表示,增资系公司为补充营运资金、支持研发和产能建设而开展的融资行为;老股转让系部分财务投资者基于自身基金期限、退出安排等需求转让所持股份。公司引入投资者时,部分看好公司发展前景的投资人在参与增资的同期受让退出股东所持老股,以扩大其持股份额。且因老股转让一般参考近期增资价格,较增资价格相同或稍低。
以15%年利率按年归本计算的复利
IPO申报稿显示,针对 股权激励 实施情况,根据持股平台徐州比鲁、比鲁一号、比鲁二号、比鲁三号、比鲁创新、比鲁五号、比鲁六号的《合伙协议》《授予协议》及《关于股份锁定及其约束措施的承诺函》约定,若自协议签署日起至离职日止已满三年,相关财产份额将全部回售给鲁汶仪器董事会或公司总经理指定的公司员工,回售价格为原购买价格,加上自购买财产份额的付款日开始以15%年利率按年归本计算的复利。
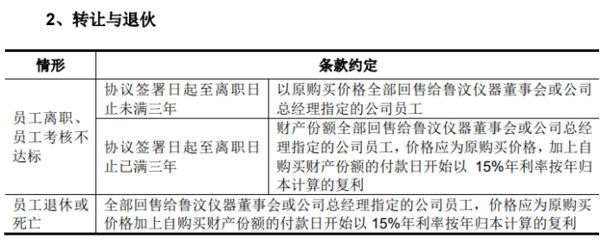 条款约定。图片来源:鲁汶仪器IPO申报稿
财税审专家刘志耕认为,2026年民间借贷司法保护上限为年化12%,而普通 股权激励 回售利率普遍处于8%—12%区间,15%的复利标准明显高于常规水平。不过,该约定属于商事主体之间的股权激励特殊安排,并非普通民间借贷;只要系各方真实意思表示,且处于24%的商事裁判合理区间内,便不会被法院主动下调,具备法律效力。
吕随启分析,鲁汶仪器员工持股平台约定的15%年化复利离职回售价格,显著高于A股科创企业员工持股回购的常规收益水平,在 半导体 设备行业属于较高激励标准;这一安排是否构成刚性保本兑付、会计处理是否合规,也可能成为IPO审核的重点。
大学名称关键词命名存风险
首轮审核问询函的回复显示,鲁汶仪器实际控制人许开东曾在比利时鲁汶大学攻读并获得博士学位,回国创业前长期在欧洲 半导体 相关行业企业工作,并于2008年6月取得比利时国籍。此外,公司董事赵超和独立董事李云龙也均在比利时鲁汶大学获得博士学位。
针对以大学中文名称中的关键词创办企业一事,上海严义明律师事务所律师严义明表示,鲁汶大学是比利时第一梯队高校,世界排名较为靠前,企业使用该名称时,可能被误解为与该大学存在关联,甚至被误解为由该大学举办。如果该大学被认定为世界著名大学(这一可能性是存在的),则企业名称存在被认定为违法的可能。
吕随启分析,直接使用高校名称关键词作为企业字号,本身并不必然违法,但存在商标侵权、不正当竞争、校名保护、品牌混淆、IPO信息披露五大类审核与合规风险;结合鲁汶仪器实际控制人许开东与鲁汶大学的渊源,这属于交易所重点问询、要求充分论证的典型事项。企业取用鲁汶大学核心识别关键词“鲁汶”作为字号,并非当然违法,但存在商标冲突,以及引人误认其与鲁汶大学存在校企关联的不正当竞争风险。在IPO场景下,监管层将重点核查企业是否取得校方授权、宣传是否存在误导性表述、有无潜在权属纠纷;一旦校方提出异议,企业将面临更名、品牌重塑的不确定性,进而影响持续经营的稳定性。
针对前五大客户的关联方受让国有股东所持股份价格为何远低于公司前后两次增资价格、“以15%年利率按年归本计算的复利”是否远高于行业平均水平、以大学中文名称中的关键词创办企业是否存在合规风险等问题,央广财经记者已向鲁汶仪器发函采访求证。截至发稿,尚未收到公司的正式回复。
(文章来源:央广财经)
主题:鲁汶仪器|财经|基金|鲁汶仪器科创板IPO