
万辰守城,传统巨头换道
万辰守城,传统巨头换道|食品财报观察
2026年10月29日 18:53
10月27日,量贩 零食 头部企业、好想来母公司 万辰集团 发布2026年第三季度财报。
数据显示,2026年前三季度 万辰集团 实现营业收入556.28亿元,同比增长52.15%;归母净利润18.38亿元,同比大增114.99%;扣非后归母净利润17.6亿元,同比增幅达118.35%,利润增速大幅跑赢营收增速。
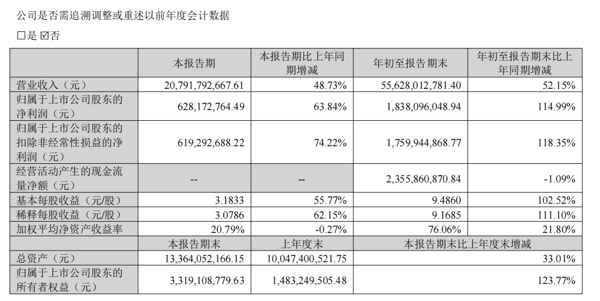 一个值得注意的数据是, 万辰集团 三季度单季营收已超过 三只松鼠 、 良品铺子 两家传统头部企业上半年营收总和。
第三季度,万辰集团实现营收207.92亿元,同比增长48.73%,归母净利润6.28亿元,同比增长63.84%,增速虽较前期有所放缓,但整体体量仍远远超越传统 零食 企业。
作为对比,据两家企业半年报, 三只松鼠 2026年上半年营收52.80亿元, 良品铺子 同期营收31.45亿元,合计84.25亿元。
量贩折扣渠道对传统 零食 赛道的替代效应,还在持续放大。
量贩零食成为绝对主业
具体来看,作为公司核心支柱,量贩零食业务依旧为万辰集团贡献了绝大部分营收。
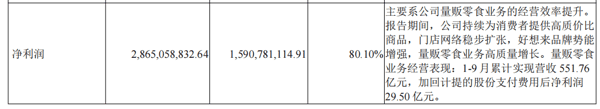
前三季度该板块实现营收551.76亿元,同比增长52.60%,营收占比近100%,成为公司业绩增长的核心引擎。
与此同时,万辰集团零食渠道还在规模化扩张,尤其是在价格敏感的下沉市场。
截至9月中旬,万辰集团旗下以好想来为核心的量贩零食签约门店正式突破3万家,较上半年末的2.38万家净增超过6000家,扩张速度较二季度进一步提升。公司持续向西北、西南、华北等潜力市场及县域乡镇下沉。
随着规模效应扩大,市场较为看重的毛利率指标有小幅提升。前三季度,公司整体毛利率达到12.90%,同比提升1.21个百分点。
对于量贩零食这种商业模式来说,毛利率的持续回升,得益于公司门店规模扩容带来的采购议价能力提升、供应链体系持续优化以及自有品牌占比稳步提高。
 毛利红利难传导 在签约门店突破3万家的节点上,万辰集团正经历从“规模驱动”向“效率驱动”切换的微妙时刻。
门店加密带来的分流效应与新区位爬坡成本,正在单店层面留下痕迹。 国金证券 研报预计,随着门店加密带来分流、新区位仍处爬坡期,单店收入将小幅承压。
利润端的变化也指向同一个方向。万辰集团毛利率在涨,净利率却没有等比例跟上。公司整体归母口径净利率约3.30%;核心量贩零食板块在加回股份支付摊销后,净利率为5.35%,盈利弹性明显弱于毛利率改善幅度。
究其原因,毛利率多出的约1.2个百分点,被销售费率抬升与补助缩水基本对冲。
一方面,为匹配全国拓店节奏,公司加码市场推广、会员运营与IP营销投入,第三季度销售费率同比抬升1.05个百分点至3.7%,销售费用增速大幅高于营收增速;另一方面,政府补助大幅缩水,去年同期补助接近5900万元,今年三季度仅112万元,进一步挤压利润空间。
短期扩张投入或持续压制盈利水平,但长期来看,全国化门店网络成型后,规模效应与品牌优势将持续释放,助力公司修复盈利能力,引领量贩零食行业持续迭代。
传统巨头变道
将传统零食三巨头的半年报摆在一起看,其上半年营收端整体承压、分化明显。
三只松鼠 上半年营收52.80亿元,同比下滑3.61%,但归母净利润2.49亿元,同比大增79.94%。 良品铺子 营收31.45亿元,同比增长11.18%,归母净利润1619万元,勉强扭亏。 来伊份 营收18.12亿元,同比下降6.6%,净亏损9213万元,亏损额较上年同期扩大近一倍。
此外,利润端的改善多来自费用压缩和低基数修复,而非收入扩张带来的经营杠杆。
在折扣零食的冲击下,它们把目光投向了利润更为丰厚的赛道——新鲜零食。
三只松鼠8月在芜湖开出首家全品类新鲜零食店,良品铺子9月在武汉落地第七代门店,现制冷链SKU占比提升至45%。 来伊份 更早,7月就在上海五角场开了“新鲜生活”全球首店,总裁郁瑞芬的说法是“不急于拓店,先做透一家店”。
短保烘焙和冷卤 熟食 的损耗率远高于长保预包装零食,对品控和周转的要求呈指数级抬升。据 东方证券 研报,新鲜零食平均损耗率8%~15%,而传统商超便利店及量贩零食店仅约1%~3%。
但损耗率高的另一面是,短保食品的客单价更高、利润空间更大。
长江证券 2026年6月研报测算,新鲜零食(短保、现制为核心特征)的毛利率区间在30%~40%,部分门店净利率甚至达到15%~25%。华创证券对金粒门的调研数据更具体,门店毛利率35%~40%,而国内主流量贩零食品牌 综合 毛利率长期维持在11%~13%。
短保业务对动销和损耗的敏感度,远高于量贩零食业务,这显然是一门准入门槛更高,但护城河也更深的生意。
对于万辰来说,突破3万家店之后,其规模叙事能否继续,不取决于门店数再增多少,而取决于净利率能否在费用扩张中守住并回升。
(文章来源:21世纪经济报道)