
【看新股】科大智能二次递表港交所:双主业市占率居前,上半年利润增
2026年10月30日 09:18:53
近日,港交所披露,科大智能向主板递交上市申请,华泰国际、国元国际担任联席保荐人。这是该公司年内第二次递表。
财务数据显示,公司营收近年来波动较大,2024年实现扭亏为盈并延续至今,2026年上半年实现归母净利润1.11亿元,同比增长40.3%
科大智能2011年5月已在深交所创业板挂牌,此次发行若成功,公司将形成“A+H”双平台布局。当前公司A股总市值约73亿元。
配用电设备市占率居前
招股书显示,科大智能成立于2002年,业务由电力设备及储能、机器人两个分部构成,两者合计占往绩记录期收入的绝大部分。 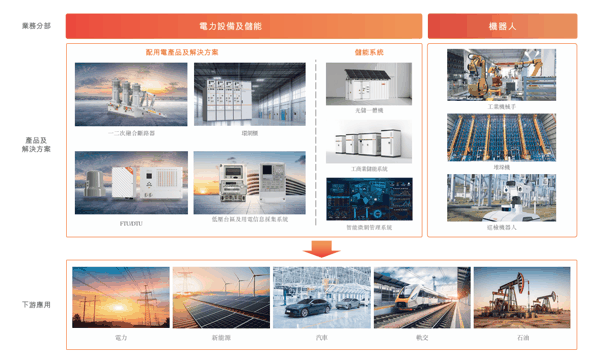 图1:科大智能业务分布 电力设备及储能是科大智能的基本盘。招股书援引弗若斯特沙利文的资料称,按2025年全国收入计,公司在一二次融合断路器市场排名第二、环网柜市场第六、馈线终端单元(FTU)市场第二、配电终端单元(DTU)市场第四;按2025年出货量计,其工商业储能系统位居中国前十,其中在高能耗细分领域位居前三。截至最后实际可行日期,该公司的产品与解决方案已在全国31个省级行政区域的电网中部署应用,并为中国最大国有电网公司提供产品及解决方案逾20年。
机器人分部是科大智能的第二增长极。据同一资料来源,2020年至2025年,公司工业机械手的累计收入位居中国第一;存储和检索堆垛机(SRM堆垛机)在锂电行业的累计收入同样位居中国第一。公司称,其已在新能源、汽车、工程机械及轨道交通等领域交付上千个项目。
分部数据方面,2026年上半年,科大智能电力设备及储能业务实现收入11.51亿元,同比增长17.5%;机器人业务实现收入3.73亿元,同比增长8.5%。
招股书显示,2025年,公司来自前五大客户的收入占比为48.8%;2026年上半年这一比例为46.7%,其中单一最大客户贡献收入34.5%。公司客户集中于电网系及大型国央企。
实现扭亏为盈,2026上半年利润同比增长40.3%
财务数据显示,2023年、2024年、2025年,科大智能收入分别为30.25亿元、26.87亿元、30.15亿元,2026年上半年收入15.24亿元,同比增长约15.2%。对于2024年的收入下滑,公司的解释是当年剥离了部分附属公司,涉及AGV及白车身焊接生产线等业务。