
迈威尔1150亿美元并购朗美通AI光互连版图重构
迈威尔1150亿美元并购朗美通 AI光互连版图重构
◎记者李兴彩荆淮侨
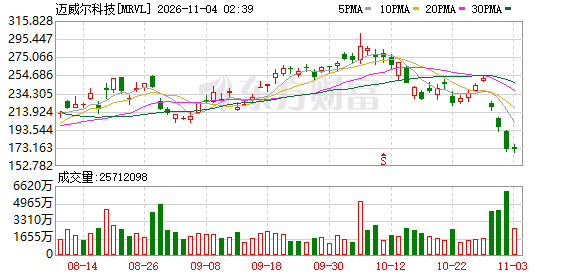
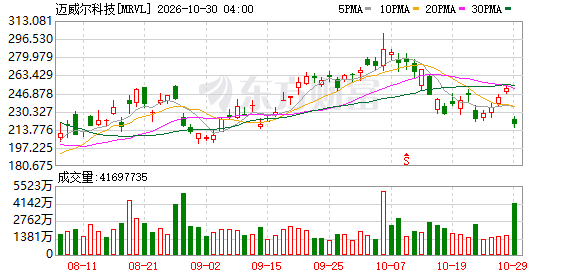
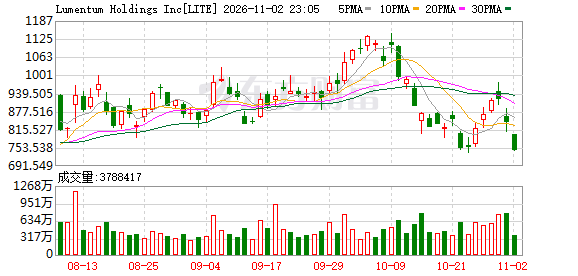
当地时间11月2日,芯片厂商Marvell( 迈威尔科技 )宣布,将以全股票交易方式收购光 通信 器件商Lumentum(朗美通),交易隐含企业价值约1150亿美元。这笔酝酿多时的千亿级并购若最终完成,将成为 半导体 领域有史以来最大金额并购案,也将成为当前AI基础设施领域分量最重的一次“电+光”垂直整合。
多名业内人士在接受上海证券报记者采访时表示,这是AI算力快速发展下,光 通信 产业垂直整合的新趋势,显示出整个AI基础设施比拼的不再是单点冠军,而是“算力—存储—互连”的系统整合能力最优化。该项交易将进一步提升全球光 通信 上游芯片环节的集中度,但不会改变现有的供应格局,对中国光通信产业的影响在可控范围内。
两大巨头并购光通信垂直整合提速
根据双方披露的最终协议,朗美通股东每持有1股普通股,可兑换4.5股 迈威尔科技 普通股。交易完成后, 迈威尔科技 现有股东将持有合并后公司约67%的股份,朗美通股东持股约33%。
迈威尔科技预计:此次合并每年可实现超过10亿美元的成本协同效应,并将在交易完成后第一年增厚非GAAP每股收益;合并后公司的潜在可触达市场(TAM)规模将扩大至5500亿美元。整个交易预计于2028年上半年完成。
“此次交易的核心战略价值,是迈威尔科技在技术路线迭代周期中的一次防御性布局。”在一位卖方分析人士看来,迈威尔科技的传统优势集中在高速数字信号处理器(DSP)领域。在可插拔光模块时代,DSP是光模块成本占比最高、技术壁垒最强的核心器件,全球具备高端量产能力的厂商屈指可数,迈威尔科技长期稳居全球第一,产业链话语权极强。随着CPO(共封装光学)、NPO(近封装光学)等下一代互连技术演进,部分技术路线开始弱化甚至取消DSP芯片的角色,这对以DSP为核心基本盘的迈威尔科技构成长期挑战。
“对迈威尔科技来说,并购是为了确保未来万无一失。”上述卖方分析人士认为,朗美通掌握的连续波(CW)光源、磷化铟(InP)高速激光器,正是CPO、NPO方案中的核心环节。拿下朗美通后,迈威尔科技既守住传统可插拔时代的DSP优势,又卡位下一代光电集成时代的光源核心,完成跨技术周期的战略卡位。
高景气下国产光电芯片商有充足市场
迈威尔科技收购朗美通,会给中国光模块厂商、国产光电芯片厂商带来怎样的影响?
多位业内人士表示,该项收购,对国内光通信产业链发展的影响整体偏中性,给国产光电芯片商的发展、国内光模块厂商原材料采购带来的影响相对可控。
“两家公司在DSP和光芯片领域,都是绝对的全球第一。双方合并会进一步提升光通信上游芯片环节的集中度,但不会改变现有的供应格局。”上述卖方分析师表示:合并前后双方在行业的话语权没有改变;不管是光芯片还是电芯片,当前国产化率都还很低,短期内,中国厂商都需要大量购买他们的芯片。
公开资料显示,迈威尔科技在高端DSP的市场份额占比为60%至70%。在光芯片领域,朗美通在EML的全球市场份额为50%至60%、在CW激光器的全球市场份额约为40%。在模块端,全球60%至65%的光模块来自中国厂商。
双方的合并不会对国产光电芯片的发展造成威胁。有业内人士表示,光通信行业的高景气度持续,市场规模持续扩大,产品供不应求之下,该项收购不会影响国产光芯片公司的市场开拓。国内光通信产业也要抓住全球高景气市场窗口,加快在上游、核心领域的突破,以在下一代技术竞争中占据主动。
垂直整合持续产业价值继续向上游迁移
在一位 半导体 分析人士看来,在全球去DSP的技术大方向下,本次迈威尔科技垂直整合朗美通的意愿显而易见,但朗美通面对旺盛市场需求愿意被收购,才真正反映出该项收购的逻辑和价值:在AI算力高速发展、光通信成为AI算力新瓶颈的情况下,整个AI基础设施比拼的不再是单点冠军,而是系统整合能力最优化,这也是光通信产业IDM垂直整合在器件层面的新趋势。
随着AI算力对光互连需求快速增长,光模块技术从可插拔向NPO、CPO等持续迭代,光通信产业链公司持续通过收购,采用IDM垂直整合模式,构建从衬底外延材料到光模块的完整产业链供应能力。
中国光模块产业在组装/封装环节拥有优势,但在光电芯片及更上游的材料、晶圆制造领域,可谓一片“芯酸”。
在这样的背景下,中国光模块厂商选择另一条整合之路:通过投资、成立合资公司等方式,形成“光芯片、电芯片、 PCB 、光器件封装、散热/液冷”的纵向卡位,锁定产业链上游紧缺环节的产能,布局硅光技术路线。
上述业内人士表示,算力需求持续爆发、技术路线快速迭代的背景下,光电协同、全栈集成正在成为头部厂商的标配,产业链的分工与价值分配还将持续重构。
(文章来源:上海证券报)