
英伟达Q 3业绩超预期,机构持仓现分歧:桥水、索罗斯减持,老虎环球、Two Sigma加仓
英伟达Q3业绩超预期,机构持仓现分歧:桥水、索罗斯减持,老虎环球、Two Sigma加仓
2026年11月18日 17:18
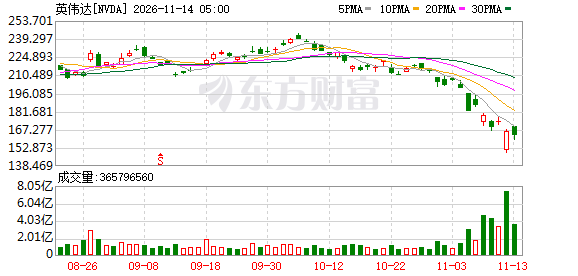
随着美国投资机构2026年三季度13F报告陆续披露, 人工智能 芯片龙头 英伟达 (NVDA)的机构持仓变化逐渐清晰。从多家知名对冲基金、量化投资机构及中资海外投资主体的申报情况看, 英伟达 正成为机构调仓分歧较为突出的科技股之一。
根据财中社整理的24家知名投资机构13F持仓数据,三季度有15家机构增持或新建 英伟达 普通股仓位,8家减持,另有1家持股数量保持不变,部分机构的持仓增幅超过100%,也有机构将原有持股削减超过99%。
值得关注的是,英伟达于美国当地时间11月17日公布最新财报,第三财季营收达到1158亿美元,同比增长103%。业绩继续保持高速增长,但机构此前一个季度的持仓选择却呈现出明显差异。
15家增持、8家减持,机构持仓明显分化
从增持阵营看,老虎环球、Two Sigma、千禧管理及Point72等知名机构均在三季度增加了英伟达普通股持仓。
其中,老虎环球(Tiger Global Management)三季度末持有英伟达1200万股,较二季度末的1119.88万股增加7.2%,期末持仓市值约27.41亿美元,占其13F申报组合市值的13.59%。
千禧管理(Millennium)持股数量由1215.76万股增至1304.18万股,增幅7.3%,期末持仓市值约29.78亿美元,在本次统计的机构中位居前列。
量化投资机构Two Sigma的增持幅度更加明显,其英伟达普通股持仓从628.46万股增至1048.14万股,增加约419.68万股,增幅66.8%,期末持仓市值达到23.94亿美元。
Point72则是本次样本中增持比例最高的机构之一,其英伟达持股从43.78万股增加至175.58万股,增幅达到301%,期末持仓市值约4.01亿美元。
此外,大卫·泰珀旗下Appaloosa持股数量增加31.1%至200万股,丹·勒布旗下Third Point则在上期未披露英伟达普通股持仓的基础上,新建150万股仓位,期末市值约3.43亿美元,占其13F组合的7.46%。
中资机构同样有所行动,易方达基金相关申报主体持股由117.35万股增至179.61万股,增幅53.1%;易方达香港的持仓增幅达到84.4%。嘉实基金、汇添富及东方港湾相关申报主体也不同程度增持英伟达,其中,东方港湾相关申报主体三季度末持有英伟达约123.25万股,环比增长13.7%,占其13F申报组合市值的19.16%,体现出较高的持仓集中度。
值得注意的是,虽然增持机构数量明显多于减持机构,但按这24个申报主体的持股数量简单加总,英伟达普通股持仓仍由二季度末的约7208.02万股降至三季度末的7004.07万股,减少约203.95万股,降幅2.83%。这意味着,部分机构的大规模减持抵消了其他机构的增持数量。
文艺复兴大幅减仓,桥水与段永平相关机构同步减持
与多家机构加码英伟达形成对比,部分知名投资机构在三季度明显削减了相关持仓。
其中,已故量化投资大师詹姆斯·西蒙斯创立的文艺复兴科技(Renaissance Technologies)调整幅度最为突出。13F数据显示,文艺复兴科技二季度末持有英伟达709.13万股,三季度末大幅降至2.32万股,减少约706.81万股,减持比例达到99.7%。相应持仓市值降至约533万美元,在其13F组合中的占比已不足0.01%。这一调整幅度明显超过本次统计的大多数机构,也是推动样本持股总量下降的重要因素。
段永平相关家族办公室H&H International Investment同样进行了较大规模减持。其英伟达持仓由二季度末的628.07万股降至231.95万股,减少396.12万股,降幅63.1%。截至三季度末,该机构持有英伟达股票市值约5.30亿美元,占其13F组合的3.08%。
桥水基金(Bridgewater Associates)则将英伟达持仓由386.62万股降至268.82万股,减持约117.80万股,幅度30.5%,期末持仓市值约6.14亿美元。
此外,索罗斯基金管理公司持股数量下降19.3%至85.88万股,城堡投资(Citadel)持仓小幅下降1.3%,泰康资管香港也减持约24.7%。
从持仓调整幅度看,文艺复兴科技与H&H International Investment属于明显缩减仓位,而桥水、索罗斯基金管理公司等则在保留一定普通股持仓的同时降低配置数量。
营收突破千亿美元,毛利率指引回落
机构持仓分歧的背后,是英伟达持续高速增长的经营业绩,以及市场对未来增长持续性的关注。
11月17日,英伟达公布截至2026年10月25日的2027财年第三季度财务业绩。报告期内,公司实现营业收入1158亿美元,同比增长103%,环比增长20%;按美国通用会计准则(GAAP)计算,净利润653亿美元,同比增长105%,摊薄每股收益2.70美元。其中, 数据中心 业务继续发挥主要增长作用,第三财季 数据中心 收入达到1076亿美元,同比增长110%,环比增长21%,占公司总收入的比例约92.9%。
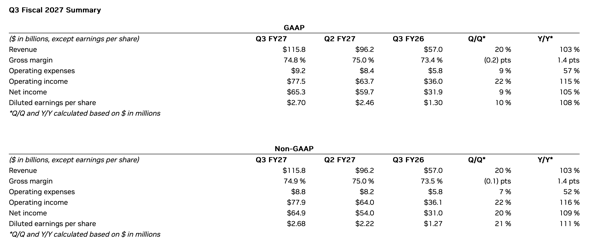 这一表现也超过了公司此前给出的业绩指引,英伟达在8月披露的第二财季财报中,曾预计第三财季营收约1080亿美元,实际收入高出约78亿美元。
从产品端看,英伟达表示,Vera Rubin NVL72平台已经开始出货,相关系统正逐步进入云服务商及AI基础设施运营商的部署环节。
不过,尽管营收和利润继续保持高速增长,公司的毛利率走势已经出现一定变化。第三财季英伟达GAAP毛利率为74.8%,较上一季度的75.0%下降0.2个百分点。
展望下一财季,英伟达预计第四财季营收约1300亿美元,上下浮动3%。但同期GAAP及非GAAP毛利率预计降至71%至72%,低于第三财季水平。英伟达同时表示,第四财季业绩指引中没有计入来自中国市场的 数据中心 计算业务收入,且该财季比通常季度多一周。
营收规模持续扩张与毛利率预期下降同时出现,意味着英伟达下一阶段的业绩表现,不仅取决于AI算力需求能否保持增长,也与新产品交付、成本控制及业务结构变化密切相关。
对于投资机构而言,英伟达的收入增长仍有较强支撑,但未来盈利能力能否保持在高位,同样成为需要持续评估的问题。
(文章来源:财中社)