反弹可期!机器人板块大爆发
反弹可期!机器人板块大爆发 | 权益市场周报
2026年10月26日 07:19
AI摘要: A股短期震荡筑底,情绪偏弱,建议价值打底、均衡配置,等待筹码出清。 银行 盈利稳健、分红提升,兼具红利防御与估值修复机会。人形 机器人 量产提速,产业化落地,产业链迎来布局良机。
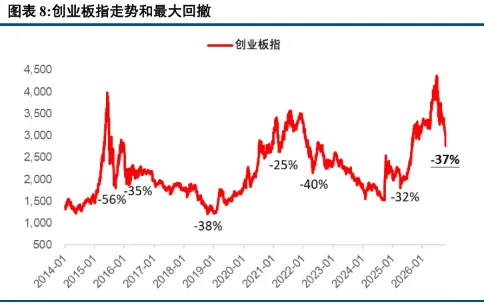
上周,A股三大指数触底反弹,沪指下跌0.69%,深证成指下跌1.09%,创业板指下跌3.18%。行业方面涨少跌多, 计算机 、 机械设备 、 汽车 领涨; 煤炭 、 房地产 、 通信 、 电力 设备等跌幅居前。
1、情绪低迷,轻仓待机
东方财富 证券:反弹可期
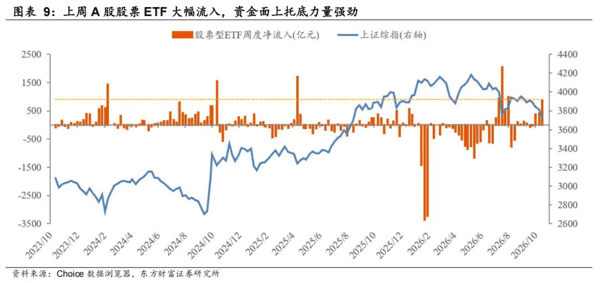
近期A股市场持续震荡调整,市场风险偏好持续下行,部分投资者倾向将当前走势与2021年 新能源 抱团瓦解后的市场下行行情进行类比。我们认为,A股整体三季报及全年盈利增长、ETF资金托底对A股仍将提供支撑。配置上,我们倾向“价值打底、成长择优”的思路,兼顾景气胜率与低位低拥挤度等赔率因子。
 中金公司 :助力市场信心修复
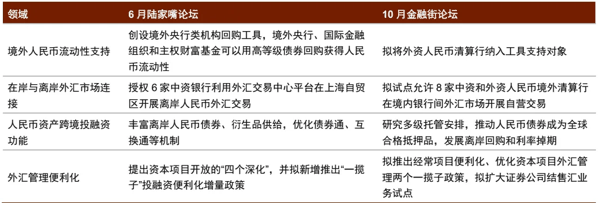
从资本市场角度,我们认为,本届论坛围绕货币政策框架完善、资本市场改革、金融市场稳定及扩大开放等领域释放积极信号,在近期投资者情绪偏谨慎、增量资金不足的背景下,相关举措有望增强市场流动性,稳定市场预期、提振投资者信心。
 中信建投 证券:情绪低迷,轻仓待机
市场情绪低迷,短期警惕被动去杠杆,等待出清后超跌反弹。配置层面短期配置宜以确定性股息锁定底仓、以轻筹码结构等待风格再平衡、以实物资产对冲通胀与地缘双向风险。行业重点关注: 银行 、非银、 公用事业 、 煤炭 、石油、油运、 基础化工 、 生猪养殖 、AI产业链等。
 招商证券 :高波动下的攻守之道
近期高油价、 高通 胀与AI增速放缓叙事共同压制股票市场表现,不过考虑到近期市场表现及ETF放量托底稳市,短期或以震荡筑底和结构性机会为主,建议维持均衡配置。未来3-6个月行业配置的核心思路在于:高利率阶段关注分子端的优势,其次看筹码结构是否健康;利率转跌优先考虑科技宽度;待后续国内政策接力再进一步向内需扩散。
 2、【多只 银行 股创 历史新高 】
东方财富 证券: 关注景气改善与稳健红利两条主线
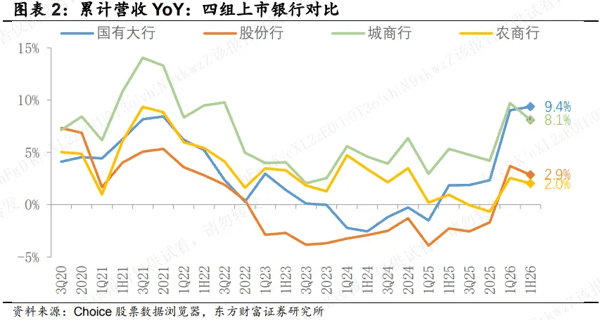
1H26上市银行营收、归母净利润同比增长7.4%、3.0%,增速较1Q26基本稳定。其中国有大行营收利润双双边际改善,营收增速领跑行业。 股份行股息率较高,大行中期分红普遍提升。景气方面,关注营收、利润增长与资产质量相互支撑的苏州、宁波、齐鲁和 青岛银行 。红利方面,关注大行分红比例提升,以及兴业、江苏、南京、 沪农商行 等股息率与盈利能力较为匹配的银行,结合PB—ROE衡量估值合理性。
 华创证券:重视银行板块配置机会
中长期资金入市和公募基金改革的核心逻辑未变,重视银行板块配置机会,银行欠配幅度仍然较大。1)高股息、低估值的特性依然是银行股的底色,特别是在无风险利率下行的背景下,银行股的类债属性将持续吸引稳健资金。2)随着息差企稳、区域信贷需求回升和非息收入增长,部分优质银行将展现出较强的业绩弹性,估值有望从PB逻辑向PE逻辑切换。
 中信证券 :银行板块仍将演绎估值上行方向
投资角度而言,在市场波动仍然较大的背景之下,银行业绩稳定性有望进一步夯实稳定回报属性。中期视角看,银行板块步入风险周期尾部区间,ROE一阶导已经改善,预计今明年行业ROE绝对数企稳,区间8-9%,助力板块估值提升,板块有望从“高股息防御资产”向“高确定性权益资产”重估,银行板块仍将演绎估值上行方向。
国泰海通 证券:稳中向好显韧性
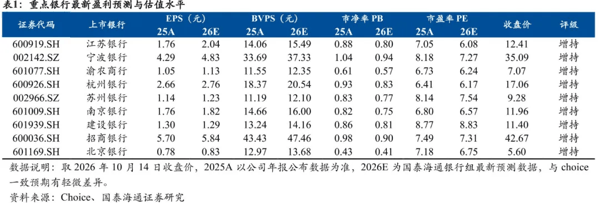
预计样本银行26Q3(累计口径,下同)营收及归母净利润增速分别为9.1%、5.3%,分别较26H1增速+1.2pc、+1.2pc,营收增速预计进一步走强,利润增速亦随之呈现稳中向好的趋势。重点把握以下方向:1)推荐绩优+股息属性兼具的银行;2)若市场风格有望平衡,板块存在配置机会,推荐国有大行。
 3、【 机器人 板块持续活跃】
华龙证券:维持人形 机器人 行业“推荐”评级
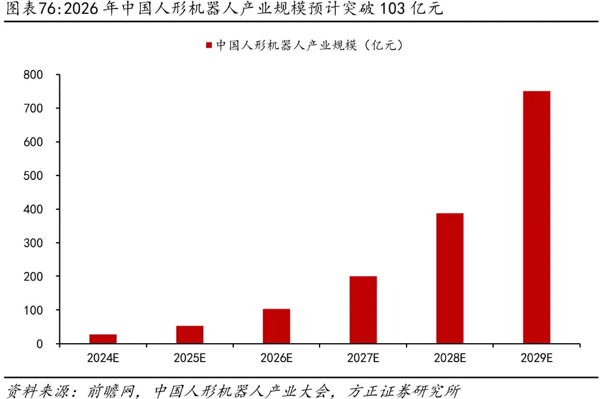
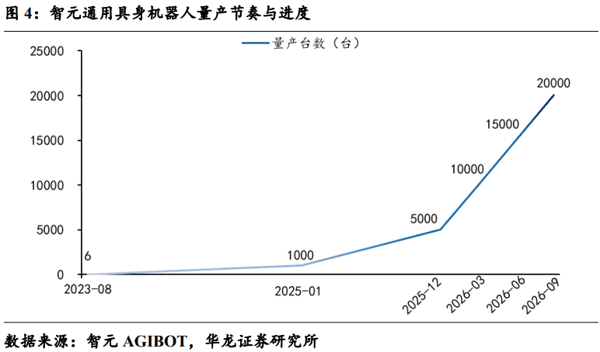
Google DeepMind发布Gemini4Argon,可直接控制 人形机器人 。“上海市加快发展新一代智能制造行动”启动,推动8000台 人形机器人 进工厂。 人形机器人 公司融资等动作密集,产能端建设以及市场端新业态拓展持续,维持人形 机器人 行业“推荐”评级。
 华金证券: 机器人 产业链有望重新迎来关注
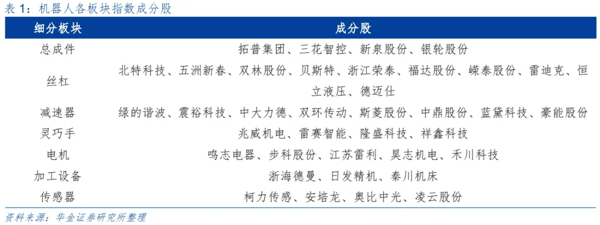
我们认为随着具身智能 机器人 产业应用逐步落地及 特斯拉 OptimusV3量产进程加速,机器人产业链有望重新迎来关注。由于人形机器人许多零部件与 汽车 行业技术同源,建议关注同时拥有大脑以及硬件迭代能力的主机厂,具备人形机器人零部件产业化能力的公司,以及动力及能源部分建议关注零部件供应商。
 方正证券:人形机器人加速产线落地
人形机器人产业正由技术演示和样机迭代逐步转向产线验证、供应链备货及制造能力爬坡。近期, 特斯拉 机器人相关供应链披露显示,Optimus设计方案趋于定型、量产预期升温;国内 汽车零部件 产线亦已出现人形机器人常态化作业案例,产业化进程进一步推进。具备精密制造、规模化生产和客户协同开发能力的 汽车零部件 企业,有望将既有技术积累延伸至机器人产业链。