
大厂醒悟了,卷模型不如卖芯片
作者:
字母榜
我有话说
在中国AI芯片市场,两个变化正在加速。英伟达的份额正在被国产厂商蚕食,非GPU加速器的出货量也在上升。
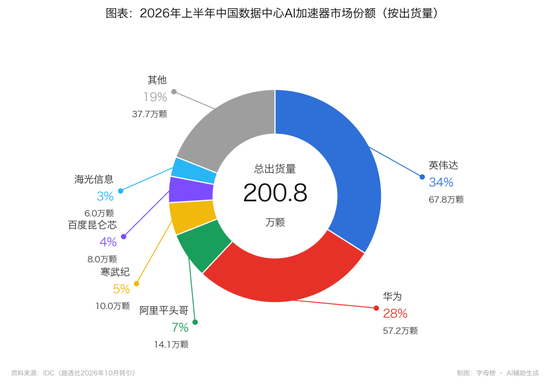
近日IDC披露的数据显示恰好印证了这个变化——2026年上半年,中国数据中心AI加速器总出货量达到200.8万颗,其中非GPU加速器出货101.6万颗,规模首次超过GPU,英伟达仍是第一, 但它与华为昇腾的份额差距 ,只剩6个百分点。
两个变化背后,都有大厂的身影。阿里 CEO吴泳铭今年3月披露,平头哥芯片年化营收已达百亿元级;9月的云栖大会上,阿里又发布真武V900,计划于2027年一季度量产并商业化,预计AI芯片年出货量将大幅增长。百度则在推进昆仑芯分拆上市,天池超节点实现了全栈国产,昆仑芯已经完成了三代AI芯片的研发和商业化。
这几家芯片卖得热的大厂,恰好也是全栈AI喊得最响的几家。从芯片、云到模型、应用,它们一层都没落下。
目前来看,既然模型太卷,不如多卖点芯片,正在成为大厂AI竞争中的一个现实选择。
模型公司还在为盈利寻找出路,训练和推理的账单已经变成了芯片大厂们的利润。
据IDC报告显示,今年上半年,英伟达在中国数据中心AI加速芯片市场的出货量同比下降44%,份额为34%;华为占28%,平头哥和昆仑芯分别占7%和4%,加起来已经超过英伟达;华为、平头哥、昆仑芯和寒武纪占非GPU细分市场约95%的出货量。
大厂芯片出货量增加的直接原因是,模型调用量上涨,英伟达高端产品供应受限,国产芯片同时接到了新增需求和替代订单。
今年云栖大会上,吴泳铭直接把AI模型、AI芯片和AI云列为三大基石,他说“芯片负责生产Token,云负责把Token送到每一个需要它的地方”。
华为已经在催产业链扩产。徐直军说,目前“能产多少就供多少”;面向推理的950PR已上市,用于训练的950DT超节点预计今年年底或明年初规模供货。
阿里也透露,真武M890的外部客户超过650家,覆盖20多个行业。
国产大模型一边开源、一边降价,企业部署门槛降低,智能体又带来了反复调用模型的需求。
百度在9月的论坛上举了泰康的例子:3500多个智能体上线,日均消耗Token达到200亿。一个企业开始大规模使用Agent,后面就跟着一笔持续发生的算力开支。
模型调用量高,意味着推理需求旺盛。训练要随模型迭代不断投入,推理则是每一次使用都要花钱。德勤预计,2026年推理将占AI计算量的约三分之二。
这就给自研定制芯片留下了机会。同一类任务反复运行,芯片就可以围绕特定模型和场景优化,把每次调用的成本降下来。有机构预估,在适配的推理场景下,定制化芯片的能效比可达到通用GPU的1.5至3倍,单位算力成本降低35%以上。
眼看推理芯片成了一门好生意,想进场的大厂越来越多。腾讯7月推出紫霄2.0,主要供自家业务使用,计划年底推进十万卡部署;据报道,字节的芯片研发团队已超过千人;连模型公司DeepSeek,都被曝出在自研推理芯片。
不过,想把芯片卖给外人,先得在自己家里跑通。
大厂喊的全栈AI,对卖芯片有一个实实在在的帮助:它们自己有模型、云和高频应用,能先用真实流量打磨芯片、摊薄研发费用,再把验证过的产品卖给相似场景的客户。
国内大厂现在也已经跑通了。百度集团执行副总裁、百度智能云事业群总裁沈抖介绍,昆仑芯P800“已在百度内部得到全面验证”,承担了百度绝大部分推理任务之后,才推向外部行业。中国移动的十亿级推理型集采中,昆仑芯三个标包分别拿下70%、70%和100%的份额。