
阳光电源利空出尽了吗
阳光电源 利空出尽了吗
2026年10月31日 21:27
“真补不动了。”面对 阳光电源 股价绵绵不绝的下跌,股民小住一声感叹,“我只能删除APP了,明年这个时候再打开来看账户情况。”
小住在140多元的时候买入,当时 阳光电源 从5月底最高价191元左右下跌了50多元,他觉得这个跌幅可以抄底了。
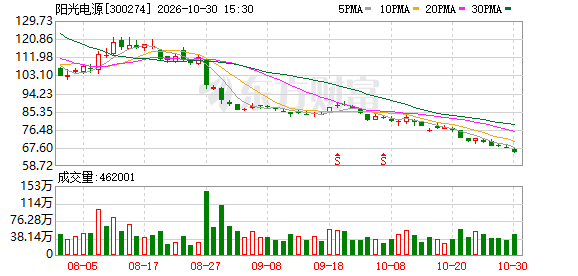
然而,在短短数月, 阳光电源 经历了三波下跌,至10月30日,盘中最低价至65.09元。期间,小住补仓三次,最新的一次是在80元左右。
“补仓了这么多次,我都套了40%,其他人不知道会有多惨。”小住是真没想到阳光电源能让他这个老韭菜不想看股票账户了。
10月30日,阳光电源股价从年内盘中高点191.07元回落至65.09元,回撤幅度接近66%,收盘市值约1354亿元。
10月30日盘后,阳光电源的三季度报出来了,结果比他预想的还要差一些:Q3单季归母净利润13.41亿元,同比-67.67%,环比Q2的29.67亿元骤降54.82%;前三季度归母净利润65.99亿元,同比-44.46%,扣非净利润59.68亿元,同比-48.04%。
不过,阳光电源三季报里同时存在另一组反向数字:合同负债146.66亿元,较上年末增长37.64%;预付款项54.3亿元,增长305.11%;存货409.72亿元,增长50.33%。
通俗来解读,就是阳光电源的利润在塌方,但订单和备货在扩张。
那么,阳光电源是利空出尽还是坏消息又开始了?
我们客观来分析一下阳光电源的财务,或许更能理解它的真实处境。
从营收端来看,它并没有继续恶化。Q3营收179.5亿元,同比-21.51%,但环比Q2的153.5亿元增长16.93%。
但它的麻烦也不是没有:毛利率在下滑。阳光电源Q3单季毛利率29.45%,较Q2的38.62%下降9.17个百分点;净利率从18.98%滑落至7.19%。
阳光电源毛利率塌方的原因,相当大的原因当在于成本的上升和竞争压力的增加。
碳酸 锂 从2025年9月的约7.2万元/吨涨至2026年9月的13万元/吨附近,同比接近翻倍;储能订单周期6—9个月,签单价格与原材料成本之间存在时间错配,成本上行无法即时传导至已签合同的售价端。
与此同时,储能系统招标报价在三季度继续下行,进一步压缩了价格空间。
当然,这不能说阳光电源的竞争力丧失,而是成本传导在时间上有后置。
另外,非经常性损益加剧了归母净利润的难看程度。
阳光电源Q3非经常性损益合计-3.52亿元,其中金融资产公允价值变动及处置损益-4.89亿元;Q3单季扣非净利润16.93亿元,反而高于归母净利润13.41亿元。但这一“缓冲”仅限单季——前三季度累计扣非降幅(-48.04%)大于归母降幅(-44.46%)。
阳光电源现金流也值得关注:净额36.48亿元,同比-63.21%。说明在利润在下滑同时,其回款节奏也在放缓。
阳光电源的财报并非全是利空。其合同负债、预付款项、存货三项同步扩张,说明它的订单情况尚好,公司在为交付做准备。这里要说明一下,合同负债是客户提前打进来的钱,预付款是锁定上游材料的支出,存货是尚未确认收入的在途交付。通常,如果需求在消失,最先体现出来的恰恰应该是预付款和存货的收缩。
当然,如果Q4及之后的价格传导跟不上成本,订单越饱满,反而意味着越多低毛利收入被确认。资产负债表说“有活干”,利润表就会说“干了活不赚钱”,两者的弥合速度,才是决定“利空是否出尽”的关键。
阳光电源65元的股价,其应对的动态市盈率是15.38倍,已经跌到了部分券商最悲观假设之下。
有券商在9月份给阳光电源做过一个压力测试:即使在丢失大部分北美、部分欧洲市场的悲观情景下,阳光电源2027年业绩底部约130亿元,对应市值底部约2000亿元。10月30日收盘市值1354亿元,已经远远低于这份悲观情景测算的市值底部。
在经历长达5个月的阴跌之后,阳光电源当前股价已经不是“美国市场部分丢失”这个基准假设,而是比部分券商在9月能想象的最差情形更差。
阳光电源9月11日向客户下发调价函,自9月20日起对光伏 逆变器 、储能变流器及储能系统全线提价5%—15%,中压并网 逆变器 和储能变流一体机涨幅最高达15%。
公司给出的提价理由是“上游物料涨价幅度持续超出预期,现有产品定价已难以覆盖原材料、生产制造、技术迭代升级以及售后运维的 综合 投入”。
与此同时,多家光储企业( 科士达 、古瑞瓦特、 汇川技术 等)也在同期跟进调价,说明成本压力是全行业性的,提价并非阳光电源独家的被动选择。
阳光电源提价发生在Q3毛利率塌方之后,其效果要到Q4及2027年Q1的报表上才会体现。
阳光电源的还有一个风险没有被消除: 美国FCC禁令目前只限制新产品型号认证,现售的PowerTitan系列暂不受影响,管理层的表述是“现有产品还会有几年生存期”,但“长期看,美国业务量会逐步有些萎缩”。
阳光电源Q4单季毛利率能否在提价落地后停止环比下行,十分重要。如果答案是肯定的,那么其就可能是“利空尽出”;如果毛利率继续走低,那么65元股价可能就不是“最坏情形”。
(文章来源:国际金融报)