
歌尔股份按下分拆歌尔微上市终止键:六年两度折戟
10 月 12 日晚间,歌尔股份(002241.SZ)披露公告,公司董事会审议通过《关于终止分拆所属子公司歌尔微电子股份有限公司至香港联交所主板上市的议案》,同意终止歌尔微赴港上市。从 2020 年 11 月筹划分拆算起,歌尔微历时六年的独立上市之路,在创业板过会未果、转战港股递表之后,最终宣告收官。
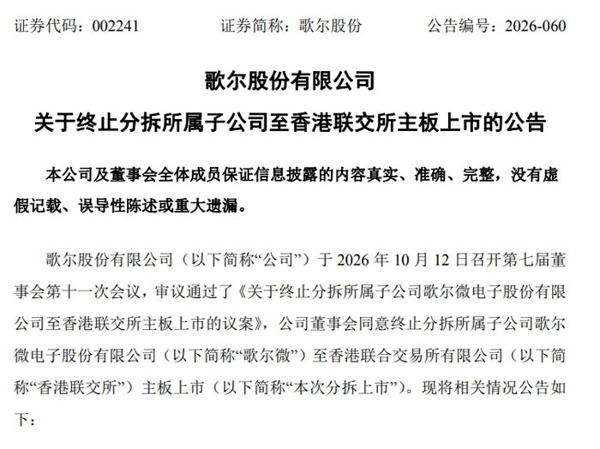 按照公告,本次终止的原因为 "基于对外部环境变化以及公司和歌尔微自身发展规划的综合考量,秉持维护股东利益、对股东负责的原则"。终止后,歌尔微将继续作为歌尔股份的子公司,在传感交互和半导体等领域内积极拓展业务。
回看歌尔微的资本运作之路,这其实是一场长达六年的 "马拉松"。
2020 年 11 月,歌尔股份董事会审议通过《关于筹划控股子公司分拆上市的议案》,微电子业务分拆正式启动;
2021 年 12 月,歌尔微创业板 IPO 申请获深交所受理,原拟募资 31.91 亿元;
2022 年 10 月,歌尔微顺利通过创业板上市委审议,成为 "过会" 企业;
2024 年 5 月,歌尔股份却以 "市场环境变化" 为由,终止创业板分拆并撤回申请,从启动到撤回历时三年半。
此后,歌尔股份并未放弃,2024 年 9 月重启分拆、转战港股,2025 年 1 月 20 日歌尔微向港交所递交 H 股上市申请,同年 3 月备案申请材料获中国证监会接收。直至 2026 年 10 月 12 日,董事会审议通过终止议案,"A 拆 H" 亦告搁浅。
值得注意的是,从 2025 年 1 月首次递表算起,歌尔微的赴港进程已推进约一年零八个月,其间还于 2025 年 7 月 21 日二次递表,且恰逢港交所抛出分拆 "松绑" 方案之际 ——9 月 21 日,港交所刊发第二阶段上市机制竞争力检讨咨询文件,拟将母公司分拆暂止期由三年缩短至一年,并为合资格发行人引入 "自行评估" 机制。可见,制度并非卡点,终止更像一次主动的战略收缩。
那么,歌尔股份为何在此时按下终止键?产业视角下,至少有三重逻辑可以解读。
首先是估值逻辑:2026 年港股 IPO 热度高涨,上半年 84 家企业上市、募资 2098 亿港元,前十大 IPO 中有 8 家为 "A+H" 模式,但市场热钱明显向 AI 算力、新经济与新质生产力资产集中。歌尔微所处的 MEMS 器件与微系统模组赛道,终端需求高度绑定智能手机、TWS 耳机等成熟品类:2022 年、2023 年营收连续两年下滑(分别为 31.21 亿元、30.01 亿元),2024 年虽回升至 45.36 亿元、同比增长 51.1%,但毛利率仍处 19.0% 的低位,单一客户(苹果)收入占比高达 62.3%。在机构对 "分拆资产质量" 日益挑剔的当下,独立上市的估值与流动性前景并不乐观。
其次是协同逻辑:2026 年是 AI 眼镜放量元年,IDC 预测全球智能眼镜出货量将突破 2368.7 万台。歌尔股份 2026 年上半年实现营收 400.46 亿元、归母净利润 14.66 亿元,AI 智能眼镜、智能声学整机等业务持续放量,精密零组件(含 MEMS 传感器、微系统模组)毛利率高达 24.86%。歌尔微的传感器、SiP 与歌尔股份的整机代工构成 "器件 — 模组 — 整机" 垂直闭环,在 AI 眼镜、TWS 等新品密集落地的窗口期,拆分反而可能割裂这一协同链条。
再者是现实逻辑:歌尔微 2023 年营收 30.01 亿元,仅为歌尔股份当年总营收(985.74 亿元)的约 3%;作为 2019 年才完成业务整合、独立运营的主体,其客户集中度与关联交易问题曾在监管问询中反复被关注。在此背景下,"以时间换空间"—— 先把盈利质量和客户结构做厚,再谈资本运作 —— 成为更稳妥的选择。
尽管上市搁浅,歌尔微的产业地位却不容小觑:按销售额计,公司是全球第五大、中国第一大智能传感交互解决方案提供商,2024 年营收超 45 亿元,并蝉联中国半导体 MEMS 十强榜首。技术面上,歌尔微是全球首家在高端 AI 智能手机中实现 SNR 70dB 以上声学传感器商业化的厂商、中国首个实现安卓耳机 SiP 规模化出货的厂商、亚洲唯一一家将 75dB 骨声纹传感器商业化的公司;2024 年已实现 ToF 光学传感器量产交付,并延伸至汽车电子(蔚来 ES8 智能表面方案全球首发、与英飞凌合作推出 3D ToF 相机、通过汽车电子安全双认证)与医疗健康等领域。
可以说,这是一家被 "按回" 体系的传感龙头,也是歌尔股份在 AI 端侧硬件布局中最硬核的 "技术底座"。
跳出个案来看,这一终止动作也是分拆热潮退潮的缩影。2024 年以来,"A 拆 A" 明显降温,当年仅 5 个月就有 11 家公司终止分拆;进入 2026 年,"A 拆 H" 虽伴随港股繁荣一度升温,但市场对分拆的态度已然分化 ——9 月金斯瑞生物科技公告拟分拆蓬勃生物上市当日,股价大跌超 13%。
监管与投资者都在追问:分拆究竟是价值重估,还是资产腾挪?对歌尔微而言,终止分拆的短期代价是融资窗口关闭;但中期看,传感交互赛道正站在 AI 端侧爆发的起点,盈利修复与客户结构改善后,资本运作的窗口依然存在。
歌尔股份亦表示,终止不会影响公司和歌尔微的持续健康发展,不会影响公司未来战略规划的实施,也不会对生产经营活动和财务状况产生重大不利影响。
分拆从来不是目的,价值兑现才是。歌尔微的 "上市长跑" 按下了暂停键,但传感交互的故事,才刚刚进入 AI 时代的下半场。一个月承诺期满之后,歌尔微将走向哪里 —— 是重寻上市窗口,还是长期深耕体系内协同,值得产业界持续关注。