
国联民生股价疲弱、触发增持条款,国资兜底能否托起估值?
国联民生股价疲弱、触发增持条款,国资兜底能否托起估值?
2026年10月10日 09:57
界面新闻记者 | 孙艺真
上市券商 国联民生 (601456.SH)因股价持续低迷,触发控股股东兜底增持承诺。
界面新闻注意到,10月8日晚间, 国联民生 发布关于触发控股股东增持公司股份承诺的提示性公告,截至9月30日, 该公司股价连续20个交易日跌破重组发行价的80%,其国资股东国联集团需履行增持义务,最低增持金额超8000万元。
这也是国联证券并购民生证券、变身 国联民生 之后,首次触发重组配套的股东增持条款。
此次增持约束,源于两年前落地的重大券商并购。彼时,国联证券发行股份收购民生证券99.26%股权,成为近年券商行业最受关注的市场化合并案例之一。重组发行价格定为11.17元/股,2025年1月3日在中国证券登记结算有限责任公司上海分公司办理完毕股份登记手续。
在这次发行中,国联集团出具了《关于特定条件下增持上市公司股票的承诺函》,“自本次发行股份购买资产完成之日起36个月内,如 国联民生 出现连续20个交易日股票收盘价均低于本次发行股份购买资产的发行价格的80%,国联集团将在上述情形发生之日起6个月内增持 国联民生 的股份。”
增持金额在上述文件中亦有明确约定:“增持 国联民生 股份的金额不低于国联集团在上一个会计年度自国联民生取得的现金分红金额。”
按照规则估算,增持下限金额参照国联集团上一年度现金分红确定,本次需增持金额逾8100万元。根据公告,本次增持仍需走完国资审批程序。国联民生2025年度利润分配方案为每股派发现金红利0.06元,现金分红总额约3.41亿元。国联集团持股比例约23.86%,对应分得的现金红利约8100余万元。
“此次国联集团触发增持承诺,与上市公司常规的护盘回购不同,是券商重大资产重组配套的契约式兜底义务。”有业内人士分析认为,此次股东增持落地,将成为公司估值修复的重要催化剂。一方面,国资股东履约兜底,锁定了股价下行空间,极大降低了中小投资者的持仓风险,“控股股东以实际履约行为,主要是向市场传递认可公司长期价值、兜底二级市场风险的态度。”
在二级市场层面,自国联证券与民生证券合并落地后,国联民生的股价表现始终偏弱。Wind数据显示,自重组完成更名以来,公司股价多次逼近并跌破承诺红线,整体走势持续承压。截至10月9日收盘,国联民生股价年内累计下跌15.95%,在当日Wind券商板块中排名处于中游偏后水平。
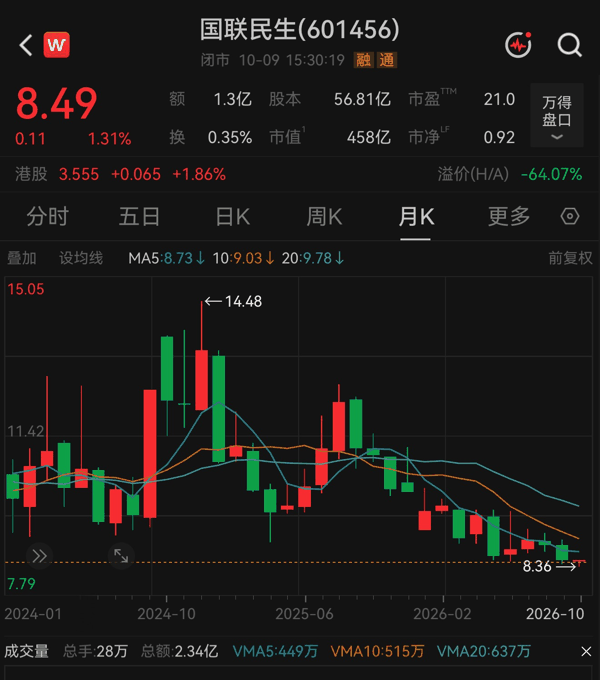 图片来源:wind数据。
经营业绩层面,并购完成后,国联民生资产规模、业务体量大幅扩容,2025年营收、净利润均实现数倍同比增长,自营业务成为主要盈利支撑。进入2026年,该公司业绩增速有所放缓,但依旧保持正增长,上半年该公司实现营业收入45.7亿元,同比增长13.93%;归属于本公司股东的净利润14.15亿元,同比增长25.57%。
业务整合方面,国联民生正持续推进内部架构重塑。在完成民生证券剩余股权收购、实现全资控股后,近期,国联民生重新划分了母、子公司业务职能,将研究所、财富管理业务划归民生证券平台,自营投资业务收拢至母公司,试图通过专业化分工理顺各业务线。
东吴证券 非银团队结合国联民生上半年业绩认为,并购红利向财富端集中,投行仍待磨合,依旧看好国联民生整合效应进一步释放,该公司 综合 实力有望实现大幅提升,维持“买入”评级。
也有市场人士分析指出,市场对合并后整合效果、业务协同进展的观望情绪,可能是国联民生估值持续受压的原因之一。有业内人士对界面新闻表示,“券商股东增持的积极意义值得肯定,未来股价长期低迷的局面能否扭转,仍需进一步观察公司基本面的进一步改善。”
从行业整体股价表现来看,国联民生股价疲软并非个例。2026年以来,券商业绩增长与股价表现之间的背离相当普遍。
根据中国证券业协会近日发布的数据,上半年,全行业150家证券公司实现营业收入3298.10亿元、净利润1386.64亿元,同比分别增长31.38%、23.50%。其中,136家公司实现盈利,盈利面超90%,亏损公司主要为外资公司、投行子公司等。
业绩高增之下,券商股股价表现却不尽人意。据Wind数据统计,截至10月9日,2026年上市券商股价普跌,Wind券商指数跌幅已达到14.38%。
光大证券 投资顾问李泉观察到:“2025年8月以来,券商板块表现较为疲弱,严重落后于多个主线板块,最大回撤幅度超过27%。在行情持续走软的影响下,证券公司指数估值不断刷新本轮行情的新低。截至2026年10月9日,证券公司指数估值仅有11.69倍,远远低于近三年中位数20.87倍。不少券商股进入‘破净’的行列,部分大型券商市净率跌破1倍。”
不过,当前多家券商非银研究团队仍看好券商股。 东吴证券 非银分析师孙婷最新指出, 非银金融 目前平均估值仍然较低,具有安全边际,攻守兼备,证券行业转型有望带来新的业务增长点,受益于市场回暖、政策环境友好,券商经纪业务、投行业务、资本中介业务等均受益。
开源证券非银分析师高超看好头部券商配置价值,“盈利结构改善下,头部券商三季报业绩环比或小幅下降,整体有望超预期,在市场波动加大下体现盈利韧性,估值和资金面仍继续有利,ROE中枢抬升、盈利持续性改善下头部券商重估空间较大。”
(文章来源:界面新闻)
主题:估值|基金|国资兜底能否托起估值|美股