
最新全球前十大无晶圆厂IC设计厂商榜单
根据TrendForce集邦咨询最新研究数据,2026年第二季度全球前十大无晶圆厂 IC设计 厂商合计营收达1,414.55亿美元,同比增长73%,环比增长17%。具体排名如下:
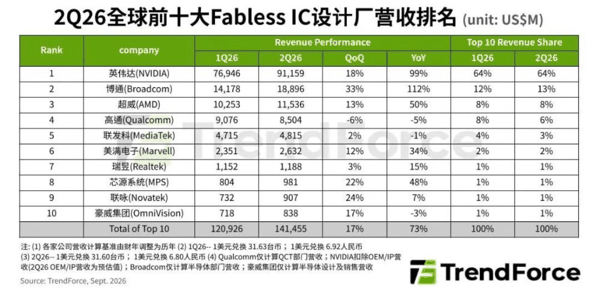 与2026年Q1的关键变化
· AMD 与 高通 排名互换: 这是本季度榜单最大的结构性调整,Q1时 高通 以90.76亿美元位列第三, AMD 以102.53亿美元紧随其后;Q2 AMD 营收增至115.36亿美元, 高通 则降至85.04亿美元,AMD成功超车升至第三,高通退居第四。这是头部格局近一年多以来的首次明显调整。
AMD排名跃升的根本原因在于“代理式AI”时代的到来。与传统的生成式AI不同,代理式AI需要更复杂的任务调度、工具调用和多步骤推理能力,这大幅提升了CPU在AI计算架构中的战略地位。AMD数据中心CPU营收已连续五个季度创下新高,持续从英特尔手中抢占x86服务器市场份额。
· 博通 增速领跑前十: 博通 Q2营收达188.96亿美元,同比增长112%、环比增长33%,两个角度的表现均为前十最佳。Q1时 博通 营收约141.78亿美元,Q2环比增幅达33%,增长势头显著加速。
博通增速的核心驱动力来自定制化AI芯片(ASIC)的集中出货,其协助OpenAI设计的首款ASIC、Google TPU 8i于本季度开始出货,网通业务也随XPU同步高速成长。目前博通已拥有包括Anthropic、OpenAI等前沿模型开发商在内的六大定制化芯片客户,持续驱动其XPU需求。
· 英伟达 营收占比持续集中: 英伟达 Q2营收911.59亿美元,占前十大厂商总营收比重维持64%的高位(Q1亦为64%)。虽然占比未进一步提升,但其绝对营收从Q1的769.46亿美元增至911.59亿美元,季度增量超过142亿美元,几乎相当于AMD全季营收。
英伟达 虽然仍以GPU统治AI训练市场,但其策略正在发生微妙转变 —— 通过扩大NVLink Fusion生态系,参与ASIC相关市场。近期投资 联发科 以协助定制化XPU客户加强与现有NVIDIA基础设施的互通,并为此前的 Marvell 投资将NVLink Fusion纳入合作项目。这种“一边称霸、一边入股潜在对手”的策略,使其在AI算力生态中的枢纽地位进一步巩固。
· 手机芯片业务仍处于低谷期: 高通Q2营收环比下降6%, 联发科 环比仅增2%、同比微降1%,两家手机芯片巨头均受到智能手机业务疲软的拖累。 联发科 排名从Q1的第四降至第五。
· 中小厂商的差异化增长路径: 第六至第十名的排名与Q1保持一致,但 MPS 和联咏的环比增速(分别为22%和24%)在中小规模厂商中表现突出。
MPS 的48%同比增长主要来自AI相关电源管理解决方案的强劲需求,正在从单一芯片供应商向半导体解决方案提供商转型; Marvell 则受益于高速互连需求的爆发,其PAM4 DSP芯片领先业界,800G DSP需求强劲、1.6T DSP正快速放量;联咏的环比高增长则部分源于客户提前拉货的动能延续。
总体而言,Q2榜单变化反映的不仅是简单的排名更替,而是AI应用从云端训练走向代理式AI后,GPU、CPU、光互连、定制化ASIC等多类产品开始重新分食AI算力市场的结构性转变。
2026年下半年榜单变化预测
下半年榜单的最大看点在于AMD能否巩固对高通的领先优势,以及联发科的AI ASIC业务能否推动其排名回升。博通和英伟达的前两名地位预计不会有变化,但博通增速将回归常态;中小厂商中,MPS和Marvell具备向上突破的潜力;全行业毛利率承压的背景下,与AI算力直接相关的厂商和消费电子类厂商之间的营收增速差距可能进一步拉大。
· AMD有望在Q3进一步拉大对高通的领先优势: 代理式AI对CPU的战略需求仍在上升通道中。AMD数据中心CPU营收已连续五季创新高,随着企业级AI推理部署加速,这一趋势在下半年有望延续;高通的手机业务短期内难以看到明确反转信号,虽然车载业务持续增长且公司已重返数据中心业务,但新业务从投入到形成规模营收需要时间。据此判断,Q3-Q4 AMD与高通的营收差距可能进一步扩大。
· 博通增速可能放缓,但排名第二的地位稳固: 博通Q2 112%的同比增长主要来自OpenAI首款ASIC和Google TPU 8i的出货拉动,这属于集中出货带来的阶段性高基数效应;下半年同比增速大概率回落,但绝对营收仍将保持增长。博通拥有六大定制化芯片客户的订单储备,且每个客户的ASIC项目从设计到量产通常有2-3年的持续放量周期,因此其营收增长动能并未消失,只是增速将趋于常态化。
· 联发科有望在Q3-Q4实现排名回升: 联发科已上调AI ASIC业务展望,预计2026年数据中心营收将超过20亿美元,并将2028年ASIC可服务市场规模上调至800亿美元。此外,英伟达对联发科的投资将协助其定制化XPU客户加强与NVIDIA基础设施的互通,为其打开新的客户渠道。联发科在手机业务承压的同时,AI ASIC和数据中心业务正在成为第二增长曲线;若联发科下半年ASIC业务如期放量,其营收有望显著改善,甚至可能重新超越高通。
· 中小厂商排名可能出现微调,MPS和Marvell最具上行动力: MPS和Marvell在Q2均展现了强劲的环比增长(分别为22%和12%)。MPS受益于AI电源管理需求的持续扩张,Marvell则受益于数据中心互连需求的加速。从行业趋势看,AI服务器和数据中心网络升级带来的电源管理和高速互连需求在下半年只会增强而非减弱,这两家公司有望进一步缩小与前一名(瑞昱)的差距,甚至在Q4实现排名互换。
· 全行业面临毛利率压力,可能影响部分厂商的利润表现和排名策略: 下半年芯片供应端涨价循环已基本确定延续,除先进制程涨幅显著外,成熟制程涨价也未减弱,12英寸制程已有不少供应商在Q3启动涨价,8英寸制程稼动率逼近九成。封测代工端的涨价频率更是比晶圆代工频繁许多,不少 IC设计 业者直言已感受到类似2021年的供应紧缺压力。
但值得注意的是,这波涨价并非终端需求回升所致,而是AI相关订单排挤与大厂减产、转产下的结构性供给紧缩。这意味着消费电子类 IC设计 厂商(如瑞昱、联咏)面临的成本转嫁难度更大,因为其下游客户的需求本身并不强劲。瑞昱已明确表示面临存储器、载板、成熟制程三重成本压力,且坦言下半年PC市场将持续趋缓,其规划以现有强势IP切入Server市场来寻找新增量;联发科则将当前涨价定调为“转嫁但不加价”,目的是维持毛利率而非提