
艾迪药业前三季度利润扭亏HIV产品仍是核心变量
艾迪药业前三季度利润扭亏 HIV产品仍是核心变量
2026年10月29日 22:01
作者:
科创板日报记者 徐红
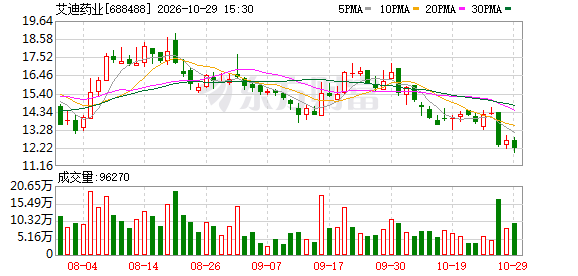
《科创板日报》10月29日讯(记者徐红) 29日晚间, 艾迪药业 (688488.SH)披露2026年第三季度报告。
报告期内, 艾迪药业 (实现营业收入5.5亿元,同比微降0.43%;利润总额3441万元、同比增长29.25%;归母净利润1981.13万元、扣非后净利润2450.68万元,同比均扭亏为盈;经营现金流净额7766.41万元,同比增长182.53%。
公司表示,业绩向好的核心 驱动力 主要来自两方面。 一是HIV领域收入较上年同期增加6685.64万元,构成营收端的主要增量;二是ACC017项目进入III期临床后,本期相关支出计入资本化,导致研发费用较上年同期减少1118.35万元 。
此外,销售费用及管理费用合计较上年同期减少1203.98万元,费用端的管控对利润释放亦形成了有效支撑。
艾迪药业 主要聚焦抗HIV药物和人源蛋白两大领域。通过控股子公司南大药业,艾迪药业在人源蛋白领域形成了“原料-制剂”一体化的全链条布局。2025年,南大药业实现净利润为6070.09万元,同比增长17.83%,成为公司稳定的盈利压舱石。
抗HIV 创新药 则是艾迪药业业绩增长的核心引擎。2025年,该业务实现销售收入2.84亿元,同比增长89.72%。 2026年前三季度,HIV领域药品收入约2.78亿元、同比增长31.73%,其中第三季度为9762万元 ,延续了上半年的增长势头。
艾迪药业表示,高增长背后是HIV 创新药 商业化体系的持续完善:销售端聚焦差异化模式落地,稳步扩大 医院 覆盖范围;市场端推进分层化覆盖,在重点省份开展学术活动与抗艾科普,强化医患对产品代谢差异化优势的认知;医学方面,则是依托临床数据与真实世界研究,持续夯实循证医学证据对商业化的支撑。
作为国内抗HIV领域头部企业之一,艾迪药业目前已有4款抗HIV药物获批上市。其中迪可韦®(多替拉韦钠片)、迪鲁韦®(达芦那韦片)均于今年获批,与既有产品共同构成“ 创新药 +仿制药”协同矩阵,覆盖初治、经治及耐药挽救全病程。
在研管线则按“治疗+预防”的格局双线推进。其中新一代整合酶抑制剂ACC017片III期临床已完成全部受试者入组;以ACC017为核心的三联复方制剂ADC118片已完成生物等效性试验,并获准开展用于经治感染者转换治疗的III期临床。
在预防领域,艾迪药业前瞻性布局HIV暴露前预防(PrEP)长效药物。ACC085注射液是全新结构的HIV-1衣壳功能抑制剂,目前已启动I期临床;其口服剂型ACC085片也已获批临床;另一款在研产品ACC077片处于临床前开发阶段。
同日,艾迪药业董事会还审议通过了回购预案,拟以不低于1000万元、不超过2000万元自有资金回购股份,回购价格上限22.39元/股,用于员工持股计划或 股权激励 。
拉长时间看,艾迪药业董事长、实际控制人傅和亮今年3月至7月已实施增持计划,累计买入公司股份730,052股,占公司总股本0.17%,增持金额在1000万至1500万元之间;在公司《2026年度向特定对象发行A股股票预案》中,傅和亮拟认购发行股份总数的3%至8%。三步动作客观上形成了管理层与公司利益的绑定。
总体来看,艾迪药业HIV商业化已初步跑通,公司正由“投入期”步入“兑现期”。但本期利润改善是收入增长、费用压降等共同驱动的结果,其持续性还需后续季度验证。
(文章来源:财联社)