
广发策略:节后A股市场有望“量价齐升”
广发策略:节后A股市场有望“量价齐升”
2026年10月07日 17:16
来源:
广发证券
本期报告,我们重点讨论两个热点话题:一是节前A股成交量大幅萎缩,二是节中美债利率与 纳斯达克 指数同步新高。
第一,如何看待节前A股成交量大幅萎缩?
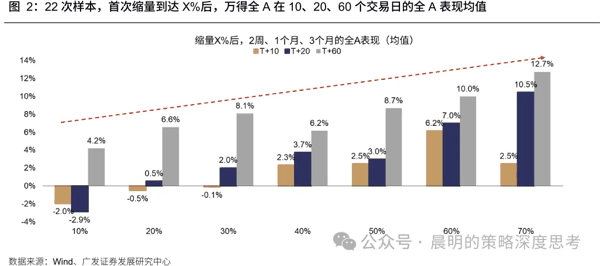
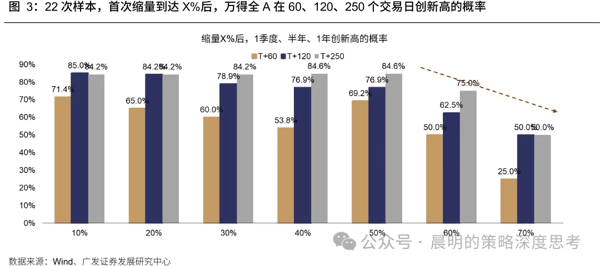
1. 在一轮牛市中,调整伴随缩量是常态,当前缩量55%并不罕见。中短期角度,缩量55%反而对应不错的短期反弹机会。
2. 【缩量60%】是关键阈值,对应本轮成交额MA5约1.4万亿元,当前滚动平均成交额仍有1.6万亿元。(不建议以单日成交额作为评判标准,经常容易出现凸点,不具备代表性)
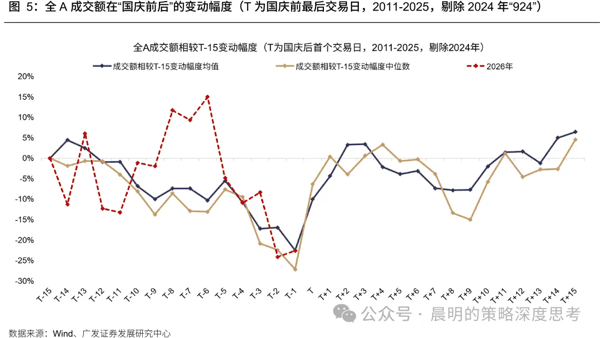
3. 节前全A的缩量也受到国庆长假日历效应的冲击,并不能反映当前全市场的参与意愿降低到警戒水平。这种“节前缩量”的特征,基本上在节后一周内即基本恢复至前期缩量前的水平。
 第二,如何看待假期美债与纳指同步新高?
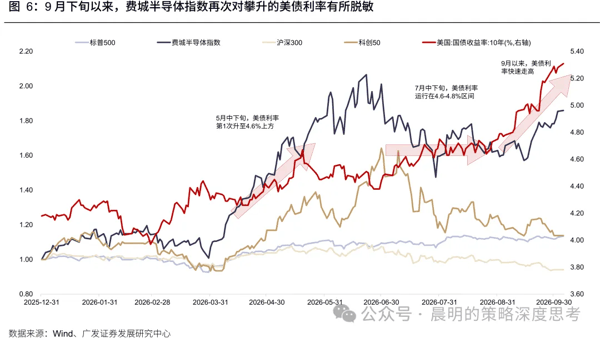
国庆假期期间,美股费半指数延续了9月下旬以来的趋势,对进一步高企的美债利率脱敏、逆势上涨:虽然10年期美债利率继续攀升超过5.3%、创下2002年以来的新高,但是美股科技板块对于持续攀升的美债利率,则表现出脱敏的迹象——10月以来前5个交易日,费城 半导体 指数上涨4.31%, 英伟达 、 台积电 等代表公司的股价迭创新高。
相较之下,9月下旬以来,美股道琼斯工业指数表现就明显较费半指数的更弱,道指自8月初的高点持续调整、下跌5.2%,近期也呈现出震荡走弱的趋势。
 1、过去三十余年的美股历史表明,美债利率上升,冲击更大的是道指、而非科技成长。
一个与久期直觉相悖的现象是,道指的利率相关系数显著高于费半,可能原因在于其成分中金融、工业等对利率与经济周期敏感的权重更高,而科技板块盈利预期的波动幅度足以覆盖贴现率变动的影响。另外,利率下行阶段,道指中较多的对贴现率敏感的长久期蓝筹,估值中枢也得到修复。
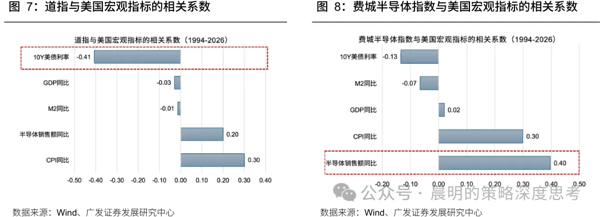 2、与费城 半导体 指数相关性显著更高的是全球 半导体 销售的同比增速。
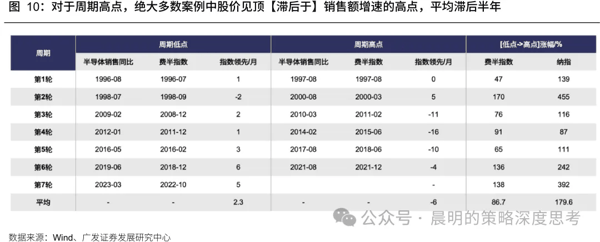
这说明美股科技公司表现与产业趋势更为相关,而对于两者的领先滞后性,则又是一个“反直觉”的结论——大家往往认为股价的拐点【领先于】产业趋势的拐点,而事实上,对于费城半导体指数 VS 全球半导体销售额而言,股价见顶【滞后于】半导体销售额增速高点约10个月。
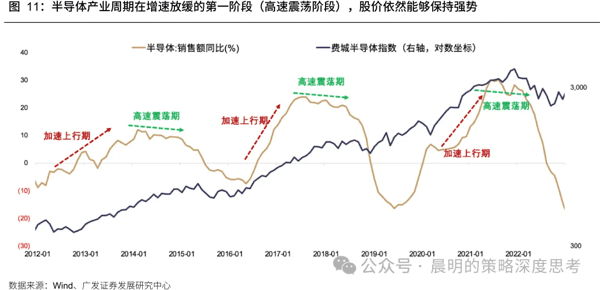
 3. 在全球半导体周期加速上行的阶段,股价上涨是无可厚非的;而当产业景气趋势见顶,高位震荡、或者自高位小幅降速的时候,股价的表现依然不错。
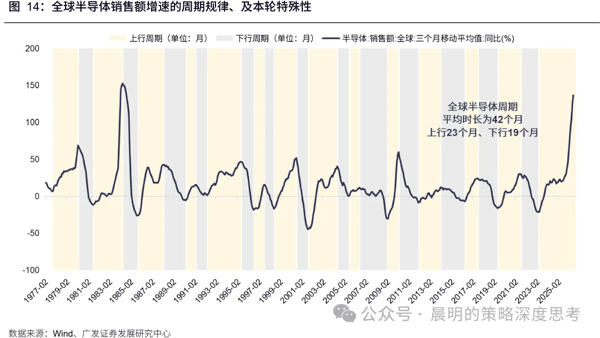
 4. 历史上,全球半导体周期的平均时长为42个月,上行23个月、下行19个月。本轮半导体周期的低点自2023年4月开始,由于AI产业的快速迭代、本轮周期的上行时间早已突破历史时长。
 5. 下一阶段,如何合理展望全球科技产业周期的β?
其一,以25Q3作为AI产业带动的新一轮半导体销售周期的起点,那么按照过往周期的时间规律,上行期约在2年左右,时间规律指向本轮周期可以延续至27年Q3附近。
其二,对应到本轮AI产业周期, 英伟达 营收增速可以作为本轮全球半导体销售周期的指引指标(下图);参考 英伟达 8月最新的财报指引,管理层明确给出了2027年自然年70%的营收增长指引,而如果供应链的瓶颈突破,则“明年的增长实际上指向翻倍(doubling)”,这预示着明年半导体周期的β有望维持高位。
其三,基于过去几轮周期高点的经验,本轮半导体销售周期也可能会经历“加速上行”和“高速震荡”的不同阶段;而在产业增速由“加速上行”转为“高速震荡”时期,股价表现依然保持强势,投资者对于一定程度的降速具有容忍度、而大幅降速才是触发股价下行的分水岭。
基于上述判断,同时考虑 纳斯达克 、英伟达、 台积电 先后新高所反映的预期,我们认为本轮科技产业周期大概率处于加速上行、或高速震荡期,而非很快进入大幅降速期。
因此,从β层面、趋势的判断是向上或维持高位的。对应到A股的 科技风格 ,全球科技产业β的平稳,也保障了A股 科技风格 依然可以挖掘α的投资机会。
而β的强度,进入10月后,AI产业的一系列催化剂仍然值得关注和验证,有望再次增强需求层面新叙事(Anthropic新模型及IPO进展,OCP大会,11月美国财报季)。
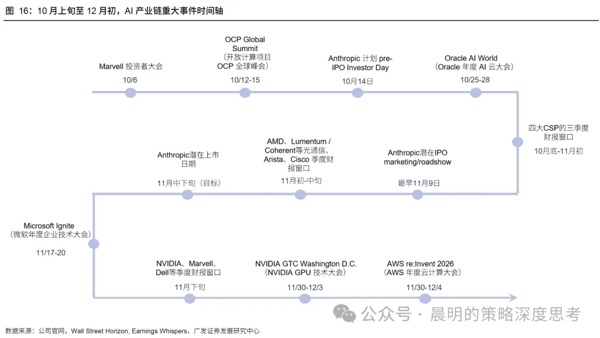
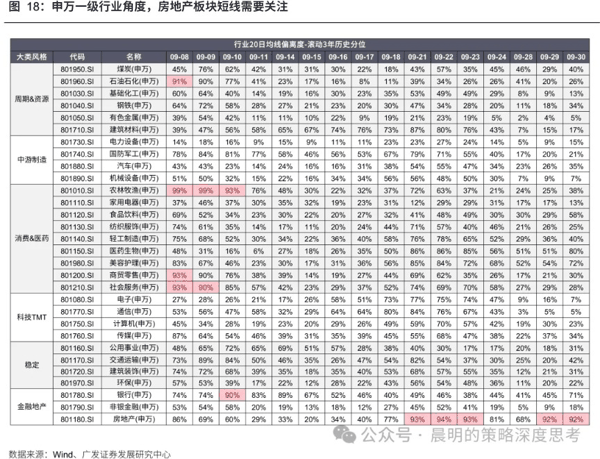
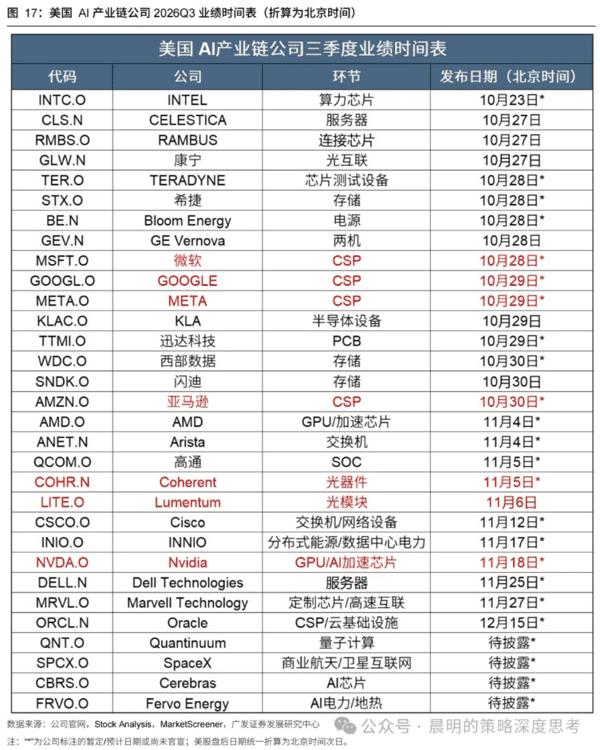 最后是乖离率模型的更新。
从申万一级行业的角度,仅 房地产 板块EMA20均线偏离度处在过去3年92%分位,水位相对偏高,因此,当前位置贝塔角度来看,地产不是好的买点,可以关注距离基本面改善最近的区域,比如上海销售占比高的地产公司,类似去年的香港本地地产公司。
其余细分板块中,非 白酒 、 商用车 需要关注偏离度过高的风险。
当前,所有科技细分方向,乖离率模型都没有发出风险提示信号。
 (文章来源: 广发证券 )