
30年期美债收益率连涨6日巴克莱:公允水平或升至6%
30年期美债收益率连涨6日 巴克莱:公允水平或升至6%
2026年09月30日 02:1
财联社9月30日讯 巴克莱 近日发布的报告指出,本轮美债抛售尚未计入生产率持续加速的风险。若这一情景成真,美国30年期国债收益率的公允水平可能升至6%。
美东时间周二,美国30年期国债收益率升破5.60%,创下自2002年以来的最高水平。该收益率较今年3月2日的年内低点已累计上行整整一个百分点。
截止发稿,30年期美债收益率涨1.08%,报5.61%。
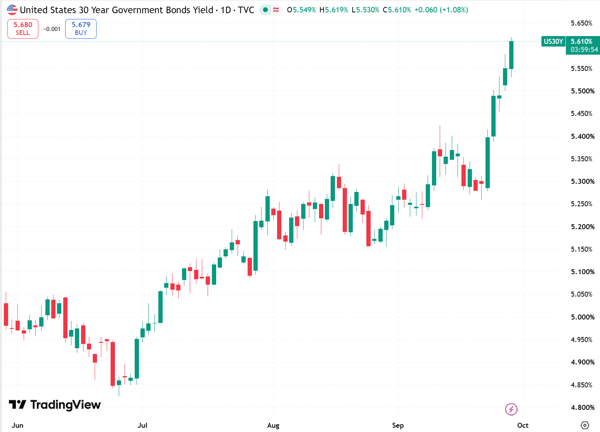 30年期美债收益率日线图,来源:TradingView
巴克莱 资本的美国利率研究主管Anshul Pradhan在最新报告中指出, 这轮抛售仍未反映一项关键风险,即美国经济生产率出现持续加速增长。
报告指出,市场仍假定当前偏高的中性利率最终会被证明是周期性的,而非结构性的。
中性利率,是指与充分就业、物价稳定相一致,既不刺激也不抑制经济增长的政策利率水平,是判断利率长期走向的重要锚点。
按照周期性框架,投资者预期美国央行美联储将加息以遏制通胀,但并不认为这次加息是永久性的。 换言之,市场目前仍预计政策利率终将回落至较低水平,远期利率曲线也据此定价。
两大看空风险
Pradhan认为,市场对政策利率回落的预期,面临的主要风险是经济生产率持续提升,这将利空美债,而AI投资热潮正是背后的潜在推手。
看空美债,即预期美债价格下跌。美债票面利息固定,债券价格越低,对应的到期收益率越高,因此看空美债等同于预期美债收益率上行。
报告提到,美国科技巨头今年在AI基础设施上的支出,预计将与其过去三年的合计支出相当。
如果巨额投入最终带来生产率的持续加速,报告指出,美联储“就没有太多理由把政策利率降回当前远期曲线所隐含的水平”。
在这种情况下,投资者将需要上调对政策利率最终落点的预期,从而推高长期国债收益率。
Pradhan表示,若市场把长期利率预期向短期水平靠拢,其他条件不变,随着时间推移,30年期收益率的公允价值将被推升至6%。该收益率上一次高于6%是在2000年6月。
第二项看空风险与财政有关,即可能形成“利率上升、财政恶化、利率再上升”的自我强化循环。
若收益率持续走高,政府的利息支出将随之增加,进一步恶化财政前景。在这种情况下,投资者可能要求更高的补偿才愿意持有美国国债,也就是期限溢价上升。
报告认为,与生产率情景相似,这一情景对10年期至30年期国债收益率的压力最大。
看多情景
报告同时给出了看多美债的情景。
若AI相关的资本开支热潮降温,企业投资和相关需求随之回落,经济增长将放缓。在这种情况下,美联储维持高利率的理由将减少,政策利率有望更快回落。美债价格整体有望上涨、收益率下行。
Pradhan称, 这一情景下美债中期品种受益最大。
一般而言,中期国债既能反映降息预期,又不像长端那样容易受期限溢价拖累,而短端收益率主要由当前政策利率决定,受降息预期影响的空间相对有限。
(文章来源:财联社)