
六大行净利增速全面超过上市股份制银行
 过去多年间,全国性股份制银行依托相对灵活的机制,走出了一段净利润持续快速上涨的黄金周期,远高于同期国有大行的净利增速
文|《财经》记者 陈洪杰
编辑 |张颖馨
早年某全国性股份制银行掌舵者那句“赚钱赚到不好意思”,当年听似一句戏言,如今回望,已是行业难以复刻的高光。
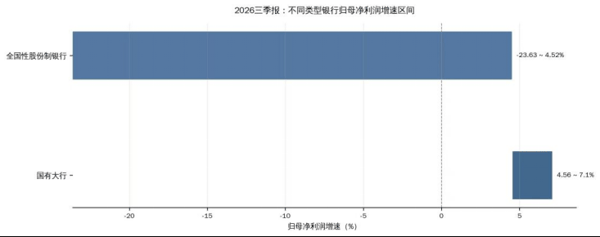
据《财经》统计,2026年三季度,在A股上市银行中,六家国有大行的归母净利润增速为4.56%至7.1%,全面超过了九家全国性股份制银行在同期的归母净利润增速(-23.63%至4.52%)。
渤海银行(9668.HK)在H股上市,未公布归母净利润数据,该行在2026年三季度末的净利润为51.4亿元,同比增长3%。广发银行与恒丰银行均为非上市银行,亦未公布三季度的归母净利润数据。
六大行中,即便是归母净利润增速最低者——邮储银行(601658.SH,增速4.56%),都已高于全国性股份制银行归母净利润增速最高者浦发银行(600000.SH),后者这一指标数值为4.52%。
在行业人士看来,国有大行归母净利润增速显著高于股份行,核心来自多重优势:负债端成本优势突出,可以大幅度缓解资产端定价压力;资产扩张空间打开,大行得到注资后,其贷款增量可以持续领跑行业。
“另外,大行资产质量包袱更轻。近年来,大行持续出清不良资产,无需像部分股份行那样通过大幅计提拨备、消耗利润来处置存量风险,可以释放出更多利润。”有银行业人士告诉《财经》。
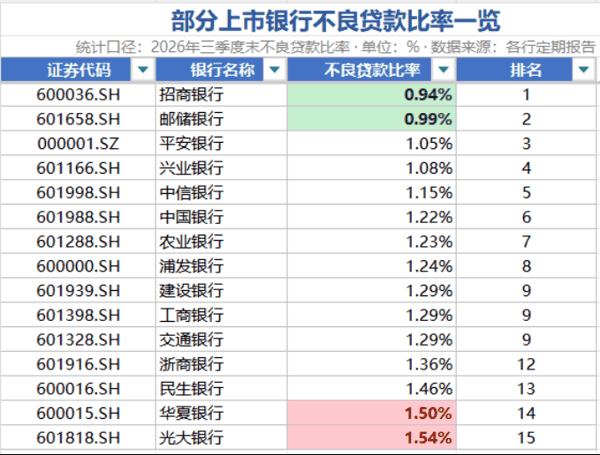
上市银行三季报显示,国有大行不良率分布在0.99%至1.29%,全国性股份制银行的不良率分布在0.94%至1.54%。
 AI 辅助制图)
 六大行净利增速全面超过上市股份制银行
过去 多年间 , 依托 相对灵活的 机制 , 全国性股份制银行走出了一条净利润高速增长的曲线,整体盈利增速大幅跑赢同期国有大行。
不过, 10 月 31 日,《财经》 根据 Wind (万得)梳理, 九家全国性股份制银行在 2026 年前三季度 的 归母净利润 增速 在 -23.63% 至 4.52% ,已经全部低于国有大行 4.56% 至 7.1% 的增速。
 AI 辅助制图)
前三季度,光大银行 ( 601818.SH ) 、华夏银行 ( 600015.SH ) 、民生银行 ( 600016.SH ) 、兴业银行 ( 601166.SH ) 的归母净利润增速出现了负增长,分别是 -23.63% 、 -18% 、 -14.78% 、 -3.79% 。具体来看, 2026 年 1 月 -9 月,光大银行实现营业收入 945.39 亿元,比上年同期增长 0.29% ,其中利息净收入 713.90 亿元,比上年同期增长 3.64% ;手续费及佣金净收入 138.76 亿元,比上年同期下降 10.49% 。
光大银行归母净利润的下滑在于信用减值损失支出的大幅增加。 1 月至 9 月,该行信用减值损失的支出 316.62 亿元,比上年同期增长 68.08% 。另外,该行不良贷款余额仍有 624.01 亿元,比上年末增加 116.59 亿元;不良贷款率 1.54% ,比上年末上升 0.27 个百分点;拨备覆盖率 143.67% ,比上年末下降 30.47 个百分点。
华夏银行、民生银行 归母净利润亦下滑多年。 2026 年前三季度,华夏银行归母净利润同比下降 18.02% ,但同期营收实现两位数高增,呈现典型的“增收不增利”特征。
就民生银行而言,自2020年归母净利润增速大降36%以来,该行随后几年相应指标虽出现过微升,但尚未走出困境。
2020年至2025年,民生银行的归母净利润增速分别为-36%、0.2%、2.6%、1.6%、-9.8%、-5.4%。
而国有大行净利润增长的趋势强劲。以农业银行 ( 601288.SH ) 为例,其三季度营业收入、净利润、归母净利润和利息净收入增速进一步加快,分别较上半年提升 1.3 个、 1 个、 2.2 个和 0.1 个百分点。营业收入 6195 亿元,同比增长 12.5% ;净利润 2375 亿元,同比增长 6.8% ;归母净利润 2365 亿元,同比增长 7.1% ;利息净收入 4725 亿元,同比增长 10.6% 。
建设银行 ( 601939.SH ) 亦表现较好。三季度数据显示,该行营业收入 6 389.39 亿元、同比增长 11.37% ,较上半年增速提升 0.65 个百分点;净利润 2756.23 亿元、同比增长 6.65% ,较上半年增速提升 1.09 个百分点;净息差 1.36% 、较上年全年提升 2 个基点,成本收入比 23.29% 、同比下降 2.10 个百分点 ; 拨备覆盖率 233.21% , 较上年末上升 0.06 个百分点。
二者净利润走势为何迥异?
回溯行业发展历程,全国性股份制银行依托灵活的经营机制,迎来了净利润持续快速上行的黄金发展阶段,不少年份的净利润年均复合增速普遍保持在15%-20%区间,远高于同期国有大行的个位数增速,部分头部股份行单年净利润增速甚至突破30%。
为何当下不少全国性股份制银行的净利润出现负增长?其中一个较大的因素在于不良资产的核销。例如2026年前三季度,民生银行实现营业收入1105.54亿元,同比增加20.45亿元,增幅1.88%,但由于持续加大不良资产处置力度,信用减值损失同比增加,归属于该行股东的净利润243.23亿元,同比减少42.19亿元。
再例如2026年1月-9月,华夏银行实现营业收入768.82亿元,同比增加120.01亿元,增长18.50%;利息净收入512.27亿元,同比增加49.33亿元,增长10.66%;非利息净收入256.55亿元,同比增加70.68亿元,增长38.03%。
华夏银行的净利润下滑或与不良资产处置有关。三季度末,华夏银行不良贷款率1.50%,比上年末下降0.05个百分点;拨备覆盖率144.21%,比上年末上升0.91个百分点;贷款拨备率2.16%,比上年末下降0.07个百分点。
2026年上半年,华夏银行的归母净利润同比下降18.35%,同样因贷款减值损失大幅增加66%所致。“一方面是贷款规模增长较快,拨备计提自然增加,另一方面是加大拨备计提力度,加快出清存量风险,夯实资产质量,提高风险抵补能力。”华夏银行行长瞿纲称。
“这与历史因素有关,过去不少全国性股份行依托同业、非标等业务快速扩表,风险偏好远高于国有大行,积累了大量表内外隐性风险敞口;该类银行集体转向零售信贷,大量投放信用卡、消费贷等,近年经济下行周期中上述业务成为资产质量的重要拖累;另外,在房地产上行周期投放了大量对公开发贷和个人按揭,风险暴露后,很难处置。”一位行业分析人士称。
与股份制银行形成对比的是国有大行。后者不仅绑定重大项目、地方核心国企等优质的客群,还下沉服务,以更低的贷款利率承接全国性股份行溢出的优质对公、零售客户等,信贷投放的风险收益比高于其他类型银行。
《财经》根据监管部门公布的数据统计显示,2026年1月至9月,国有大行月总资产同比增速为8.8%至12.6%。而在同期,全国性股份制银行月总资产增速在5.1%至6%。
虽然近年来监管部门要求淡化规模效应,但国有大行依然有扩张的“底气”。2025年首批四家大行合计注资5200亿元,2026年第二批注资合计2600亿元,两轮累计总规模达7800亿元。
截至2026年9月,六家国有大行本轮系统性核心一级资本补充已全部落地,这标志着国有大行资本实力进入全新阶段。
2026年10月下旬,惠誉亦上调了六大行的生存力评级。“(这些)国有银行凭借其主导性的市场地位、极强的融资实力、审慎的资产负债管理以及与政府的紧密联系,在不同经济周期中展现出了盈利能力和资产质量的稳定性。上述优势叠加经营环境的持续改善,增强了这些国有银行穿越经济周期的韧性,并支撑其生存力评级上调。”这是惠誉给出的理由。