
广发策略:15年9月和22年5月的超跌反弹是如何展开的?
广发策略:15年9月和22年5月的超跌反弹是如何展开的?
2026年11月01日 18:0
广发证券
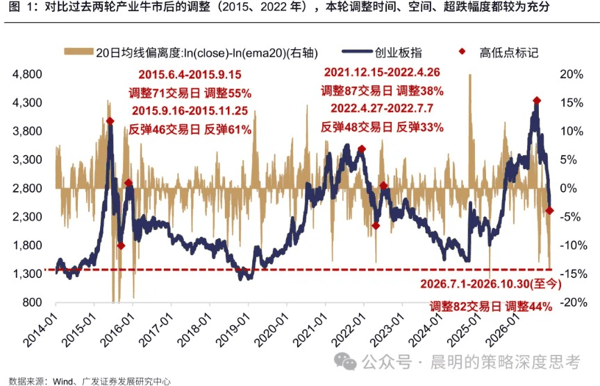
过去两轮产业驱动的牛市,大幅调整后都出现了超跌反弹,本轮调整的时间、空间已较为充分。 以创业板指观察,2015年、2022年、2026年至今分别调整71、87、82个交易日,幅度分别为55%、38%、44%;当前底部附近20日均线最大偏离度为14.2%,超过2022年4月的13.0%,在2016年熔断以来仅次于2025年4月对等关税冲击时。
 15年9月和22年5月的超跌反弹有哪些共性?
1、超跌反弹都需要外部触发因素:尤其是前期导致下跌的因素出现扭转。
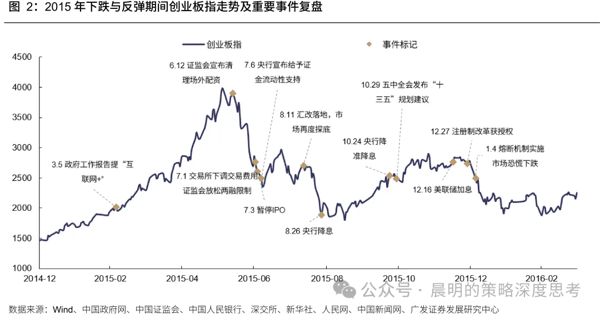
2015年9月前后:国内连续降准降息、人民币汇率企稳、美联储加息推迟、双创产业政策等形成合力。主要扭转因素是汇改导致的人民币大幅贬值。
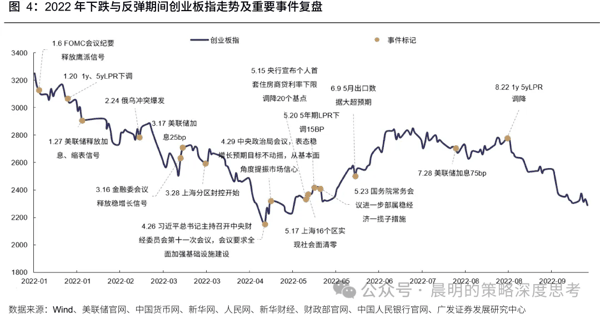
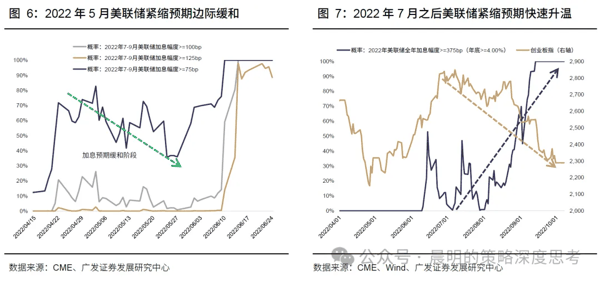
2022年5月前后:政治局会议、一揽子经济政策复工复产、美联储加息预期缓和、欧洲 新能源 需求等形成合力。主要扭转因素是疫情对需求和生产的影响。
 2、公募基金对前期抱团品种配置比例维持较高不构成反弹的制约。
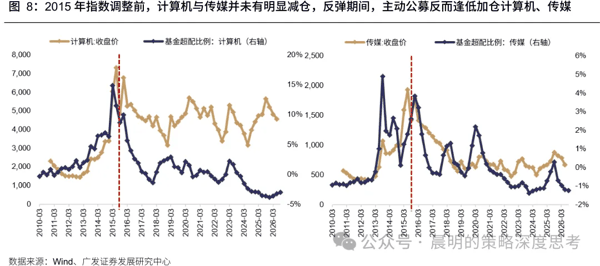
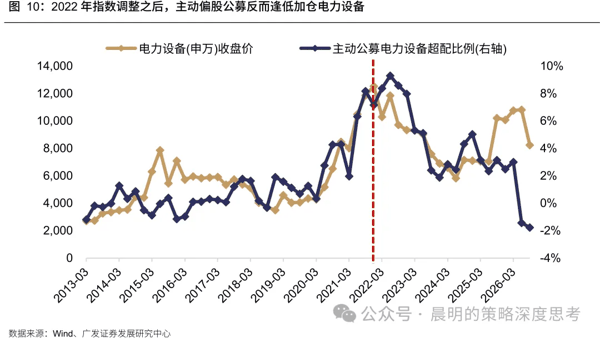
2015年和2022年,主动偏股公募在下跌期间没有大幅减仓抱团板块,反弹期间也没有借反弹降低仓位:2015年 计算机 配置维持高位, 传媒 逢低加仓;2022年逢调整加仓 电力 设备。系统性减配分别出现在2016年和2023年一季度,对应行业景气明显下行。
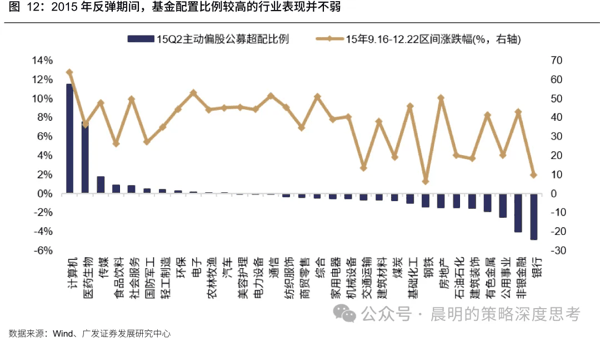
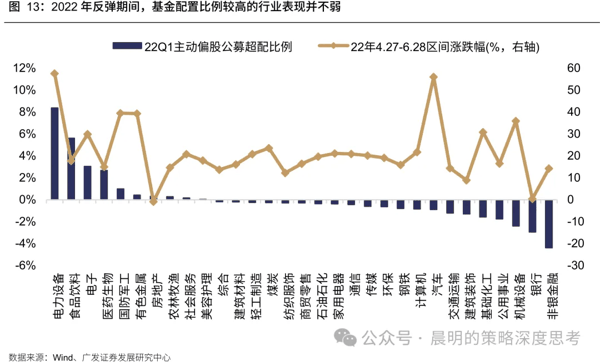
以2015年二季度末、2022年一季度末的超配比例看,基金配置靠前的行业在反弹中整体表现不弱。
 3、下跌幅度决定反弹的短期弹性。
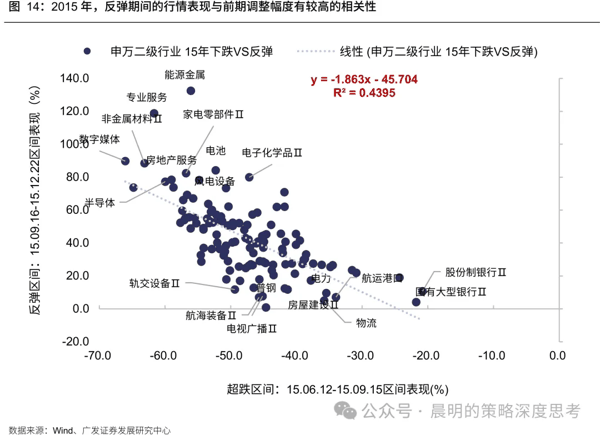
2015年、2022年反弹期间的行情表现与前期调整幅度有较高的相关性,即前期调整越多、反弹弹性越大。以申万二级行业下跌期间表现VS反弹期间表现来看,R方达到40%以上,存在明显的超跌反弹效应。
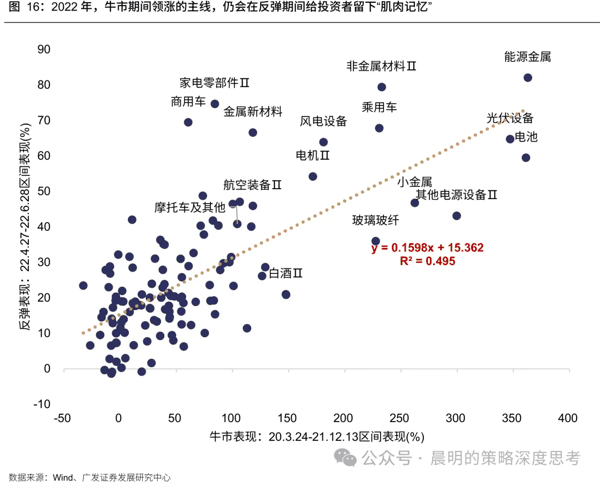 4、一些新技术、 新产业 趋势,在反弹中更容易领跑。
两轮反弹中,前期牛市主线中的一些新方向兼具牛市记忆与较好的持仓结构,容易接替领涨,如2015年接力互联网+的 新能源 ,2022年渗透率快速提升的TOPCon 电池 。
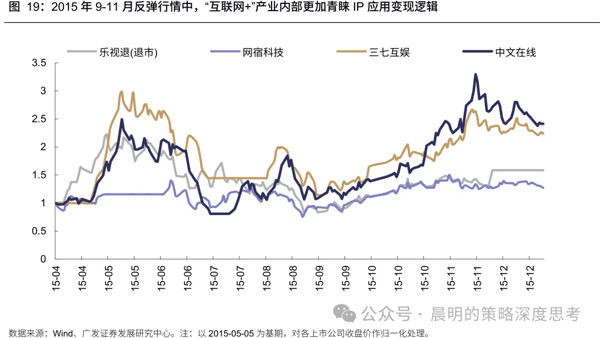
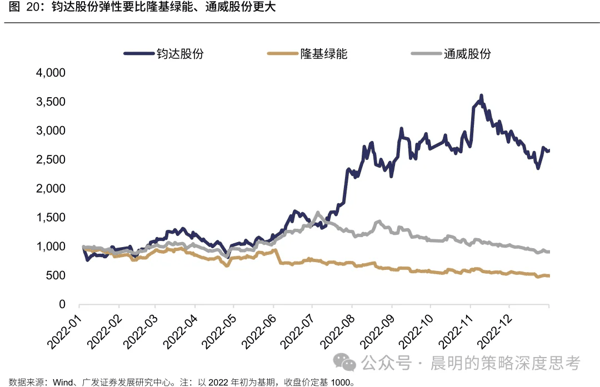 5、前期牛市主线中的品种,如果没有基本面支撑,超跌反弹中表现会比较差。
2014年-2015年6月的牛市中,“ 一带一路 ”、国企改革的相关行业(如 基础建设 、轨交设备、地面兵装、 电力 、房屋建设等)也积累了较大涨幅,但在反弹期间由于缺乏基本面支撑验证,整体表现平淡。
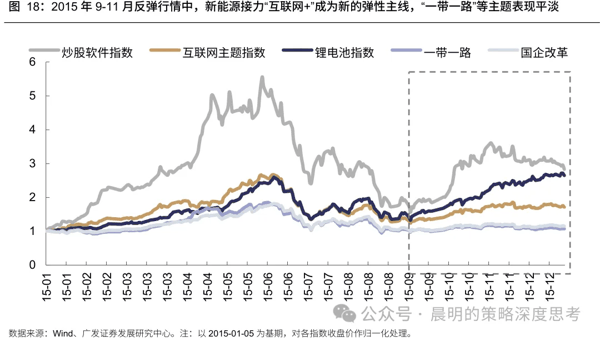 6、超跌反弹的结束都与海外流动性紧缩压力加大有关:
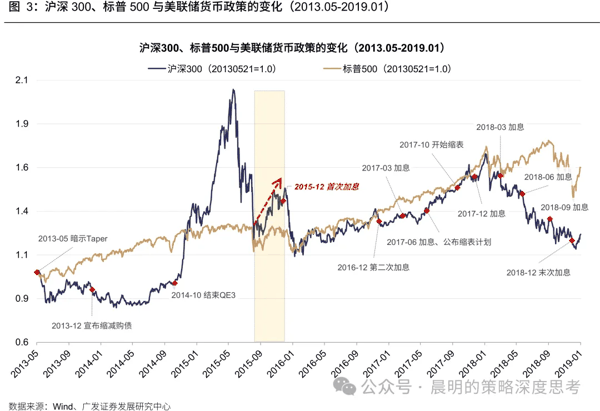
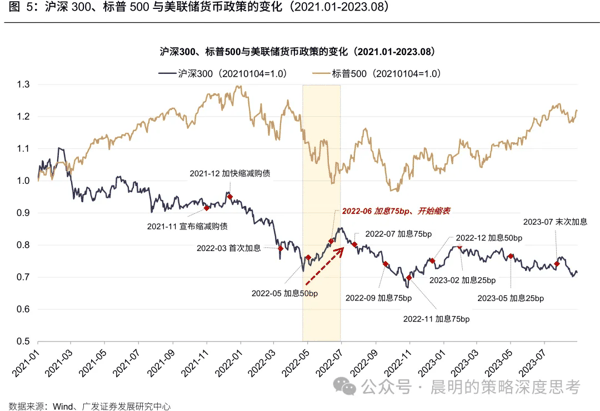
2015年的反弹在美联储12月首次加息之后见顶;2022年的反弹在7月初见顶,美联储加息路径快速升温,并于2022年6-9月连续3次加息75bp,海外滞胀压力显著加大,全球市场同步下跌。
 (文章来源: 广发证券 )