
水晶光电三季报:前三季度营收61.63亿元创历史同期新高,单季毛利率近十年最高
浙江水晶光电科技股份有限公司(002273.SZ,以下简称“水晶光电”)10月27日晚披露2026年第三季度报告,并于10月28日15:00—16:30以线上电话会议形式召开三季度业绩说明会。
据公司披露的投资者关系活动记录表(编号2026009),本次业绩说明会吸引了申万宏源、中信证券、中金公司、国泰海通、瑞银证券、招商证券、天风证券等数十家券商,易方达、富国、嘉实、南方、汇添富、睿远、高毅资管等上百家公私募机构,以及Morgan Stanley、Point72 Hong Kong、花旗环球金融、野村证券、施罗德投资(香港)等外资机构参与,上海证券报、证券日报、财联社等媒体亦列席。公司董事长李夏云,董事林敏,董事兼总经理王震宇,副总经理兼财务总监郑萍,副总经理兼董事会秘书韩莉集体出席。
2026年1—9月,公司实现营业收入61.63亿元,同比增长20.30%;实现归母净利润10.44亿元,同比增长6.20%;实现扣非归母净利润9.89亿元,同比增长6.78%;实现净利润11.78亿元,同比增长19.18%。1—9月,公司营业收入与净利润均创历史同期新高。
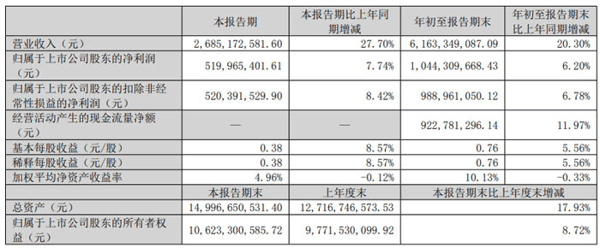 单季度表现更为亮眼。第三季度公司实现营业收入26.85亿元、归母净利润5.20亿元,环比分别增长52.79%和87.26%,扣非归母净利润环比增长115.75%;毛利率达39.78%,环比提升5.95个百分点、同比提升4.76个百分点——李夏云在说明会上明确表示,这一水平为公司“近十年单季度最高水平”。
一、营收净利双创新高,但归母净利增速低于净利:一个会计口径引发的问题
前三季度营收增长20.30%、净利润增长19.18%,而归母净利润仅增长6.20%——这一落差在三季报发布后成为投资者追问的焦点。公司在业绩说明会上给出了直接解释:归母净利润增幅低于净利润增幅,主要系少数股东损益同比增加所致。
具体来看,本期新量产的为北美大客户开发的新产品,由公司控股子公司晶驰光电承接开发与量产。据介绍,该项目前期由日本光驰在设备端先行开发,因项目难度较大,后续产品工艺开发及量产运营由双方合资公司晶驰光电承接,并于今年顺利实现量产。由于晶驰光电系公司控股子公司,按照企业会计准则要求,其部分利润计入少数股东权益。
但公司同时强调了这一项目的三重意义:这是公司历年来第一个由控股子公司开发并承接量产的北美大客户项目;也是公司第一个在北美大客户新品上以独家供应方式深度参与产品开发、工艺开发及量产的项目;更体现了公司在客户供应链中地位的提升,以及由“制造”向“技术”的转型。
二、盈利质量:毛利率提升3.47个百分点,三季度期间费用率明显下降
1—9月,公司综合毛利率35.21%,同比提升3.47个百分点。李夏云表示,公司“基本盘扎实”,在汇率承压、并为培育新增长曲线加大期间费用投入的背景下,整体业绩表现依旧稳健。
费用端的压力确实存在。今年期间费用受“十五五”规划驱动确有必要投入,但公司通过重新梳理人效、良率与设备效率,并在研发端同步把控预算及投入的必要性、时间性与持续性,三季度期间费用率已出现明显下降。财务费用方面则受汇率波动拖累——公司前三季度财务费用为2735.66万元,上年同期为-3052.89万元,主要系汇兑损失增加所致。
三、AR光学:获Lumus制造授权,VHG国内破零,合色棱镜Q4量产
在三条成长曲线中,AR光学的进展最受关注。公司的判断是,在大视场角全彩显示上,反射光波导具有显著优势。
国际端,今年9月,公司与为AR眼镜提供反射(几何)光波导技术的先驱开发商Lumus正式签署一项新的授权协议,成为继Quanta Computer和SCHOTT之后第三家、也是境内首家获得其反射光波导制造授权的企业。公司称,这为其奠定了在反射光波导(GWG)量产方面的阶段性优势,也是扎实稳步推进GWG量产的有力说明。根据此前公布的协议内容,水晶光电将负责制造Lumus的反射光波导产品,后者产品组合覆盖视场角从20°到超过70°的反射光波导,涵盖从日常智能眼镜入门级显示系统到更沉浸式AR应用所需的大视场角架构。
国内端,公司三季度实现零的突破——为国内眼镜品牌配套的衍射体全息光波导(VHG)已实现小批量量产出货,后续在其他国内头部眼镜客户上有望陆续取得新进展,形成国际与国内的双布局。
光机用光学元器件方面,合色棱镜于今年第四季度实现小批量量产,公司为北美客户独家供应,这是光机中较为复杂的光学元器件之一。不过公司也提示,AR行业尚处在行业初期,AR光板块整体出货量不大,对当期经营业绩贡献有限。
四、AI光学:光存储力争明年量产,光互连“主动放缓”
AI光学分为光存储与光互连两大方向,被公司定位为第三成长曲线,目前整体仍处布局期。
光存储板块,公司称研发与量产进度保持领先:头部两家客户已取得准量产订单,第三家客户正推进样品验证工作,项目整体稳步推进。产能方面,厂房设计工作正在推进,部分设备已陆续到场,公司预计今年年底具备小批量生产能力,但初期规模有限;真正形成上量、达到较大规模,预计要到明年下半年。李夏云表态,“光存储方面我们力争明年进入量产,只要明年该项目能够顺利量产,即意味着公司在该板块迈出了扎扎实实成功的一步”。
光互连板块则出现节奏调整。公司表示,坚定看好数据中心及光互连的发展态势,战略信心与决心未发生变化,该方向仍为公司未来重点推进的方向;但受产品验证周期较长、行业供应链环节复杂等因素影响,量产进度较初期规划有所延后。后续公司将继续以基础核心光学元器件“3+2”布局为抓手,研发端重点聚焦与底层技术高度契合的玻璃基板类、波导类产品。
对这一调整,李夏云的解释相当坦率:今年公司在精力分配上更多聚焦于光存储,光互连推进节奏相应有一定放缓,“这是我们从战略上主动选择、聚焦重点的结果,我们在光互连上的整体布局与方向没有变化”。
五、资本开支与产能:今年投北美大客户项目,明年转向AI新赛道
针对资本开支明显扩张的提问,公司回应:今年资本开支主要投向北美大客户新量产项目,折旧增长节奏与项目转固节奏基本相匹配,今年折旧整体上行,但对经营层面的压力总体可控。明年公司资本性投资将主要聚焦AI新赛道,包括光存储及光互连相关投入。
关于新项目为何能顺利量产,李夏云总结了原因:该项目前期公司已充分评估其难度,在今年一、二季度为量产准备投入较大,相应的成本费用体现较多;进入三季度量产后,量产当月良率、效率等各项指标全部达标,“这在公司历史上也是非常难得的”。客户对项目交付质量亦给予充分认可。
六、董事长总结:2026是转型之年,“把稳健的作风刻在骨子里”
李夏云将2026年定义为公司的“转型之年”——自发布“十五五”战略、迈出转型第一步、宣布三条成长曲线以来,公司受到各界投资者的广泛关注。他坦言,当前消费电子行业整体承压,公司取得这样的成绩“实属不易”,而最主要的增长来源正是北美大客户新机型配套新产品的顺利量产。
在战略反思环节,他的表述颇具信息量:上半年光互连行业蓬勃发展、市场关注度较高,公司在保持一贯稳健格调的同时,动作上“也略显积极”;随后观察到行业演进情况与年初判断并非完全一致,公司在步伐上做了微调。“这体现了公司将长期稳健发展置于首位、不盲目跟风、不追求一时规模,而追求投入后长期产业回报的理念。”
在能力迁移方面,公司过去几年依靠消费电子大客户的大项目支撑成长,如今正推动制造平台与技术平台的标准化,萃取跨领域、跨客户共性的组织能力,使战略项目的成功更具确定性与可持续性——因为在光存储与光互连领域,目前尚没有如同北美大客户那样在项目中主动协同、带动节奏的客户。
“我认为,水晶光电在某一年份、某一阶段未必是行业内表现最优秀的公司,但放在十几年的维度,我们发展非常有韧性。”李夏云说,“行稳致远”不仅是我们过去一如既往的风格,未来我们依旧会坚持稳健风格。
七、展望:短期看北美大客户放量,长期看三条曲线能否接力
展望第四季度,北美大客户新机配套的创新光学产品将持续放量,合色棱镜也将于四季度进入小批量量产,构成短期业绩的主要增量;中长期则取决于AR光学与AI光学两条新曲线的兑现节奏。
公司自身对节奏的判断相对克制:AR行业整体成熟并形成规模化应用可能仍需时日,AI光学板块整体仍处布局期,对当期经营业绩贡献有限。这一点在资本开支上也体现得较为清晰——今年的重头仍在北美大客户项目,对光存储、光互连的集中投入将体现在明年。
对产业链而言,水晶光电三季报的意义不只是业绩创新高,更在于验证了一条路径:以消费电子大客户大项目沉淀的精密制造与量产能力,能否迁移到AR光波导、光存储与光互连这些技术要求更高、周期更长的新赛道。Lumus授权的落地、VHG的国内量产破零、合色棱镜的北美独供,是这一迁移的最新注脚;而真正的规模回报,仍需等待下游终端的量产放量。