
非洲手机之王跨界储能,传音控股储能收入两年增长超80倍,渠道复用仍待验证
非洲手机之王跨界储能,传音控股储能收入两年增长超80倍,渠道复用仍待验证
2026年10月10日 19:09
作者:
陈佳鑫、韩迅
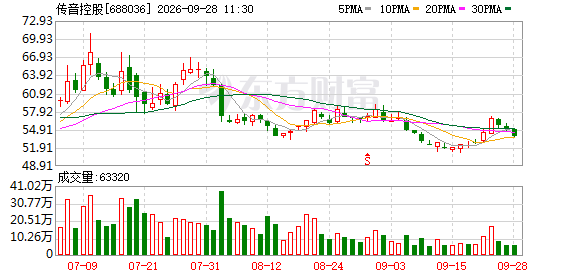
10月7日,有着“非洲手机之王”之称的 传音控股 (688036.SH)正式启动港股招股,计划于10月15日在港交所挂牌上市。这家在非洲市场多年市占率第一的手机企业,正在加快拓展手机之外的新增长空间。
招股书披露的一组储能业务数据格外引人关注:2023—2025年, 传音控股 储能产品收入从417.8万元暴增至3.58亿元,两年增长超80倍;2026年前四个月进一步增长至4.55亿元,已超过2025年全年收入。
储能正在成为 传音控股 增长最快的业务之一。不过,快速增长的收入背后,储能业务仍处于相对早期的发展阶段。2026年前四个月,其收入仅占集团总收入的约2%,且全部产品依赖外部制造,其中ODM模式占比高达78%,储能业务的实际盈利贡献尚不明确。
传音控股 在非洲手机市场积累的庞大渠道网络,能否成功复制到 新能源 领域?面对 德业股份 等专业储能厂商的竞争,这家手机巨头又能否凭借渠道优势,培育出真正的第二增长曲线?
10月8日、9日,就储能增长原因、销售渠道复用、生产模式等方面的问题,时代商业研究院向 传音控股 发邮件及多次致电提问,截至发稿,对方仍未回应相关问题。
储能收入两年增长超80倍,占比仅约2%
过去多年,手机一直是 传音控股 的绝对核心业务。
凭借TECNO、itel、Infinix三大品牌,传音控股在非洲及其他新兴市场建立了较高的市场份额。根据IDC数据,2025年传音控股在非洲智能手机市场的份额约为40%,排名第一。
不过,近年来全球智能手机市场竞争加剧,尤其是中低端手机领域面临成本上涨、产品同质化等压力,传音控股也开始积极寻找手机之外的新增长空间。
2025年,传音控股实现营业收入655.91亿元,同比下降4.55%;归母净利润25.81亿元,同比大幅下降53.49%。该公司将业绩下滑主要归因于市场竞争、存储等元器件价格上涨,以及研发和市场投入增加。
尽管2026年上半年业绩出现修复,传音控股的营业收入同比增长21.85%至354.31亿元,归母净利润同比增长46.22%至17.73亿元,但手机业务仍面临激烈的市场竞争。
在此背景下,储能业务的高速增长,为传音控股的业务多元化带来新的探索空间。
根据招股书,2023—2025年,传音控股储能业务收入分别为417.8万元、6606.7万元和约3.58亿元,2024年、2025年分别同比增长1481.31%、441.87%,两年复合增长率高达825.58%。
2026年,这一增长势头进一步加速。前四个月,传音控股储能产品收入已达到4.55亿元,同比增长约240.74%,超过2025年全年收入。
销量同样快速攀升。2024年、2025年,传音控股储能产品销量分别约为2.5万台、25.4万台;2026年前四个月进一步达到41.6万台,已超过去年全年水平。
值得注意的是,传音控股并非单纯销售储能 电池 ,而是围绕家庭及小型商业用户建立了相对完整的产品组合。
目前,传音控股主要通过itelEnergy、DYQUEEnergy两大品牌布局储能业务,产品涵盖混合 逆变器 、 锂 电池 模组、便携式储能系统及光伏组件等。其中,itelEnergy主打高性价比市场,DYQUEEnergy则面向对性能、可靠性要求更高的家庭及商业用户。
与其在手机市场采用多品牌覆盖不同消费群体的策略类似,传音控股试图通过差异化产品定位,在储能领域覆盖更广泛的用户需求。
然而,储能收入增长虽然迅猛,但目前仍难以改变集团以手机为主的收入结构。
2025年,传音控股手机业务收入约584.5亿元,占集团总收入的89.1%;2026年前四个月,储能产品收入虽然升至4.55亿元,但占总收入的比例仍只有约2%。
这意味着,储能业务已经展现出较强的增长势头,但距离成为真正意义上的第二主业,仍有不小的距离。
非洲储能市场空间广阔,手机渠道优势能否复制?
传音控股为何选择储能作为新的业务拓展方向?答案或许藏在其最熟悉的非洲市场里。
与中国、欧洲等电网基础设施相对完善的市场不同,非洲不少地区长期面临 电力 供应不足、电网覆盖率偏低以及停电频繁等问题,家庭和小型企业对独立供电、备用电源存在较强需求。
根据国际能源署(IEA)与世界 银行 等机构2026年发布的《能源进展报告》,截至2024年,撒哈拉以南非洲仍有超过5.6亿人口无法获得 电力 供应。
庞大的 电力 供应缺口,为分布式光伏、离网储能及家庭备用电源提供了潜在市场。
国际离网 太阳能 行业协会GOGLA发布的数据显示,2025年,其成员企业全球离网 太阳能 套件销量超过1000万套,创 历史新高 。其中,东非市场销量超过740万套,西非市场则同比增长26%,尼日利亚成为重要增长市场。
不过,需要注意的是,离网 太阳能 套件涵盖太阳能灯、小型户用光伏系统等多类产品,不能直接等同于 锂 电池 储能系统市场规模。这些数据更多反映了非洲分布式能源需求正在扩大。
对于传音控股而言,非洲市场的吸引力不仅在于潜在需求,更在于其已经建立的渠道基础。
招股书显示,传音控股目前通过超过2900家经销商,向全球100多个国家和地区销售产品及服务。
长期深耕非洲市场,使其积累了覆盖当地批发商、零售商、电商平台及售后服务网络的渠道资源。
传统储能企业开拓非洲市场,往往需要重新寻找当地经销商、安装商,建立品牌认知并搭建售后服务网络。相比之下,传音控股可以借助现有品牌影响力和本地化经营经验,降低进入新市场的门槛。
实际上,这种优势已经开始显现。
传音控股旗下储能品牌不仅布局尼日利亚等非洲国家,还逐步拓展至巴基斯坦、伊拉克及东南亚等电力供应存在结构性缺口的新兴市场。
在伊拉克,传音控股旗下能源品牌通过与当地光储经销商合作切入市场;在非洲,则主要利用本地品牌、销售网络和渠道资源开拓家庭及小型工商业用户。
这种模式与传音控股早年在非洲手机市场的扩张逻辑具有相似性:针对当地消费者需求,推出具有价格竞争力的产品,再借助成熟的渠道快速扩大销售规模。
但问题在于,储能与手机并非完全相同的消费品。
手机通常是标准化程度较高的终端产品,消费者购买后即可使用;而储能系统涉及 逆变器 、电池、光伏组件以及电力系统的匹配,部分产品还需要专业人员安装、调试和长期维护。
储能设备使用周期通常也明显长于手机,产品安全性、系统稳定性以及售后服务响应能力,直接影响消费者购买决策。
因此,传音控股现有手机渠道究竟有多少可以直接服务储能业务,仍然值得关注。
对于较小型的便携式储能设备,传统 消费电子 渠道可能具备较高的复用价值;但对于功率和容量更大的户用储能、工商业储能系统,专业安装商、系统集成商及技术服务网络的重要性将明显提升。
与此同时,非洲储能市场的竞争也正在加剧。
以 德业股份 (605117.SH)为例,其2026年半年报援引弗若斯特沙利文数据显示,按2025年收入计算, 德业股份 在南非户用储能 逆变器 市场排名第一,该公司还持续拓展其他非洲市场。
此外, 固德威 、 艾罗能源 等专业储能企业也在积极开拓非洲市场。
与这些企业相比,传音控股拥有手机渠道、品牌认知和本地化运营优势,但在专业储能产品积累、技术研发和系统服务方面,仍需证明自身竞争力。
如何把卖手机的渠道优势转化为卖储能的长期竞争壁垒,将是传音控股面临的关键考验。
近八成产品依靠ODM,研发与供应链管理待检验
从生产组织方式看,传音控股储能业务采用委托制造的轻资产模式。
根据港股招股书,2023年及2024年,传音控股储能产品均通过ODM模式生产,占比达到100%。
2025年,ODM模式占比降至93.3%,OEM模式占比提升至6.7%;2026年前四个月,ODM占比进一步下降至78%,OEM占比提升至22%。
ODM通常意味着外部供应商承担较多产品设计和制造工作,品牌方主要负责产品需求、品牌运营及销售;OEM则通常由品牌方更多参与产品设计、规格定义,再委托外部工厂进行生产。
因此,OEM占比提升,或意味着传音控股正在增强产品定义和技术参与能力,但并不意味着其已经建立自主制造体系。
这种轻资产经营模式并非没有优势。
对于尚处于快速拓展阶段的储能业务而言,外部制造能够减少固定资产投资,降低产线建设和产能利用率不足带来的风险,也有利于企业快速丰富产品品类、响应市场需求。
但另一方面,这种模式也意味着,传音控股需要更多依靠品牌、渠道、供应链管理和产品服务获取竞争优势。
尤其是在储能产品日益强调转换效率、电池管理、安全性能及长期可靠性的背景下,能否形成独立的技术研发能力和供应链议价能力,将影响其未来的盈利空间。
另一个值得关注的变化是,传音控股储能产品平均售价持续下降。
招股书显示,2024年,传音控股的储能产品平均售价约为2692元/台;2025年下降至1407元/台;2026年前四个月进一步降至1094元/台。
对此,传音控股解释称,平均售价下降主要与产品结构变化有关。随着储能业务拓展,售价相对较低的电池包、太阳能板等产品销售增加,拉低了整体平均售价。
因此,不能简单把均价下降归因于价格战,也不能仅据此认定单个产品的盈利能力下降。
不过,产品结构不断向低单价品类倾斜,仍然引出了一个重要问题:储能销量增长能够带来多少实际利润?
专业储能企业的盈利数据提供了一个观察参照。
财报显示,2025年,德业股份储能逆变器业务毛利率达到51.10%,储能电池包毛利率为31.81%。其较高的毛利率,与产品技术积累、品牌和海外渠道等因素有关。
相比之下,传音控股尚未单独披露储能业务毛利率、净利润等数据。尽管收入增长迅猛,但目前仍难以准确判断储能业务实际贡献了多少利润。
更值得关注的是,储能在传音控股整体战略中的地位。
从港股招股书来看,传音控股依然将手机作为业务发展的核心,同时围绕现有品牌和用户群体,向移动互联网、 物联网 、储能及轻型电动出行等方向延伸。
储能被定位为产品多元化和新增长领域的重要组成部分,而非取代手机的核心主业。
这一定位也体现在募集资金的安排中。
根据本次港股IPO计划,传音控股拟将约40%的募集资金用于AI相关技术研发,约30%用于市场营销和品牌建设,约20%用于移动 互联网服务 、 物联网 产品及其他业务,剩余约10%用于营运资金和一般企业用途,并未单独列明储能业务专项募资比例。
这说明,至少从当前公开的资金配置来看,传音控股仍将AI技术、手机及相关生态作为主要投资方向,储能虽然受到重视,但尚未成为独立的核心资本开支领域。
对于传音控股而言,储能业务未来的发展可能存在两种路径。
一种是继续依靠现有品牌、销售渠道和外部制造体系,以较低的资本投入快速拓展新兴市场,成为储能产品的品牌商和渠道整合商。
另一种则是逐步加强储能核心技术研发、产品设计及系统集成能力,建立区别于传统 消费电子 业务的专业竞争壁垒,向更成熟的储能解决方案提供商发展。
两种模式各有优势,但对资本投入、盈利能力及长期竞争力的要求明显不同。
传音控股最终选择何种路径,将决定其储能业务能够成长到何种规模。
核心观点:渠道优势决定起点,盈利能力决定终点
从非洲手机市场的成功经验来看,传音控股最突出的能力,并不只是制造手机,而是准确识别新兴市场需求,并通过品牌、产品和渠道的本地化运营,实现规模化销售。
如今,储能业务的高速增长,初步证明这套商业模式具备向 新能源 领域延伸的可能性。
但储能行业与 消费电子 行业的差异同样明显。随着业务规模扩大,企业需要面对的不仅是产品销售,还包括技术迭代、系统安全、安装维护及长期服务等挑战。单纯依靠品牌和渠道优势,未必足以支撑长期竞争力。
尤其值得注意的是,尽管储能收入两年增长超80倍,但目前仍仅占传音控股整体收入的约2%,盈利贡献尚未单独披露,其战略地位也尚未上升至集团核心主业层面。
因此,传音控股已经证明自己能够在新兴市场卖出越来越多的储能产品,但距离证明储能能够成为稳定、可持续的利润增长引擎,仍有较长的路要走。
从卖手机到卖储能,传音控股能否复制非洲市场的成功,关键不在于储能收入还能增长多少倍,而在于其能否将渠道优势真正转化为产品竞争力和持续盈利能力。
(文章来源:时代周报)