
“炒新”降温!次新股破发来袭产业资本、券商双双承压
“炒新”降温!次新股破发来袭 产业资本、券商双双承压
2026年09月16日 14:45
“炒新”降温。
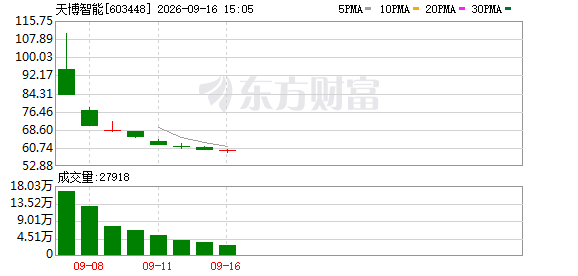
近日,新股 天博智能 在上市首周跌破发行价,十分罕见。伴随二级市场持续震荡,券商中国记者注意到,去年至今(截至9月15日)两百余只 次新股 中,已有20只出现破发。
一位券商新股分析师向券商中国记者表示,主要与行业因素相关,出现破发的企业大多属于偏传统的赛道,难抵市场下行趋势。
破发压力也传导至战略投资者,由于相关 次新股 集中在“ 汽车零部件 ”行业,广汽、北汽、上汽等产业资本作为战略投资者面临浮亏。少数券商战略配售同样承压。
券商中国记者注意到,从新股情绪指标来看,9月沪深北三地新股上市首日涨幅平均值不足150%,显示出首日交投情绪已大幅降温,而在过去5个月,首日涨幅普遍在200%—500%。
屡见 次新股 破发
9月7日上市的沪市主板新股 天博智能 ,在上市第五个交易日即跌破发行价。公司发行价格为62.65元/股,截至9月15日收盘价已跌至59.62元/股。
今年以来,二级市场持续震荡,多只次新股相继破发。根据券商中国记者拉长时间线统计,去年至今(截至9月15日)沪深北三地上市的229只新股中,已有20只次新股出现跌破发行价,占比8.73%。
其中有8只为今年新上市的企业,除前述 天博智能 外,还有 陕西旅游 、 通领科技 、 易思维 、 惠康科技 、 乔路铭 、 通宝光电 、 福恩股份 。
分上市板来看,在上述20只次新股样本中,沪深主板的破发数量相对较多,共有11只,占比过半。
其中,去年4月上市的 天有为 ,其发行价为93.5元/股,上市首日一度冲至130元/股上方,后股价在今年大幅下跌,截至9月15日收盘价为50.61元/股。今年1月新上市的 陕西旅游 同样跌幅显著,公司发行价80.44元/股,上市首日股价超过140元/股,后一路下滑,截至9月15日收盘价为58.23元/股。
北交所次新股破发数量排名第二,共有5只,其中有3只为今年上市。比如7月下旬上市的 乔路铭 ,其发行价格14.36元/股,截至9月15日收盘价为12.68元/股。
此外,创业板有3只次新股破发;科创板仅有1只,为今年2月上市的 易思维 ,其发行价格55.95元/股,截至9月15日收盘价为45.55元/股。
从行业分布看,上述破发的次新股呈现明显结构性特征。有多达10只属于“ 汽车零部件 ”行业,占比50%;“工业机械”行业有3只。
在谈及破发原因时,一家券商新股分析师向记者表示,行业是主因。在该人士看来,多数新股发行市盈率在20多倍,当市场行情不佳时,传统赛道的估值中枢整体下移,上市后一段时间出现破发并不意外。
汽车 产业资本“受伤”
次新股破发不仅影响二级市场的投资者,也对参与战略配售的机构投资者带来冲击。
在金融机构方面,券商跟投首当其冲。在科创板 易思维 项目中,国投证券另类子公司国证投资作为跟投机构获配100万股,锁定期24个月。根据券商中国记者按照9月15日收盘价计算,该笔跟投已浮亏1040万元。
险资里,中国保险投资基金(有限合伙)作为战略投资者,持有的次新股中有2只出现破发,浮亏逾700万元。
北交所的3单IPO项目中,券商战略配售同样出现浮亏。今年2月上市的 通宝光电 , 东吴证券 另类子公司东吴创新资本获配68.1万股,截至9月15日浮亏约80万元;3月上市的 通领科技 , 长江证券 创新投资获配27.5万股,浮亏约353万元;7月上市的 乔路铭 , 东方证券 创新投资获配34.82万股,浮亏约59万元。
相比券商,产业资本的处境更为被动。由于此次破发的次新股集中于“ 汽车零部件 ”行业,相关产业资本作为战略投资者“受伤”尤为明显。
根据券商中国记者统计,在前述20只样本中,广汽资本旗下2只产品合计中招7只,若持有至今,浮亏合计可能超过5500万元。北汽集团旗下两只产品合计踩中5只,若持有至今,浮亏合计可能超过6500万元。上汽金控持有3只破发的次新股,浮亏合计约602万元。
此外,中国兵器装备集团旗下的南方工业 资产管理 有限责任公司中招2只,浮亏合计可能超过4500万元;新疆 特变电工 集团同样中招2只,浮亏合计近700万元。
上市首日涨幅收窄
从另一指标来看,新股首日涨幅作为“炒新”情绪温度计,其变化也十分直观。
券商中国记者统计Wind数据发现,截至9月15日,9月新股上市首日涨幅平均值为136%,较8月均值254%明显下滑。而在5月和6月,首日涨幅平均值分别为500%、462%。
具体分板块来看,主板新股9月上市首日涨幅平均值有所回温,为162%,此前连续两个月维持在135%左右,但相比5月和6月均在300%以上的涨幅而言,仍处于低位。
北交所的降温更为明显,9月新股上市首日涨幅平均值已跌破100%,仅为88%。拉长时间看,5—8月北交所新股上市首日涨幅平均值依次为422%、334%、242%、130%,逐月下行趋势清晰。
创业板同样出现“断崖式下滑”,9月首日仅为160%。8月的平均值有447%,7月为502%。
科创板9月仅上市1家企业,燧原科技上市首日涨幅仅为179%,而5—8月新股上市首日涨幅平均值依次为1511%、1213%、339%、420%。
华金证券分析师李蕙表示,近期宏观风险继续释放,尤其是临近美联储议息,市场谨慎情绪进一步蔓延,或一定程度拉长了底部震荡时间周期。但值得注意的是,仅从新股次新板块来看,休整周期末端特征或已经较为凸显。
李蕙认为有三点因素值得关注,首先,新股资金情绪指标也已经明显收敛至低位区域;其次,首日交投情绪冰点或现;第三,最新9月新股首日定价指标可能已经回落至历史底部区域。“短期来看,我们倾向于认为,新股板块可能正处于底部变盘观察时间窗口;即便暂时受到宏观风险偏好冲击,情绪修复似乎较往常相对缓慢,但预期随着扰动逐渐减弱及市场信心重建,板块逐步趋向活跃或依然可期;还是建议保持适度积极心态,耐心观察,灵活应变为宜。”
(文章来源:券商中国)