
出口增长连续超过30%,四季度中国经济有支撑
出口增长连续超过30%,四季度中国经济有支撑
2026年11月17日 12:0
证券市场周刊宏观号
三季度中国经济增长回升至4.5%,10月出口同比增长35.2%,连续两月超30%,机构对四季度增速预测中值升至4.6%,经济复苏韧性显现。
2026年中国经济整体平稳,但仍有一些节奏上的变化。一季度经济超预期实现5%的增长,二季度受一些因素的干扰回落至4.3%,但政策快速托底使三季度经济回升至4.5%。由于10月中国制造业采购经理指数(PMI)有所回落,投资者对四季度经济能否延续回升势头有所疑虑。
市场的短期走势会受到多种因素的扰动,甚至一定程度上背离基本面。实际上,四季度中国经济大概率将继续改善。10月底,《证券市场周刊》“远见杯”宏观经济预测调查(以下简称“‘远见杯’预测”)显示,机构对四季度GDP同比增长的预测中值为4.6%,比三季度4.5%的实际值提升0.1个百分点;对2026年GDP增速的预测中值为4.6%,将顺利完成预定的经济增长目标。
从主要分项指标看,机构认为四季度出口和进口继续维持较高增长,工业和消费将进一步改善。“远见杯”预测显示,机构对四季度出口和进口同比增速的预测中值都是30%,对四季度规模以上工业增加值和社会消费品零售总额同比增速的预测中值分别为5.3%和1.2%,均要好于三季度。
泰康人寿投资管理部投资研究总监辛超对本刊表示,出口高增 长和 工业的进一步恢复对四季度经济形成有力支撑。二季度以来,由于 煤炭 和石油化工行业受到供给端的一些干扰,一定程度上影响了工业增长。但这种供给干扰最近几个月已在消退,叠加年末保供的需要,四季度 煤炭 的产量估计会有所回升,近期 焦煤 价格的回落就是一个例证,而且霍尔木兹海峡的油运在逐步恢复,其对石油和下游的影响也在减弱。
当前A股市场的一大矛盾在于:经济基本面稳步回暖,而投资者的风险偏好却持续减弱。短期市场被外部风险因素扰动,但国内经济内生修复的趋势没有发生改变。短期的情绪干扰终会过去,市场最终将对经济的持续回升定价,没有理由再对市场过度悲观。
出口延续高增
据海关总署公布的数据,10月中国出口(以美元计价)同比增长35.2%,连续第二个月保持30%以上的高增长;1月—10月出口(以美元计价)同比增长22.7%。这也符合市场对四季度出口和进口增长将达30%的预测。全球经济景气度较好,AI大规模资本开支带动相关贸易快速增长,以及出口企业强大的竞争优势是推动出口保持高增长的主要原因。
全球经济景气扩张周期的延续是中国出口高增的主要原因之一。10月美国供应管理协会(ISM)制造业PMI上行1.0个点至55.5;日本和欧洲制造业PMI环比则略有下降,但均在53附近。全球制造业PMI为52.6,也处于较好的扩张区间。
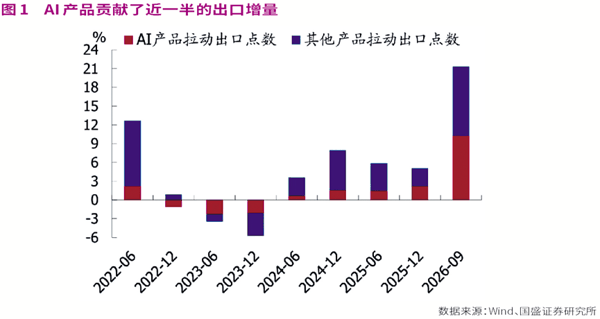
AI产业链的火热带动相关贸易高增。10月集成电路、 自动数据处理 设备(含AI服务器)出口同比分别为137.1%、114.8%,均较9月进一步抬升,二者合计拉动出口13.6个百分点。
市场此前有担心,出口的高增长在2027年还能否持续?2027年出口将面临较高的基数,叠加AI资本支出难以持续高速增长,未来出口增速从较高的状态有所回落也是正常的,但仍有望维持两位数的较好增长水平。
国盛证券 认为,2026年前三季度,AI产品出口同比增62.7%,对总出口的拉动为10.3个百分点,贡献了一半的出口增量,其中存储涨价可以解释85%的AI出口增长,也就是说,存储价格将是决定2027年出口增速中枢的关键。近几个月以来,存储价格环比增速跌至0附近,假设2027年存储价格中枢与11月最新价格在同一水平,则2027年AI产品出口增速可能降至9%左右,对总出口的拉动可能降至约两个百分点。
 但 国盛证券 进一步指出,未来中东地缘冲突缓和后,对中东地区的出口预计会恢复;在新兴市场工业化进程加快的背景下,机械、 电力 设备及 汽车 、船舶等优势产品出口预计维持偏强。其预计2027年中国的出口增速仍能达到10%左右。
广发证券 认为,与全球朱格拉周期相关的两大出口趋势值得关注,一是发达经济体补库和中国消费品比价优势带动下的消费品出口改善;二是全球南方工业化和城镇化带动的通用机械等出口增长。在这两个趋势下,至少2027年上半年出口内生动能仍不会弱;这一点与基数抬高、海外AI资本开支放缓这两个因素对冲,估计最终出口在2027年仍有望实现一个中高增速。
工业生产持续改善
仔细观察可以发现,2026年工业增长的季度波动与GDP增长的节奏变化是一致的。三个季度的规模以上工业增加值同比增速分别是6.1%、4.7%和5.1%,二季度工业增速出现回落,这里可能有一些国内外的偶然供给扰动影响。
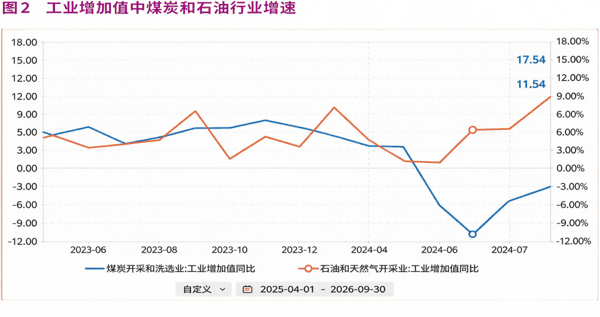 国家统计局新闻发言人、副局长毛盛勇在10月19日的新闻发布会上,详细解释了二、三季度工业增长的变化:“一些石油、 煤炭 相关的产业,对经济增长形成了一定的下拉作用,所以二季度回落了。从三季度来看,石油链相关产业明显改善。石油链相关产业主要就是原油开采、石油加工、化工,这三个行业在三季度都有明显的改善和回升,这一方面是优化政策,另一方面是产业的竞争力在进一步彰显。所以石油链的相关产业增加值增速,二季度是下拉,三季度是正向推动作用。煤炭也一样,从三季度的月度之间来看,逐月改善。”
对于四季度工业的走势,辛超比市场上大多数机构的预期要乐观一些。他指出,三季度以来,影响煤炭和石油链相关的供给扰动已经逐渐减弱。最近几个月,煤炭产量的降幅在持续收窄,叠加年底的保供,煤炭产量在四季度估计会有一个明显的恢复。原油炼化行业6月受到国际油价的负面影响最大,之后也开始逐步好转。辛超预计四季度工业增加值同比增长可能达5.4%,比三季度回升0.3个百分点。
从市场的角度看,自6月底市场调整以来,截至11月10日,煤炭板块的涨幅达到10.9%, 石油石化 板块涨幅也达到6.3%,是少有的获得正收益的板块。
(本文已刊发于11月14日 出版 的《证券市场周刊》。)
(文章来源:证券市场周刊宏观号)
主题:出口|四季度中国经济有支撑|基金|新股