
继三安之后,瑞丰、聚灿Mini/Micro LED项目也踩下刹车,为何集体"等"到2028?
近日,瑞丰光电、聚灿光电先后踩下刹车——将各自Mini/Micro LED项目达到预定可使用状态日期延至2028年12月。加上早先调整节点的三安光电,三家分处产业链不同环节的公司,不约而同把产能时钟拨到了2028年。
回溯2021—2022年,Mini/Micro LED赛道曾掀起一轮数百亿级扩产潮,资本密集涌入芯片、封装、面板各环节。如今三家公司集体延期,标志着行业正式从"资本催熟"进入"需求验证"阶段——这不是一场同步的撤退,而是一次基于不同约束条件的理性错峰。 但"等"的原因,三家各不相同 。
瑞丰光电:等车规认证周期
截至2026年9月30日,瑞丰光电募投项目的累计投入情况如下:
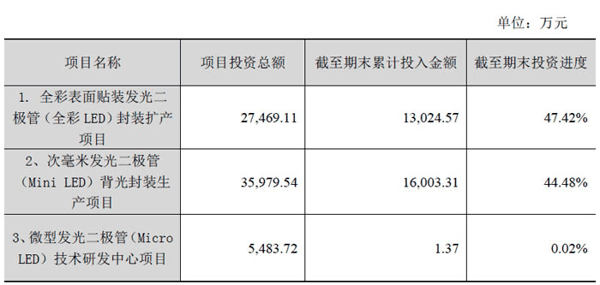 对比两个延迟项目,差距一目了然:Mini LED 背光封装生产项目已完成近半建设,而 Micro LED 研发中心项目仅投入1.37万元,几乎可以忽略不计,尚未进入大规模建设阶段。这次延期对前者是产能建设节奏调整,对后者则是对一条长期技术路线的存续确认。
翻看公告原文,瑞丰把原因归结为车规环节的节奏。车规产品需通过严苛的全流程认证,可靠性、稳定性要求远高于消费类产品,车规认证周期长、客户决策流程审慎。因此公司在车载显示领域采取"分步推进、稳步扩产"策略,前期优先投入技术研发、车规客户认证、供应链体系搭建与品质管控能力建设,避免产能闲置。
为什么车规认证这么耗时?拆开看供应链的底层逻辑。车载显示认证壁垒不仅在于产品本身的宽温、寿命、电磁兼容等可靠性指标,更在于整套供应链需通过IATF 16949质量体系审核,从芯片到模组每环都要求全程可追溯。客户切换供应商的验证成本极高,一旦完成定点导入便形成长期粘性——这正是瑞丰愿意"等"的底气:车规认证这道墙,翻过去是护城河,翻不过去才是死胡同。
瑞丰光电在公告中判断,Mini LED 背光已在大尺寸电视、中尺寸平板/笔记本实现规模化渗透;Micro LED 在巨量转移、良率提升、制造成本优化等环节仍有技术门槛,但随着核心工艺成熟、产业链配套完善,行业有望进入高速成长期。
聚灿光电:等红黄光产线先贡献收入
与瑞丰光电的封装环节不同,芯片端的聚灿光电面临的是另一类约束——资源配置的优先级重排。要看懂聚灿的延期,得把两个项目拆开看。
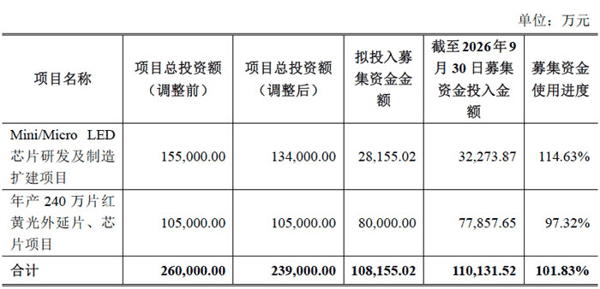 本次延期的是“Mini/Micro LED芯片研发及制造扩建项目”,募资虽已全部投入完毕,延期的实为剩余自有资金部分。截至2026年8月31日,本项目募集资金使用进度已达114.63%,而项目总投资进度仅30.72%。
回看公告记录,这已经是两年内第二次调整节奏。2024年8月由2025年8月延至2026年8月,本次再由2026年8月调整至2028年12月。
聚灿有底气这么做,因为红黄光产线正在快速起量。该项目已处产能释放阶段,2026年上半年实现收入7,816.62万元,同比增长1,764.96%,占主营业务收入比重接近10%;第一阶段月产10万片已满产,第二阶段月产10万片开始上量。相比之下,Mini/Micro LED 扩建项目仍需持续投入。
往红黄光上砸资源,表面看是短期造血的商业选择,往深了看还有技术卡位的考量。红黄光芯片是RGB全彩显示不可或缺的一环,尤其在Micro LED中,红光芯片的外量子效率(EQE)长期远低于蓝光,一直是全彩化量产的核心瓶颈。提前卡位红黄光产能,既是用成熟产品养活研发管线,也是为未来Micro LED全彩方案储备关键筹码。
把资源投向已能贡献收入的产线, 是商业逻辑的自然选择,而非赛道判断的改变。
三种不同的"等",同一个2028年
将瑞丰和聚灿两家公司的情况与三安光电的调整节点放在一起看, 三条时间线指向同一个方向。
三安光电是三家项目调整中的先行者。早在6月底,其120亿元级产业化项目(募投承诺投入69亿元)节点已由2026年6月延至2028年6月。公告列明的影响因素包括:下游消费电子市场需求节奏放缓、Mini/Micro LED 终端应用放量慢于预期、Micro LED 关键工艺规模化验证进度滞后,以及国际贸易摩擦导致设备交期延长等。截至2026年6月末,该项目募集资金累计投入进度为51.02%。这是三家公司中最早释放的信号,也是最典型的"产能等市场"逻辑。
至此,三家公司的扩产时钟全部拨到了2028年达到预定可使用状态, 但约束条件分属三类:
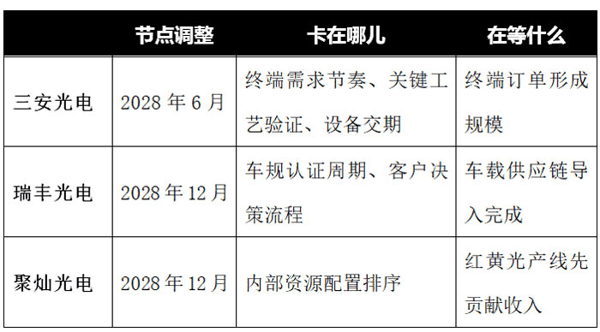 三份公告对照来看,Mini/Micro LED的产业化节奏,比2021—2022年资本密集涌入时的预期要慢。这不是某一家企业的误判,而是技术成熟度、终端应用、供应链配套与认证周期多重约束叠加的结果。芯片端等终端放量,封装端等车规认证,聚灿等内部造血——三家卡点不同,但都指向同一件事: 重资产产线的经济性,需要终端订单先形成规模。从"抢跑式扩产"到"按需投放",折射的不是赛道走不通,而是资本纪律的回归。
但驱动这三家调整节奏的力量,来源各不相同:三安卡在需求放缓与工艺验证滞后的双重节奏里,瑞丰等的是车载认证与技术成熟的窗口,聚灿则是把资源优先让位于已临近放量的红黄光产线。前两家受产业时钟牵引,后一家主动重排资源序列。"集体延期"四个字描述的是同一窗口内的同一动作,不是同一种原因。而"等"的期限不约而同定在2028年。
为什么节点都落在2028年前后?
三家公告各有各的理由,但把时间轴对齐后会发现, 2028年前后恰好是三条产业节奏的交汇点 :
一是工艺节奏。 Micro LED量产的关键约束在巨量转移——行业平均良率99.99%,而商业化门槛是99.9999%。每道工序良率相乘,综合成本才能下探。行业普遍预期,关键工艺与成本拐点要等到2027—2028年。
二是认证周期。 车载显示要过宽温、寿命、电磁兼容等严苛认证,从送样到量产天然需要3—4年周期。行业节奏是2026—2027年完成认证与定点,2028年前后进入规模化上车窗口。
三是需求节奏。 无论是AR眼镜、车载还是大尺寸电视,规模化、稳定的商业化需求都还在培育期。第三方机构判断,Micro LED有意义的市场量级将从2027—2028年才开始释放。
三条产业节奏指向同一窗口,三家公司的延期节点自然落在了2028年前后。但"等"到2028只是第一步——节点落定之后,真正的考题才刚开始。
节点落定之后,该盯什么
"延期"把验收时点推到了2028年, 也把不确定性推到了2027—2028年。
延期意味着资本开支后移,避免了短期大规模转固的折旧压力,也保留了现金流弹药。在终端需求尚未明确规模放量的窗口期,这是审慎的财务策略—— 每一分资金都需花在能最快产生回报的环节 。
瑞丰方面,Mini LED 背光封装要在两年内完成剩余过半建设,车载定点能否持续批量交付决定产能有无订单承接;Micro LED 研发中心从0.02%起步,两年内能完成多少实质建设需逐季跟踪。聚灿方面,13.4亿元总投资仅落地30.72%,剩余约9.3亿元资本开支的投放速度、红黄光二阶段产能释放后的盈利质量,以及 Mini/Micro LED 芯片订单能否撑起新增产线,都是待验证变量。
赛道没有被证伪,只是重资产的兑现周期被重新定价。2028年不是随便选的年份——它对应车规产品从认证到量产的完整周期,也对应Micro LED关键工艺从实验室走向量产线的预期窗口。三家把时钟拨到同一年, 本质是产业对"何时能赚钱"的集体校准 。
但校准不等于兑现。2027年起,订单落地、良率爬坡、定点转化才是真正值得逐季跟踪的信号。Mini/Micro LED的产业化,注定是一场马拉松——2028年,不过是中途的补给站,而非终点线。