
TCL中环拟购买中环领先65.8%股份,管理层明确坚持光伏和半导体材料双主业
TCL中环拟购买中环领先65.8%股份,管理层明确坚持光伏和半导体材料双主业
2026年11月17日 07:2
11月16日, TCL中环 (002129.SZ)就发行股份收购控股子公司中环领先少数股权举行媒体沟通会。根据此前披露的方案, TCL中环 拟向无锡产发、 TCL科技 、国投集新等50名交易对方发行股份,购买中环领先65.80%的股权。交易完成后, TCL中环 对中环领先的持股比例将由32.72%提升至98.52%。
此次交易正值 半导体 硅片需求回暖、中环领先经营改善之际。持股比例提升后, 半导体 业务对上市公司的业绩贡献有望进一步增加。
发股收购65.8%股权,提升管理效率
本次交易包括发行股份购买资产和募集配套资金两部分。TCL中环拟以7.59元/股的价格发行股份购买中环领先65.80%的股权,同时拟向包括 TCL科技 在内的不超过35名特定投资者募集配套资金,具体金额尚未确定,主要用于标的公司项目建设等。其中, TCL科技 拟认购配套融资发行股份总数的20%至30%。
TCL中环管理层在交流会上表示,此前中环领先由51家股东共同持有,重大经营决策需要经过多方治理和审议。交易完成后,上市公司持股比例将提升至约98.5%,有助于提高经营决策和管理效率,加快研发投入、产能扩建及全球化战略推进,并进一步统筹资源、完善激励机制。
三季度实现单季盈利,加快大尺寸硅片扩产
中环领先的经营改善,是TCL中环选择在当前时点推进收购的重要背景。
2026年前三季度,中环领先实现营业收入49亿元,同比增长15%,整体实现盈亏平衡;其中第三季度营收18.58亿元,同比增长23%,单季度净利润约8000万元,实现经营性盈利。2025年,公司实现营业收入57.6亿元。
出货量方面,前三季度中环领先 半导体 硅片出货量同比增长21%,其中12英寸产品增长24%,8英寸及以下产品增长18%。公司称,其半导体硅片全尺寸出货面积保持国内第一、全球第六,产品覆盖4英寸至12英寸,涵盖直拉、区熔等工艺,以及抛光片、外延片等品类。
对于行业走势,中环领先管理层认为,本轮需求增长与以往主要由 消费电子 、 汽车 电子 驱动的周期有所不同。AI算力建设带动先进逻辑、 存储芯片 需求增长,并逐步延伸至功率、电源管理等特色工艺芯片。公司判断,未来两至三年半导体硅片需求仍有望保持旺盛。
产能方面,公司预计今年年底8英寸产能将达到每月约100万片,后续提升至每月140万至150万片;12英寸产能年底将达到每月约100万片,明年年中提升至约130万片。此外,公司已启动深圳工厂规划,未来12英寸产能规划将超过每月200万片。研发重点则包括先进存储、先进逻辑、 先进封装 用硅片及SOI等领域。管理层提出,未来目标是实现全球市场份额15%以上。
坚持双主业,光伏与半导体各有侧重
对于收购是否意味着 半导体材料 成为第一主业,TCL中环管理层明确表示,公司仍将坚持 新能源 光伏和 半导体材料 双主业经营,本次交易并未改变公司的业务结构和战略定位。
光伏业务方面,公司将继续推进适度一体化和全球化,提升高效产品占比,重点推动BC技术向规模化量产转化,改善经营和现金流。管理层表示,近期光伏业务资本开支主要围绕收购一道 新能源 及BC技改展开,暂时没有大规模新增硅片产能的规划。
半导体材料 业务则将重点支持12英寸产能建设和高端产品研发。公司此前披露的深圳项目规划产能为每月70万片,总投资约120亿元,将通过债券融资、项目公司股权融资及自身出资等方式安排资金。
管理层认为,光伏与半导体在晶体生长、硅材料加工、质量控制和制造管理等方面具有共通性。随着两大业务发展,双方在规模化制造、供应链协同、数字化及AI赋能等方面仍有进一步协同空间。
随着中环领先持股比例提升、经营逐步改善,半导体材料业务有望成为TCL中环更重要的业绩支撑。与此同时,光伏业务着力修复经营,两大主业将按照各自节奏推进,构成公司后续增长的重要基础。
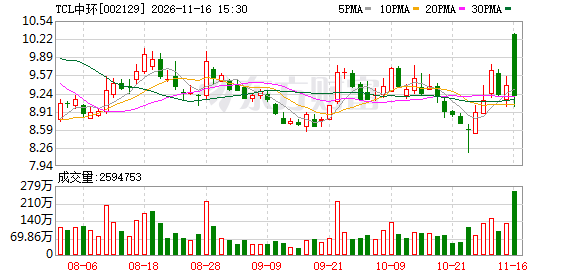
11月16日收盘,TCL中环报收9.18元,跌2.13%。
(文章来源:澎湃新闻)