
招商银行:“零售之王”正在换一台发动机
 守住基本盘:
营收先停滞,后回暖
招行的营收在2022年触及3448亿元的高点,随后连续两年下滑:2023年下降1.6%,2024年下降0.5%,2025年为3375亿元。
归母净利润则一路走高,从2021年的1199亿元增至2025年的1502亿元,只是增速越来越慢,2025年仅为1.2%。
也就是说,过去三年,招行做的主要是“守”:守住资产质量,守住成本,让利润勉强留在增长线上。
2026年上半年,局面出现变化。营收1782亿元,增长4.83%;归母净利润764亿元,增长2.02%,利润增速已连续5个季度改善。
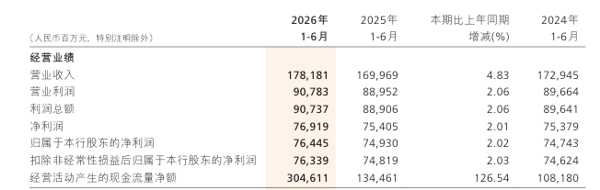 ▲招商银行财报截图 转折的关键在息差。前几年,贷款利率一路下行,存款成本却降得慢,息差被两头挤压。今年上半年,生息资产收益率下降32个基点,计息负债成本下降30个基点,两边几乎打平。净息差为1.83%,同比仅收窄5个基点,去年同期的降幅是12个基点。
息差不再大幅下滑,营收才得以回升。但回升之后,增长究竟靠谁,要看它的业务结构。
三台发动机:
零售是底色,对公在接棒
如果把招行的业务拆开来看,可以视作三台发动机。
第一台是零售,它仍是这家银行的底色,占营收的54.34%。6月末,客户总资产达到18.44万亿元,较年初增长近8%。但零售的“存”与“贷”已经分化:资产规模在涨,贷款却在收缩。一方面是居民借贷需求不足,另一方面是招行主动压降了高风险的信用卡业务,上半年信用卡余额减少482亿元。
第二台是对公,它接住了零售腾出的空档。较年初计算,对公贷款增长9.08%,约合增加2900亿元,其中制造业占比近27%。存款端对公同样更猛:二季度对公存款增加1473亿元,零售仅增加560亿元。
第三台是综合化与国际化。8家主要子公司的总资产超过1万亿元,营收占比12.92%;境外机构营收增长30.56%,2025年底,招行的金融资产投资公司(AIC)也获批开业。
这一块体量尚小,增速却最快,代表着招行想走的第三条路。
壁垒与代价:
最强的地方,恰好最难放大
在这样的结构下,招行还有三道互相支撑的壁垒。
第一道是负债。活期存款日均占比49.6%,客户存款成本只有0.97%。这些便宜的钱来自对客户的长期经营,是最难被复制的东西,也是息差下行周期里最大的缓冲。
便宜的钱从何而来?靠的是第二道壁垒:客户经营。客户把资产放在招行,招行既拿到低成本存款,也赚到代销理财、基金、保险的手续费。因此它的收入越来越不依赖利差:非息收入占营收的37.13%,上半年大财富管理收入增长18.44%。
第三道是风控与效率。不良率0.94%,拨备覆盖率385%,成本收入比29.7%。这让招行在放缓增长的时候,至少不会在质量上出问题。
只是,优势越突出,难题也越清楚——招行最强的那一块,恰好是眼下最难放大的。
 ▲据招商银行官网 先看零售。零售不良率为1.16%,新生成的不良中六成多来自信用卡。主动压降无可厚非,但信用卡和消费贷偏偏是零售里收益最高的资产,压下去,等于放弃了一部分最丰厚的利润。
再看对公。它能保住规模,却很难复制零售的护城河:对公客户议价能力强、黏性弱,沉淀不出同样便宜的存款和持续的中间业务收入。所以对公更像“补位”,要成为新的主力,还差一步。
最后是增长转化为利润的效率。营收增长4.83%,拨备前利润增长5.6%,到归母净利润只剩2.02%,差距主要被信用减值吞掉。一季度减值损失增长15.65%,是营收增速的4倍多;拨备覆盖率也从2021年的484%降到了385%。安全垫依然很厚,但正在被消耗。
同业坐标:
质量依旧居前,速度不再领先
光看自己不够,放进同业里才有坐标。
先看赚钱能力。上半年,招行ROE为13.42%,9家股份行的平均值不到9%,兴业为9.58%,民生、光大、华夏只有五六个点。放到42家上市银行里,招行排第七,前面六位全是杭州、青岛、江苏等地城商行。
再看增速。招行上半年营收增速在9家股份行中排第二,但2.02%的利润增速落在了浦发、平安等银行之后。也就是说,招行依然是同业里质量最好的银行,但已经不是跑得最快的那一个。
这个变化,直接写进了股价。2021年,招行市净率曾达到1.82倍,年内峰值市值1.46万亿元,一度超过农业银行等国有大行。如今,市值在1万亿元上下,市净率在0.9到1倍之间,市盈率7倍左右,股息率接近5%。
再看最近一年的走势。2025年,招行股价上涨约12%(按复权口径),与银行指数涨幅基本持平,过去靠“高增长”换来的估值溢价正在收窄。2025年底,招行市净率为0.97倍,银行板块平均约0.7倍,溢价仍在,但已不像从前那样遥遥领先。
管理层自己也看到了这个趋势。时任行长王良在2026年3月的业绩会上坦言,招行的ROE从2021年的16.96%降至2025年的13.44%,一方面是每年分红35%,留下的净资产越积越多,另一方面是利润放缓。他还表示,ROE未来大概率继续下行,会以10%为底线来管理。
这番话意味着,招行的角色正在从“快”转向“稳”。市场接下来关心的,也就不再是它还能涨多快,而是它能把ROE稳在多高。
【结语】
所以,招行现在面对的,已经不是“还强不强”,而是“下一个故事是什么”。
股价其实已经替市场回答了一半:今天的估值,反映的是“一家优秀、但不再快速成长的银行”。要改写这个判断,需要三件事:对公站稳,财富管理做出能力,零售风险见顶。
过去20年,它靠放贷把零售做到了第一。接下来,它要靠经营客户的资产,证明这个第一还能继续。
(本文仅为个人分析,不构成任何投资建议。投资有风险,入市需谨慎。)
红星资本局智慧财报工作室 刘谧 周怡
编辑 郭庄
审核 冯玲玲