
“可怕的”比亚迪:低谷是检验企业成色的最佳场景
46.36万辆,是比亚迪9月交出的答卷。但比这一数字更值得审视的,是其背后的支撑体系:技术底蕴、战略定力、组织纠偏能力,以及一家将所有短板逐一补成长板的组织。
来源:砺石商业评论
导语: 46.36万辆,是比亚迪9月交出的答卷。但比这一数字更值得审视的,是其背后的支撑体系:技术底蕴、战略定力、组织纠偏能力,以及一家将所有短板逐一补成长板的组织。
 王川/作者 砺石商业评论/出品
1
2026年10月7日,比亚迪发布了9月产销快报。
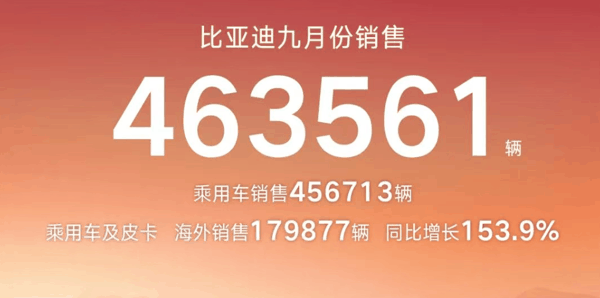
数据显示,当月新能源汽车销量46.36万辆,同比增长16.98%,环比增长5.28%,刷新其9月单月销量的历史纪录。比亚迪由此成为当月中国唯一一家月销突破40万辆的车企,稳居车企销量榜首。结构上,乘用车销量45.67万辆,其中纯电车型27.31万辆,插电式混合动力车型18.36万辆;海外出口18.07万辆,同比大增153.9%,占集团总销量比重为38.8%。全月共有7款车型单月销量突破3万辆,产品覆盖从入门到高端的完整价格带。
而在一年之前,这份数据的走向截然相反。
2025年10月8日,比亚迪披露2025年9月产销快报:月销39.63万辆,同比下降5.52%。这是其自2024年3月以来首次出现单月同比下滑,终结了连续18个月的同比增长态势,同期被上汽集团以43.98万辆反超,失去月度销量冠军之位。彼时,市场的主流叙事是,比亚迪的护城河正在失效,“属于比亚迪的时代已经结束”。
一年之后,46.36万辆、同比增长近17%、创9月历史新高的答案,使上述判断集体失效。而这份数据的真正分量在于,过去这一年,比亚迪并非在顺周期中顺势加速,而是在逆周期中完成了一次反转。
 要理解这次反转的含金量,需要先还原它在2025年究竟跌得有多深。事实上,直到2026年前三季度,其累计销量仍为负增长,2026年1至9月,比亚迪累计销量313.16万辆,同比下降3.94%(上年同期累计321.36万辆)。换言之,9月单月创下历史新高,但前三季度累计销量依然低于上年同期。它不是在一路向上的曲线上继续攀升,而是在经历了一段持续低迷之后,硬生生把增长曲线重新拉回了上行通道。
这才是最值得审视的地方。因为这背后牵涉的,是一个关于企业成长节奏的基本命题, 任何一家企业的成长都不是线性的,而是波浪式的。
2025年的比亚迪,面对的是三重挤压。
首先,是先发优势被持续追平。
2020年前后,凭借对新能源趋势的前瞻判断,以及刀片电池、DM-i超级混动等差异化技术,比亚迪实现爆发式增长,并于2024年前后触及高点;但当全行业完成向新能源的转向,竞争对手在插混与纯电两条技术路线上密集投入,其原有的技术代差被迅速抹平。领先一步构成优势,领先半步则沦为常识;当优势成为常识,优势本身即告消解。
其次,产品短板被放大。
在竞品集中发力的一段时期,比亚迪在外观设计与智能驾驶等维度的不足,被市场与舆论反复审视。对一个体量如此庞大的企业而言,任何短板都会被置于显微镜之下。
再次,竞争强度显著抬升。
新势力穷追不舍,传统车企全面转型,价格竞争此起彼伏。当所有参与者同时驶入同一条赛道,头部企业的相对优势必然被稀释,这是行业演进的客观规律。
三重压力叠加的结果是,2025年比亚迪所失去的,与其说是销量,不如说是市场对其“能否重回增长”的信心。资本市场与舆论场对头部企业向来苛刻,当你连续十八个月高增长时,一切都被视为理所当然;而当你首次出现单月下滑,此前所有被掩盖的问题便会被集中翻出,成为“衰落”的注脚。这种近乎条件反射式的悲观,本身就需要被审视。
恰恰是在这里,需要引入一个常被忽略的判断尺度—— 企业的成长具有周期属性,高峰与调整交替出现,本身就是常态。 没有企业能够长期维持陡峭的增长斜率,因为斜率背后是技术红利、市场红利与组织能力的多重叠加,而这些要素均具有周期性。一家企业的成长轨迹,更接近一条螺旋上升的曲线:冲高、回落、休整、再冲高,一次次循环往复。回落期并不等于衰退期,它有时恰恰是下一轮增长的蓄力阶段。 比亚迪2025年的低迷,很大程度上正对应这样一个调整阶段。它并非一家企业在走下坡路,而是一家体量庞大、此前增速过快的企业,在短暂休整之后重新蓄力。
更进一步说,周期的存在对企业而言并非坏事,反而是筛选机制。它会把那些只具备短期爆发力、缺乏深层底蕴的选手淘汰出局,而把真正具备穿越周期能力的企业留在牌桌上。真正值得追问的问题,从来不是“它为什么会跌”,而是“它跌下去之后能不能爬起来”。这就把问题引向了下一层,在同行普遍停滞的2026年9月,比亚迪究竟是如何爬起来的?
2
把视线拉至2026年9月的中国车市全景,主题是“冰火两重天”。
一端,是造车新势力的集体放缓。
9月,新势力阵营整体呈现“交付尚可、国内增长近乎停滞”的态势。零跑凭借极致性价比连续三个月月销突破10万辆;小米、小鹏交付超4万辆,为少数亮点;蔚来、极氪、理想、深蓝交付超3万辆,其中理想跌破3.2万辆,在头部阵营中处于末位。多家新势力当月销量出现下滑,“六大新势力走跌”成为9月车市的另一注脚。整个行业的国内增长空间,已明显受限。
另一端,是比亚迪的逆势上行。
由此形成一个极为悬殊的对照,当绝大多数新势力仍在为守住3万辆、4万辆的月销门槛而挣扎时,比亚迪在40万辆的量级上,依然实现了17%的同比增长。
体量越大,维持增长的难度越高。这既是数学问题,也是管理问题。一个年销数百万辆量级的企业仍能保持接近17%的同比增速,其所依赖的绝非偶然,而是系统能力。同行的困境是“小步亦难行”,比亚迪的状态是“体格最重却跑得最快”——这一反差,正是其“可怕”之处。
那么,这一年它究竟做了什么,得以完成如此反转?答案可归结为三条主线:重新拉开技术代差、以产品矩阵覆盖全价格带、以出海构建第二增长曲线。而这三条主线并非彼此孤立,它们共同指向同一个能力—— 发现短板、正视短板、并快速补齐短板的能力。
先看技术。 2026年3月5日,比亚迪在深圳举行“闪充中国 改变世界”发布会,正式推出第二代刀片电池及配套闪充技术。此次突破的含金量可从三个层面衡量:
第一,补能效率。常温条件下5分钟充好、9分钟充饱,低温环境(零下30摄氏度)仅延长3分钟,王传福在发布会上宣布该技术创造了全球量产充电速度的新纪录。
第二,技术取舍。行业长期将“闪充”与“高能量密度”视为一对矛盾,比亚迪在实现闪充的同时,使能量密度不降反升,较第一代提升5%以上。
第三,体系协同。第二代刀片电池为历时六年迭代的磷酸锰铁锂体系,直指充电慢、低温充电难两大痛点,并同步推出1500kW级闪充桩与闪充基础设施规划,以“电池+补能网络+整车产品”的协同路径解决补能问题。