
三大业务全线向好,麦科田依托平台优势锚定医疗器械创新新赛道
三大业务全线向好,麦科田依托平台优势锚定医疗器械创新新赛道
2026年10月16日 00:03
时隔十年,全国卫生与健康大会再次召开。会议强调,我国所要建成的健康中国,应当具有强大的健康管理能力、疾病防控能力、 医疗服务 能力、医保支撑能力、医药创新能力、人才培养能力,能够有效满足人民群众日益增长的健康需求,主要健康指标持续稳步提升。
在此背景下, 医疗器械 国产化创新是不可或缺的一环。作为覆盖生命支持、微创介入、 体外诊断 的平台型 医疗器械 企业, 麦科田 的管线布局、全球化商业化,正是国产 医疗器械 夯实医药创新能力、补齐临床装备短板的微观样本。
近期, 麦科田 发布登陆港交所后的首份财报。这份财报不仅是这家一体化医疗器械企业上市后的第一次业绩大考,也是观察国内医疗器械行业转型逻辑的重要入口。
本次财报呈现出一个颇具行业代表性的特征:受上市一次性费用、 股权激励 股份支付等非经营性因素扰动,报表期内账面利润出现下滑,容易引发市场对盈利质量的误读;但剥离此类一次性影响之后,公司经调整利润、经营现金流等均保持正向增长,营收稳步扩张,毛利率持续抬升,核心经营底盘稳健。
透过这份财报,也能清晰看到平台型医疗器械公司的突围路径:依托多业务协同、全球化渠道与持续研发投入,在集采压力之下以产品创新完成细分赛道战略卡位。
三大板块全线增长
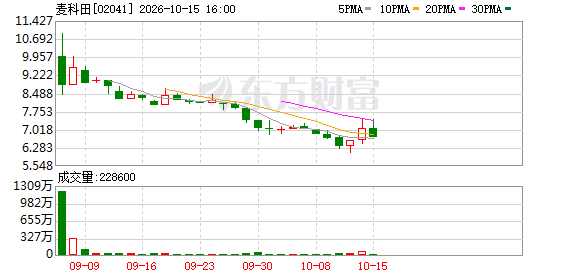
9月7日, 麦科田 于港交所主板挂牌,一举成为港股稀缺的同时覆盖生命支持、微创介入、 体外诊断 三大赛道的平台型医疗器械公司。9月28日,公司交出上市后的首份半年报。
报告期内,麦科田实现营业收入9亿元(人民币,下同),较2025年同期7.9亿元同比增长14.4%;毛利由4.2亿元增长至4.9亿元,毛利率从52.9%提升至54.5%,提升1.7个百分点。
业内审视新股财报,第一眼往往落在净利润上。麦科田报告期内利润下滑,但这一现象并非主营业务盈利能力恶化,核心原因是上市相关一次性开支与大额股份支付。
财报披露,报告期内产生上市开支2190万元,股份支付费用5250万元,两项均为非经常性、非现金类支出,直接压制账面净利润。剔除上述一次性因素后的经调整期内利润达到7624万元,同比增长9.8%;经调整EBITDA为1.6亿元,同比增长7.1%,核心业务真实盈利水平保持稳步上行。
分板块看,公司三大业务全部实现收入正增长,业务结构持续向高附加值产品倾斜,发展质量持续提升。
微创介入作为第一大收入板块,报告期收入4.5亿元,同比增长12.9%。板块增长 驱动力 来自产品组合持续优化,除传统耗材稳定放量外,高价值可重复使用、一次性内窥镜系统进一步抬升板块整体创收能力。
生命支持板块收入3.4亿元,同比增长14.6%,主力产品为药物输注设备。依托输注工作站、肠内营养泵国内市占率第一的龙头地位,公司持续加大EMEA(欧洲、中东、非洲)、美洲市场营销团队布局,海外市场销售拉动板块增长。
体外诊断 板块增速领跑,收入超1亿元,同比增长21.2%,分子诊断、血型检测、凝血检测产品销量快速放量。
盈利质量持续向好
盈利能力方面,公司销售成本同比增长10.3%至4.1亿元,低于收入增速,销售成本占总收入比例从47.1%降至45.5%,使得整体毛利率从52.9%提升至54.5%。
公司解释,毛利率改善主要来自销量扩大带来的采购效率和规模经济,以及产品组合向更高毛利率产品的战略优化。换言之,麦科田并非依靠提价换取利润,而是通过规模效应和产品结构升级,实现了更健康的盈利质量。
费用端同样透露出运营效率改善的信号。销售及营销开支同比增长21.4%至2亿元,但剔除股份支付影响后为1.8亿元,占收入比例从20.7%降至20.3%。研发开支剔除股份支付影响后为1.3亿元,占收入比例从15.7%降至14.3%,并非研发收缩,而是研发资源配置更聚焦重点在研项目。
经营活动现金流净额表现同样亮眼,由上年同期5770万元大幅提升至1亿元,增幅高达73.7%,现金流大幅改善,印证主营业务回款能力与经营韧性持续增强。
此外,全球化战略落地成效显著,截至报告期末,公司产品已销往全球140多个国家和地区,海外收入占总营收比例达到 47.1%,接近半壁江山,全球化布局持续兑现。
平台底盘稳步筑牢
把麦科田放回行业坐标系中,这份财报的分量会更清晰。
当前,中国医疗器械行业正处于转型发展的关键期。一方面,集采走向常态化,覆盖品类持续扩围,行业加速出清,依赖单一大单品、缺乏成本与规模优势的厂商承压明显;另一方面,创新审批提速、AI与数字化医疗兴起、海外市场打开,具备平台化产品组合和全球渠道能力的头部企业,抗风险能力显著强于单一产品厂商。
今年9月,第七批国家医用耗材集采落地,麦科田投标的18个品种全部中选。长期看,集采带来“以价换量”机遇,能够帮助企业快速提升国内 医院 渗透率,进一步巩固细分赛道市场份额。公司表示,将通过产品结构优化、运营提效与海外扩张,平衡中标带来的短期价格影响,依托规模效应放大国内市场份额。
多赛道一体化布局,是麦科田区别于同业的核心壁垒。截至今年6月30日,公司已构建完善的产品体系:拥有60余款生命支持产品、110余款微创介入产品、150余款体外诊断产品。其中,输注工作站、肠内营养泵连续多年国内销售额第一,消化系统微创介入耗材稳居国内行业前三,一次性胆道镜跻身国内前五,细分赛道龙头地位稳固。
依托丰富的产品矩阵,麦科田在国内搭建起深厚终端壁垒,产品覆盖6000余家 医院 ,包括约90%的三甲 医院 ,遍布31个省、自治区及直辖市,为业务稳定托底。
创新动能加速释放
报告期内,麦科田创新成果密集落地,多款核心产品实现获批上市,包括内窥镜系统、麻醉机、全自动IVD检测平台。同时,公司顺利拿下欧盟MDR、IVDR CE等多项国际高标准认证,打通国内外高端市场准入通道。此外,公司AI驱动iCMS新一代智能中央监护系统获批,实现床旁设备与医院信息系统打通,布局智慧医疗。
充沛的在研管线,为长期增长储备接续动力。目前,麦科田在研产品超60款,涵盖生命支持10余款、微创介入超过25款、体外诊断20余款。同时,公司搭建全球化研产体系,在国内和英国设立5个研发中心、5个生产中心,其中常州新研发制造基地持续建设中,持续夯实产能与研发底座。
面向未来,麦科田的战略方向清晰。一方面,持续丰富产品管线,推进重点产品注册、商业化落地,强化自主创新;另一方面,持续完善全球布局,推进主要产品的海外注册及认证,并持续提升国际化营运能力及品牌影响力。此外,公司将持续推进AI与数字化医疗产品深度融合,迭代核心设备,完善重点科室产品矩阵,把AI技术嵌入更多 医疗设备 ,拓展多元临床场景。
而支撑这一切的关键在于持续的研发投入。过去五年,公司研发投入占收入比重维持在近20%的行业高位;本次IPO募集资金中,35%将用于正在进行的研发项目以丰富产品线,20%投入制造中心扩产,5%用于IT基础设施与数字平台升级。
研发被置于募资用途的首位,信号意味深长。在行业从规模竞争转向创新竞争的拐点上,麦科田选择把弹药押注在最难被复制的长期能力上。
总的来看,麦科田上市后的首份财报显示,尽管账面利润短期受上市一次性费用扰动,但营收、毛利、经营活动现金流净额、经调整利润等均保持稳健增长。对于刚刚登陆资本市场的麦科田而言,资本市场的长期考验已然启幕,但至少从这份答卷看,它的长期经营底盘,足够稳健。
(文章来源:21世纪经济报道)