
股价连创新高!这家有色公司净利增56%,分红有提升空间
股价连创新高!这家有色公司净利增56%,分红有提升空间
2026年09月20日 14:25
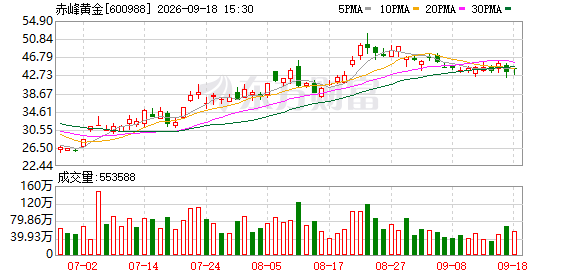
赤峰黄金 2026年上半年净利增长56.5%至17.32亿元,中期未分红。得益于金价高位震荡和产量中长期增长预期,券商积极看多。
在金价高歌猛进下, 赤峰黄金 (600988.SH)2026年上半年营收同比增长33.11%,归母净利润同比增长56.5%。业绩的增长主要来自自产金售价同比上升44.08%的影响。不过, 亮眼业绩的背后,产量下滑与成本攀升的隐忧同样不容忽视。 在金价高位震荡、产量中长期增长有望等利好支撑下,券商分析师维持看多态度。
赤峰黄金 利润增长中期不分红
近日, 赤峰黄金 交出了一份出色的半年报,2026年上半年,公司实现营收70.18亿元,同比增长33.11%;归母净利润17.32亿元,同比增长56.50%;扣非后归母净利润17.38亿元,同比增长56.34%。在业绩增长的同时, 赤峰黄金 股价也表现出色,年初至9月14日涨幅达43.59%(前复权价)。
得益于产品价格上涨、地缘冲突、美联储政策等外部因素影响,今年上半年 贵金属 和有色企业普遍业绩增幅较大,不少公司推出较为慷慨的中期分红方案,比如 行业龙头 紫金矿业 (601899.SH)2026年中期的派息方案为每10股派4.2元,合计约111亿元。相比之下, 业绩大增的 赤峰黄金 却无中期分红方案。
据Wind数据,赤峰 黄金 自2004年上市以来,除了上市当年有过分红外,至2022年末一直未进行过分红。2023年以来,公司分红比例分别为10.25%、17.23%、19.73%,累计现金分红(含回购)12.15亿元。相比之下, 行业龙头 紫金矿业 近三年现金分红比率为31.15%、31.45%、30.75%, 上市以来平均分红率为34.83%。
从股东回报规划来看,赤峰 黄金 2025年—2027年股东回报规划为“最近三年以现金方式累计分配的利润原则上不少于该三年累计实现年均可分配利润的45%”; 紫金矿业 的2026年—2028年股东回报规划为“以现金方式累计分配的利润原则上不少于2026年—2028年度累计实现的可供分配利润的35%”。
赤峰 黄金 董事长王建华公开表态:“‘让更多的人因赤峰黄金的发展而受益’,这是我们的总体价值观。当在决策事情上遇到利益最大化和价值最大化冲突的时候,我们应该有一份坚守。这本身就是为了长期的价值最大化,而不是短期的利益最大化。”
在近年监管鼓励分红回购、上市公司普遍提升分红力度和频次的大趋势下,赤峰黄金的分红态度引起股东关注。在今年9月的业绩说明会上, 有投资人提问“公司是否会规划中期分红?” 对此,赤峰黄金高管回复称,“董事会将根据公司业务发展、盈利能力、现金流及未来资本开支等情况 综合 考虑制定分红方案”。
2025年产金量未达预期
2026年上半年产金量下滑8.96%
赤峰黄金上半年营收和业绩的增长更多依赖于产品价格上涨,其自产金售价比去年上半年增长了44%。半年报还披露,公司上半年的自产金产量为6149.24千克,同比下滑8.96%;自产金销量6125.63千克,同比下滑9.45%。
值得一提的是,赤峰黄金2025年的产金量并未达预期。公开信息显示,在今年年初召开的2025年度工作会议上,赤峰黄金副董事长、总裁高波指出:2025年产金量未达预期,重点项目推进中仍暴露出进展缓慢、责任心不强等不足。“我们必须将压力转化为动力,系统性地解决这些问题”,为将来的产量跃升铺平道路。
赤峰黄金官网今年3月发布的 《赤峰黄金强化专家型高管团队:以人才引擎迭代驱动全球竞争力跃升》 文章指出,赤峰黄金的目标是“产量要上去、成本要控制、资源要接上”。从上半年产金规模下滑的现实情况看, “产量要上去”的预定目标暂未实现。
为实现上述目标,赤峰黄金加快收购和出海步伐。截至今年6月末,赤峰黄金的境外资产占总资产的比例达到72.5%。但是出海也面临不确定性。公开信息显示,赤峰黄金在老挝布局了 稀土 资源开发项目,合作方是 厦门钨业 。但在今年8月初,赤峰黄金公告称,为“响应并严格遵守 稀土 资源开发的相关政策要求,切实履行企业社会责任”,同意控股子公司厦门赤金厦 钨 金属资源有限公司暂停老挝川圹省勐康县的勐康 稀土 矿项目的运营。今年9月初的业绩说明会上,赤峰黄金高管透露,公司正“密切跟踪相关政策变化,积极寻求解决方案”。
单位成本涨幅较大
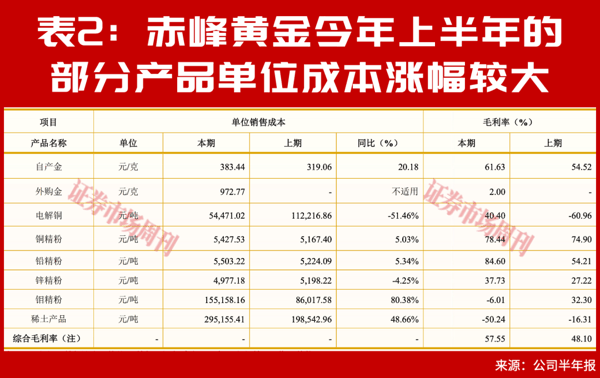
半年报披露,赤峰黄金今年上半年的自产金营业成本比去年上半年增长了9.8%;单位销售成本则从2025年上半年的319.06元/克,走高到今年上半年的383.44元/克,同比增长20.18%。此外, 钼 精粉、稀土产品成本也增长较快,其中 钼 精粉单位销售成本从2025年上半年的8.6万元/吨,走高到2026年上半年的15.5万元/吨,增幅超过80%;稀土产品同期销售成本也从19.9万元/吨走高到29.5万元/吨,增长幅度接近五成。
赤峰黄金旗下的老挝塞班金 铜 矿的单位营业成本也从2025年上半年的1432.58美元/盎司,走高到今年上半年的1836.79美元/盎司,同比上升28%;加纳瓦萨金矿同期的营业成本从1702.61美元/盎司,走高到2274.91美元/盎司,同比增长33.61%。
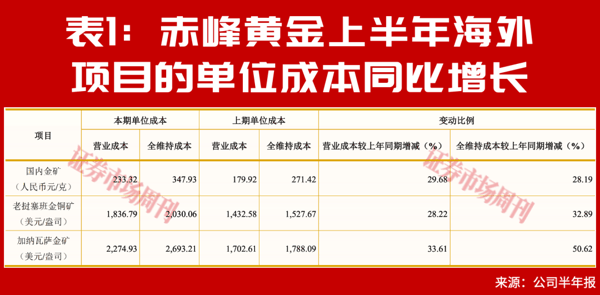 赤峰黄金向投资人解释,财报所披露的成本包括采矿和冶炼成本,含工队费用、爆破和冶炼厂化学品、电费、工资等成本。上半年单位产金成本涨幅较大,主要是: 一,税费提高。 金价上涨带动主营业务收入增加,导致资源税、权益金及可持续发展税同比增加,叠加加纳2026年4月资源税由5%调整为5%—12%阶梯税率,进一步拉高了单位成本; 二是部分矿山技改、大规模检修等影响黄金产量。 如五龙矿业盲竖井改造均导致出矿受限,老挝塞班金 铜 矿选厂一年一次的例行大规模检修等因素,导致矿石处理量下降。而且本期产金量同比下降,固定成本分摊增加,导致单位成本进一步上升, “预期随产量提升后,平均成本会相应下降”。
 ESG建设有提升空间
前述官网文章还透露,赤峰黄金把ESG也作为重点工作,“将在全球资源并购、技术标准对接、ESG治理等维度进一步提升专业水准”。Wind显示,赤峰黄金的Wind ESG评级为BBB级,而同 行业龙头 紫金矿业 、 洛阳钼业 、 山东黄金 等公司的ESG评级为AA级。
在金价层面,多重因素支撑高位震荡。 中信建投 宏观首席分析师周君芝、陈怡团队在今年8月底研报中表示:“2026年至今,黄金历经三轮显著行情切换,本质并非中长期定价逻辑重构,而是短周期流动性环境的剧烈博弈。”
历经上半年的调整后,7月以来黄金已完成基于美国等国财政约束和紧缩预期纠偏的首轮修复。周君芝、陈怡团队9月13日再次强调,短期关注9月下旬的FOMC会议,若加息路径没有出现整体上修,考虑到核心商品通胀温和,通胀扩散度收敛, “金价在4300美元附近支撑较强,短期回调或被视为逢低布局机会。”
值得一提的是,多国央行对黄金的配置提升也推动了金价震荡走高。比如中国人民 银行 9月公布的官方储备资产数据显示,截至2026年8月末黄金储备为7673万盎司(约2386.57吨),环比增长65万盎司(约20.22吨)。这是央行2024年11月重启购金以来,连续22个月增持黄金。而且相较于7月持有黄金规模增长64万盎司情况,8月数据显示央行购金力度进一步加大。
在今年9月的业绩说明会上,赤峰黄金高管明确表示,有信心完成2026年度目标。银河证券有色分析师华立也在最新研报中,对赤峰黄金给出2026年—2028年归母净利润40.25亿元、51.03亿元、69.77亿元的业绩预期,维持“推荐”评级。
(本文已刊发于9月19日 出版 的《证券市场周刊》。文中提及个股仅为举例分析,不作投资建议。)
(文章来源:证券市场周刊)