
“械字号”祛魅
“械字号”祛魅
2026年10月30日 20:59
行业从抢证红利正式迈入效率竞争的下半场
作者:赵刚
过去两年,“妆械联合”曾是功效护肤行业心照不宣的共识,头部企业争相涌入 医疗器械 敷料赛道,试图用“械字号”的信任背书撬动高毛利溢价。
 珀莱雅 推出PROYA MED系列, 上海家化 旗下玉泽上线重组胶原蛋白修护产品,夸迪同步铺开三条“械字号”产品线, 巨子生物 、 贝泰妮 、 敷尔佳 则集体把管线推向注射类三类 医疗器械 。
医疗器械 类敷料长期享有高于普通护肤品的毛利率与溢价能力,而弗若斯特沙利文预计,到2026年中国医疗器械类敷料产品市场规模将达253.8亿元,2022—2026年复合年均增长率约30%。
随着2026年第三季度报告的陆续披露,这场热潮迎来了降温。 敷尔佳 把增长交给了“妆字号”, 锦波生物 出现“以价换量”,就连壁垒最厚的医美注射赛道, 爱美客 也开始为份额付出销售费用提升的代价。
当供给闸门拉开、产能走向过剩,“械字号”的光环正在被祛魅。
“械字号”定义的公司增长交给了“妆字号”
2023年, 敷尔佳 成功登陆创业板。其招股书披露的核心产品为医用透明质酸钠修复贴,即消费者俗称的“白膜”,公司被称为“医美面膜第一股”。
市场当时认为这是一门好生意,很大程度上是因为敷尔佳的“械字号”产品既能依托医疗器械的信任背书,又有消费品的渠道布局自由。上市前后,该公司医疗器械类产品的毛利率长期保持在80%以上。
但三年之后,敷尔佳曾经的利润基座正在变薄,一家由“械字号”定义的公司,正在把增长交给“妆字号”。
最新的三季报显示,公司前三季度营收同比增长36.43%,但归母净利润、扣非净利润仅分别增长11.35%、0.95%。敷尔佳称产品结构变化,导致毛利率下降4.25个百分点。
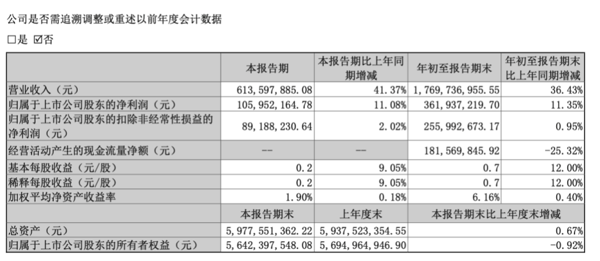 图源:敷尔佳2026年三季报
具体来看,结构变化主要产生在两个品类中。2026年上半年,敷尔佳的 化妆品 收入为8.39亿元,占比为72.54%;医疗器械收入为3.18亿元,占比为27.46%,看起来仍是“妆械并行”。但医疗器械毛利率为84.85%,同比还提升0.63个百分点; 化妆品 毛利率为73.86%,同比下降6.56个百分点。
到了第三季度,增长的剪刀差彻底拉开, 化妆品 收入同比增长58.8%,医用械品只增长2.8%。
巨子生物 今年的中期业绩也显示出类似的问题,上半年的医疗器械收入为6.10亿元,下滑12.0%,降幅是功效性护肤品的2.7倍。
锦波生物 的“价格战”
如果敷尔佳的问题是把增长交给了“妆字号”,那 锦波生物 面对的则是更难的一层。
锦波生物是手握三张重组胶原蛋白三类械注册证的公司,2026年前三季度营收为10.65亿元,下滑17.80%;归母净利润为3.54亿元,下滑37.72%;单三季度营收下滑32.74%,净利润下滑58.90%。
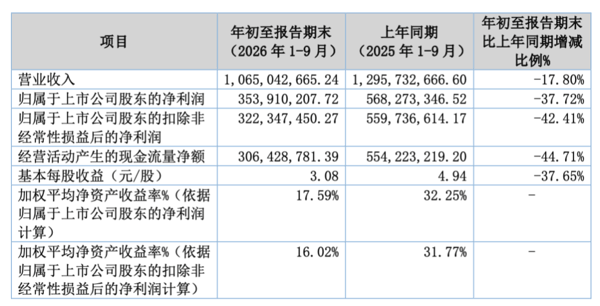 图源:锦波生物2026年三季报
综合 财报可以发现,锦波生物的核心产品重组Ⅲ型人源化胶原蛋白植入剂的售价与收入同步下降,注射用重组人源化胶原蛋白生产车间转入固定资产后,产能尚未充分释放,折旧摊销却已计入成本。
同样值得注意的是锦波生物内部的业务结构也在发生此消彼长的变化。2026年上半年,其医疗器械板块收入为5.95亿元,同比下滑15.95%,其中核心产品薇旖美冻干纤维收入为5.60亿元,下滑13.23%。
公司称,收入下滑主要是由于渠道改革处于过渡期,并主动对核心产品降价。同期,功能性护肤品收入为1.49亿元,同比增长22.93%。这一结构性变化与敷尔佳类似。
但由于锦波生物的护肤品业务体量较小且毛利率低于医疗器械业务,其增长不足以填补医疗器械业务下滑带来的缺口。
有分析人士指出,尽管该公司的核心产品累计临床应用已超430万支,规模仍然较大,但产品价格和产能利用率均面临压力,这显示出在本该供给稀缺的细分品类中出现了“以价换量”的现象。
敷尔佳与锦波生物分别为二类、三类“械字号”敷料领域的头部企业,当前前者依赖“妆字号”业务拉动增长,后者通过降价稳固市场份额,二者均面临毛利率下行的情况。
“祛魅”如何发生?
审核端闸门已拉开。2026年4月,国内三类医疗器械胶原蛋白注册证达18张,动物源胶原蛋白三类证11张,较2021年大幅增长;二类械敷料门槛更低,2026年新增“械字号”面膜生产备案企业186家,超六成采用代工模式;上游原料也呈过剩态势,锦波、华熙等企业合计年产能超50吨。
供给一旦过剩,最先反应在价格上。有消费者反馈,目前不少在药店售卖的医用敷料单片价格已低至1元,主要是白牌和药店自有品牌,但可复美单片约29.7元、薇诺娜约20.6元,敷尔佳单片也在十几元的价值区间。
敷料的溢价空间被抹平后,不少美护公司今年又把目光投向了注射类三类医疗器械,看中的是客单价、复购率、准入壁垒。
6月9日, 巨子生物 首款三类械“可丽金芯生753胶原针”上市,两个月内进入约300家医美机构;9月12日, 贝泰妮 首款自研三类械“注射用透明质酸钠溶液”(BTN001,即水光针)获批;9月15日,敷尔佳官宣首款三类械“花季动能素”于10月上市,其重组Ⅲ型人源化胶原蛋白冻干纤维注射产品亦已获药监局受理。
玩家还在不断增多,但不代表这个赛道仍是蓝海。 爱美客 10月28日披露的三季报显示,前三季度营收为17.44亿元,下滑6.48%;归母净利润为7.91亿元,下滑27.64%;单三季度营收为5.28亿元,下滑6.62%,净利润下滑34.92%。
半年报披露, 爱美客 上半年溶液类注射产品收入下滑20.51%,凝胶类下滑23.08%。但上半年销售费用同比暴涨62.89%,销售费用率从11.1%升至19.3%。有业内人士认为,即便是壁垒最厚的医美上游,也开始为份额付出费用代价。
从一证难求到供给过剩,从“躺赢溢价”到以价换量,“械字号”的祛魅过程,本质上是医美护肤行业从监管套利走向市场化竞争的一个缩影。如何在产品同质化之前建立品牌心智、在产能释放之前稳住价格体系,将决定下一轮排位赛的座次。
(文章来源:中国基金报)