
赚了利润,输了现金!2026 Q 3计算机行业现金流同比增速“倒数第一”
赚了利润,输了现金!2026Q3计算机行业现金流同比增速“倒数第一”
2026年11月09日 17:1
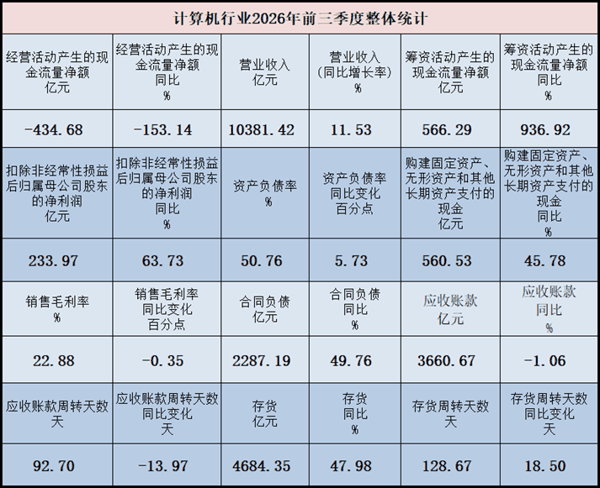
2026年前三季度, 计算机 (801750.SI)营业收入同比增长11.53%,扣非净利润大增63.73%,经营活动产生的现金流量净额却录得-434.68亿元,净流出同比扩大153.14%,在31个申万一级行业指数中垫底。
一个关键的问题,当下的现金流分化,主动备货是核心,这究竟是扩张期的阵痛,还是基本面恶化的信号?真正的分化,或在于谁能撑过本轮周期。
增收不增现!Q3单季急剧恶化
《理财周刊-财事汇》梳理发现,Wind数据显示,2026年前三季度, 计算机 行业营业收入1.04万亿,同比增长11.53%;扣除非经常性损益后归属母公司股东的净利润233.97亿元,同比增长63.73%;但经营活动产生的现金流量净额-434.68亿元,同比净流出扩大153.14%,且负债率50.76%,同比上升5.73个百分点,为支撑业务扩张而增加的借款,使得行业的杠杆水平显著抬高,财务风险有所增加。
“利润修复”和“现金流垫底”同时出现,是为显著的“增收不增现”特征,这一核心矛盾深刻揭示了 计算机 行业当前“虚胖”体质与结构性压力并存的复杂局面,但最核心的矛盾不在于盈利能力的丧失,而在于利润确认与现金回收之间的时间裂口被系统性拉大,且据 招商证券 总结,三季度单季经营现金流仅4.31亿元,单季的边际恶化尤为剧烈。
 数据来源:Wind,截至2026.9.30
因此,拆解计算机行业利润与现金流的背离从何而来,是该行业投资分析的关键第一步。首先,截至三季度末,总存货高达4684.35亿元,同比增加47.98%,增速远高于营收增速直接“吞噬”现金流,且存货周转天数128.67天,同比拉长18.50天,速率明显下降。
从当前市场行情看,主动备货的概率远高于被动积压,但这也意味着现金已经支付给上游,而对应的收入尚未确认。其次,应收账款总额3660.67亿元,同比微降1.06%,存量回款虽有边际改善,但绝对占用依然庞大,对现金的吞噬并未实质性退潮。购建固定资产、无形资产和其他长期资产支付的现金560.53亿元,同比增长45.78%;筹资活动产生的现金流量净额566.29亿元,同比增长936.92%。这两者叠加“对冲”,虽变化明显但对行业整体现金流的影响有限。
而合同负债2287.19亿元,同比增长49.76%,则对现金流有一定的正向贡献,同时也锁定了未来的交付性支出。更关键的现金流“失血”主开关,或是“购买商品、接受劳务支付的现金”,前三季度为1.17万亿,净增2397.08亿元,同比增长26.23%,是营业收入增速的2.27倍。后续验证窗口的重点不在当期利润表,而在接下来的季度中,存货能否伴随收入确认而消化、合同负债能否顺利转化为回款、以及经营现金流的同比降幅能否在算力交付与 信创 结算的节奏中逐步收敛等。
主动备货“狂飙”,拆解“失血”
根据《理财周刊-财事汇》梳理,从行业内个股看,剔除 ST股 后,317只计算机成分股的2026年前三季度经营活动产生的现金流量净额表现分化明显,个股对行业贡献上,136家正向贡献(即2026年三季报相对于去年同期的变化金额为正值,下同),181家负向贡献(即2026年三季报相对于去年同期的变化金额为负值,下同)。46家经营现金流由正转负,33家由负转正,37家净流入缩小,37家净流入扩大,65家净流出缩小,99家净流出扩大。
这里面有几个关键信息,一是净流出扩大群体是行业现金流恶化的主要来源;二是46家由正转负相比于33家由负转正多出13家,行业可能正在结构性切换。
正向贡献超10亿元的有4家,分别为 浪潮信息 (000977.SZ)61.73亿元、 宏景科技 (301396.SZ)26.60亿元、 中科曙光 (603019.SH)15.62亿元、 佳都科技 (600728.SH)13.96亿元。其中, 宏景科技 为同比净流入增加, 浪潮信息 为同比净流出减少,其余2家由负转正,所属申万二级行业的 计算机设备 和IT服务各2家。
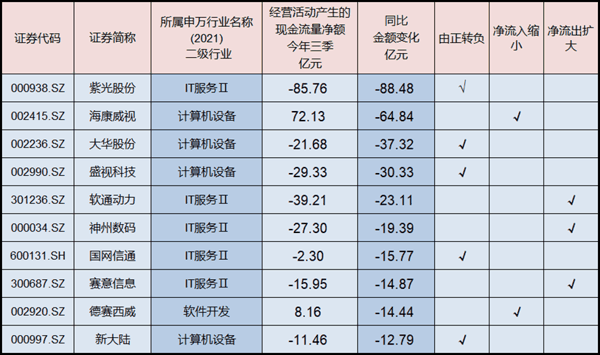
负向贡献超10亿元的有11家合计-334.10亿元,远超上述317家公司合计净流出-267.21亿元,可见“拖累集中度很高”。超30亿元的4家分别为 紫光股份 (000938.SZ)-88.48亿元、 海康威视 (002415.SZ)-64.84亿元、 大华股份 (002236.SZ)-37.32亿元、 盛视科技 (002990.SZ)-30.33亿元。其中,只有 海康威视 是同比净流入下降,其他3家均为同比由正转负,并且所属细分板块较为集中,除 紫光股份 外,其他3家均为 计算机设备 。
基本面分析,往往会优先筛选特征鲜明的个股来做样本以管中窥豹。“拖累”经营现金流同比变化的公司中,以绝对金额大小排序,重点分析公司为由正转负的 紫光股份 和 大华股份 、净流入同比缩小的 海康威视 和 德赛西威 (002920.SZ)、净流出扩大的 软通动力 (301236.SZ)和 神州数码 (000034.SZ)。
 数据来源:Wind,截至2026.9.30
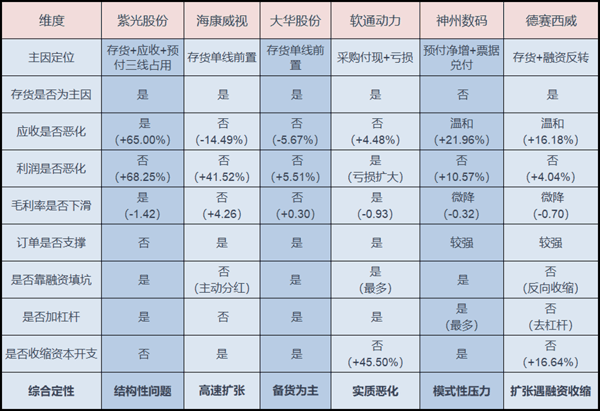
截至三季度末,紫光股份存货667.11亿元,同比大增68.53%;应收账款234.46亿元,同比大增65.00%(上述6家中最高);预付29.78亿元,同比大增61.02%,是上述6家公司中唯一一家三项同时大幅扩张的。从经营现金流归因链角度看,营业成本同比上升34.29%,高于同期营业收入增速是核心“拖累”之一。而购货付现(购买商品、接受劳务支付的现金,下同)增速36.80%,高于收现的增速25.52%,采购资金大部分沉淀在存货中,而非被应付账款占用。而合同负债仅13.46亿元,同比增长10.54%远不及存货增速,说明即使有订单,也可能是多数订单由公司先垫钱备货、先发货再收款,如此产生风险便是资金效率问题,而非需求问题,即每一元订单的现金占用水平较高。
同时,在短期借款高达195.10亿元同比大增109.92%的情况下,长期借款降至26.00亿元同比下滑76.41%,债务结构明显短期化,以短债滚动填补经营缺口,叠加资产负债率高达84.25%,期间费用率已降至8.86%已无明显压缩空间。其经营现金流恶化原因,虽然是为高增长的ICT基础设施业务垫付现金,但已形成规模驱动的营运资本全面占用。好在扣非净利润同比大增、有息负债增量较小、筹资净额79.08亿元且应收账款周转天数是6家中最短的,显示客户结构以中大型优质客户为主。
 数据来源:Wind,截至2026.9.30,含主观评价前,
仅作趋势比较。
海康威视则以存货大幅前置这一核心影响因素为主,存货333.34亿元,同比增长65.80%,营业成本仅同比上升3.81%。购货付现虽然高达539.57亿元,同比增速22.66%,也是直接原因之一。而融资端逆势收缩净流出152.11亿元,进行了分红和回购等,说明现金流仍然充裕(货币资金370.84亿元)。 大华股份 亦是以存货拖累为主,与海康威视相似度较高,属同一类型。 德赛西威 的存货98.47亿元,同比大增96.83%,增速为6家之最,同样出现了融资超净流出并且是从同比从净流入转为净流出的,叠加资本性支出占营收比5.40%,是少有的“还钱的同时还在投钱”状态。
软通动力 经营现金流净流出扩大有多方面的原因。首先是收入增速低于营业成本增速,毛利率下滑0.93个百分点至10.47%,表明增量业务的毛利似乎比老业务更低。亏损同比急剧扩大也加剧了现金流净流出,扣非后归母净利润-2.49亿元,去年同期-0.59亿元。而在此情况下, 软通动力 却发生了“激进式”采购,购货付现200.34亿元,同比大增51.38%,为上述6家中增速最快的,存货111.62亿元,同比75.51%。资本性支出12.61亿元,同比增长45.50%,虽然绝对金额相对较小,但是这6家公司中唯一亏损期内继续扩张的。为缓解现金流压力,软通动力大幅举债,短期借款104.82亿元,同比大增90.17%;长期借款25.77亿元,同比大增120.42%,有息负债合计同比增加63.79亿元。财务费用2.19亿元,同比大增119.44%。
神州数码 前三季度销售毛利率继续下探至3.23%,扣非后销售净利率0.53%,营业收入同比增长33.57%但营业成本同比增长34.01%,几乎没有利润缓冲空间来吸收营运资本波动。且出现了合同负债增至102.00亿元(同比大增148.07%)和预付106.80亿元(同比大增235.53%)双边扩张的态势,在收入规模快速放大的同时,资金却在链条两头同时被占用,且在购销两端上出现了“付钱比收钱提得更快”的现象。而在预收与预付的对比中,更从“占上游便宜”(2025年前三季度预收减预付为9.29亿元)转为“被上游占便宜”(2026年前三季度预收减预付为-4.80亿元)。另外,值得注意的是,其过去12个月完整经营周期内已从“净创造现金”变为“净消耗现金”,这是6家中TTM口径恶化幅度最大的。而资产负债率同比上升6.40个百分点至82.78%,是6家中升幅最高的,也是个需要密切关注的变化。
总的来说,主动备货是这6家现金流恶化拆解样本的主要共性( 神州数码 除外),而现金流是检验上市公司盈利质量的试金石,当利润表上的数字与现金流量表出现持续背离,计算机行业“增收不增现”的实质,是增长的质量在分层,而非经营中赚不到钱,需要回避的是毛利率无缓冲、订单支撑不足和融资接近上限这3个特征同时出现的公司。
(文章来源:理财周刊-财事汇)
主题:新股