超配A股电子元件板块涨停潮
超配A股 电子元件板块涨停潮 | 权益市场日报
2026年10月13日 18:09
国内首份汇集注册分析师观点的复盘日报。
AI摘要:多家券商认为 A 股震荡企稳,推荐 “科技 + 红利” 哑铃配置,三季报是板块强弱关键。 电子 PCB 、CCL 等高景气方向迎布局机会; 新能源 车出口退税率下调,机构认为利空有限,头部车企出海长期逻辑不变。
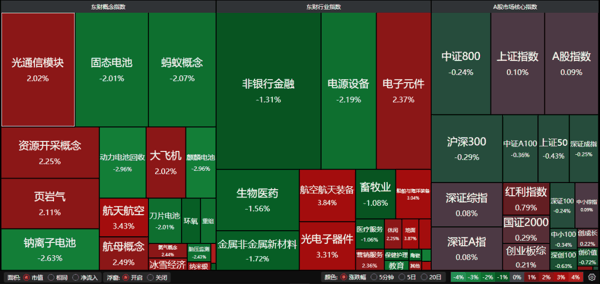
A股三大指数今日震荡整理,沪指涨0.10%,深证成指跌0.25%,创业板指跌0.18%。沪深京三市成交额1.69万亿,较昨日放量1382亿。行业板块涨多跌少, 元件 、地面兵装、航海装备、 互联网电商 、航空装备、 旅游及景区 板块涨幅居前,保险、 电池 、 风电设备 板块跌幅居前。
 一、【主流券商核心观点】
1、 中金公司 :重回哑铃型结构?
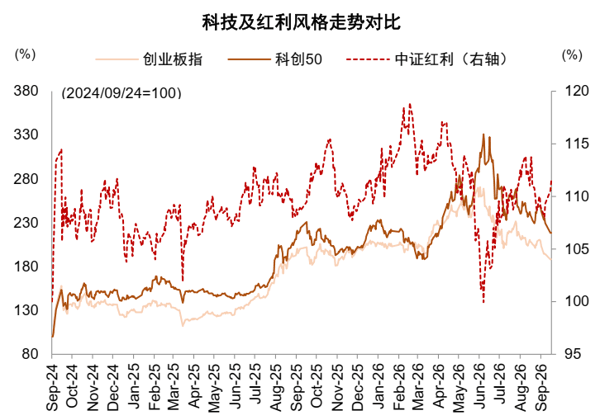
综合 来看,在总量增长弹性有限、结构性高景气与市场风险偏好波动加大并存的环境下,“科技+红利”的哑铃型结构有望成为兼顾盈利增长弹性、股东现金回报与组合稳定性的配置选择。科技端建议关注产业趋势明确、具备长期竞争优势及盈利兑现能力的企业;红利端关注盈利与现金流稳健、分红可持续且估值合理的优质公司。
 2、 国泰海通 证券:超配A股
权益资产中,不确定性预期边际收敛,推动市场风险偏好修复,建议超配A股。A股系统性下行风险有限,市场有望震荡企稳。当前交易拥挤主要集中于少数科技龙头,风险偏好具备修复条件。
3、 中信建投 证券:价值与红利延续相对优势
短期具备修复性反弹基础但力度或偏温和;10 月三季报是决定四季度板块强弱的核心变量,建议红利为底仓、以政策与情绪驱动的内需/应用链和业绩确定性方向为进攻,对高估值算力硬件维持观望。
二、【 电子 元件 板块涨停潮】
1、 东吴证券 : PCB 景气具备延续基础
上游材料涨价持续向板厂传导, PCB 二线厂商有望迎来景气拐点。纵观PCB产业链,价格传导已从上游玻纤布、 铜 箔、覆 铜 板等环节向下游PCB制造环节全面扩散。我们认为,国内二线板厂,若在低价库存、成本传导及稼动率回升支撑下,2026Q3利润弹性有望释放;考虑供给收缩格局短期难改,我们判断Q4中低层PCB景气具备延续基础,相关厂商业绩有望进一步释放。
 2、 国金证券 :回调迎布局良机
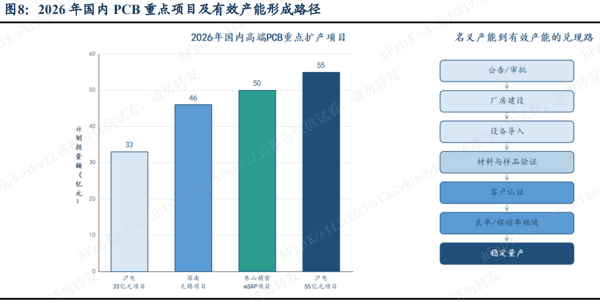
看好 AI 覆 铜 板/PCB 及核心算力硬件、 半导体 设备及 苹果 产业链。我们认为 AI 强劲需求带动 PCB 价量齐升,目前多家 AI-PCB 公司订单强劲,满产满销,正在大力扩产,业绩高增长有望持续。AI 覆铜板也需求旺盛,由于海外覆铜板厂商扩产缓慢,缺货涨价情况持续,大陆覆铜板龙头厂商有望积极受益。
 3、东莞证券:围绕高景气、绩优方向布局
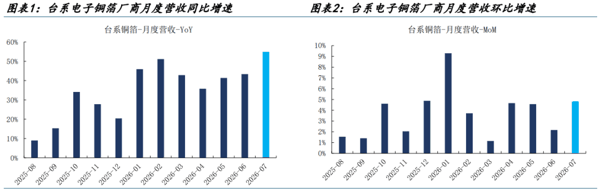
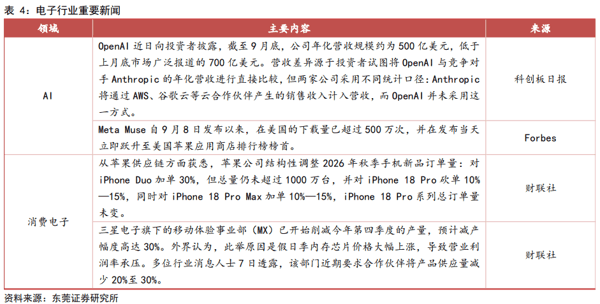
虽然近期 电子 板块走势不尽人意,但行业基本面仍然较为扎实,新平台产品开始量产出货,台系供应链9月业绩继续实现高速增长,而大陆亦即将迎来三季报密集披露期,预计AI敞口较大的公司业绩继续表现亮眼,同时非AI方向因Q3价格传导顺利业绩或迎来边际改善,建议围绕高景气、绩优方向布局,如PCB/CCL、 MLCC 等。
 三、【 新能源 汽车 大消息 】
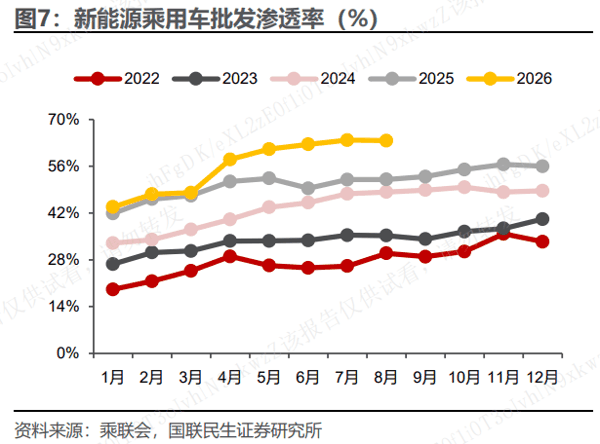
10月12日,财政部发布关于调整部分产品出口退税政策的公告,自2027年4月1日起,将 新能源 汽车 的增值税出口退税率由13%下调至9%。公告称,对征收消费税的产品,出口消费税政策不作调整,继续适用消费税退(免)税政策。
1、 中信证券 :利空落地,自主出海趋势不改
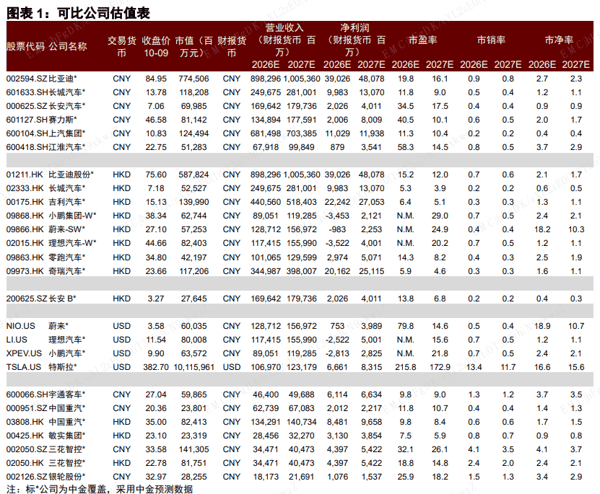
我们认为市场对此已有一定预期,我们预计头部车企有望通过终端涨价、经销商分担、海外建厂对冲对利润的影响。长期来看,我们认为中 国新能源 乘用车 出口的放量来自于优质本土供应链、研发积累下的全方位的领先,税收政策长期维度并不影响优质自主车企的全球竞争力,坚定看好头部车企的出海进程。
2、 中金公司 :利好头部出海车企
我们认为,若混动与纯电车价格承诺机制均落地,有望缓解欧洲本土车企面临的竞争压力,但也可能抬升欧洲消费者购车成本、限制低价新能源 汽车 有效供给,从而影响电动化普及速度。另一方面,价格下限亦有望减少低价无序竞争,具备规模效应、品牌溢价、渠道网络及欧洲本地化布局优势的中国头部车企,有望稳步扩大欧洲市场份额。
 3、 国联民生 证券:
中欧贸易摩擦缓和头部车企估值压制因素解除。我们认为,磋商进展缓解出口担忧,对欧混动占整体出口比例较低,叠加头部车企在欧洲本地化产能释放,有望推动估值压制逐步解除。