
A股新能源2026年前三季观察:总量在涨,利润在搬家
A股新能源2026年前三季观察:总量在涨,利润在搬家
2026年11月12日 17:45
新能源 行业在2026年前三季度出现了一个矛盾现象:需求没有明显减少,收入甚至加速增长,但钱并没有均匀地留在产业链里。
2026年前三季度, 电池 板块收入同比大增54%,而 光伏设备 板块收入下降11%,归母净利润亏损扩大到187.9亿元。同样是“ 新能源 ”,一个在赚钱,一个在亏损。
一总量与结构: 电池 继续增长,光伏下滑,风电走平
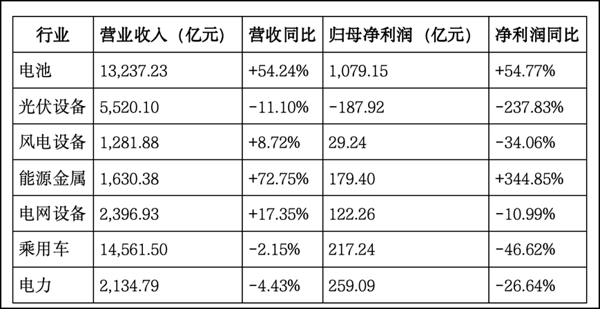
《理财周刊-财事汇》梳理发现,按申万二级行业看,wind数据显示,2026年前三季度A股 新能源 相关板块呈现出明显的分化。其中, 电池 行业营收超1.32万亿元、同比增54.24%,归母净利润1079.15亿元,同比增长54.77%,是盈利最强的板块; 能源金属 增速最猛,净利润同比大涨344.85%。
光伏设备 为唯一归母净利润为负的行业(-187.92亿元),净利润同比暴跌237.83%; 乘用车 、 电力 、 风电设备 、 电网设备 净利润均出现不同程度下滑,其中 风电设备 收入微增、利润下滑三成; 乘用车 销量微降但利润接近腰斩,说明整车端的价格竞争仍在侵蚀盈利。
从行业营收体量来看, 乘用车 (1.46万亿)和电池(1.32万亿)营收规模领先, 风电设备 体量最小(1281.88亿元)。
 从需求侧看,增长仍在延续,但增速正在回落。2026年1-9月,国内新能源 汽车 销量累计1,247.2万辆,同比约+11.1%,9月单月182.3万辆;动力电池累计装车量576.3GWh,9月单月87.2GWh。
光伏方面则在收缩,研报数据显示,2026年前三季度国内新增光伏装机约110GW,同比下降约34%;全球新增光伏装机约270GW,海外占比从去年的约30%升至约60%。风电前三季度全球新增装机约100GW,与去年基本持平。
二光伏:全行业亏损,但亏损在收窄
作为行业板块中唯一出现亏损的细分赛道,光伏行业整体的盈利能力指标已经降到很低水平:三季末 光伏设备 整体销售毛利率8.91%,整体销售净利率-25.04%,整体法ROE为-6.58%,资产负债率62.05%。
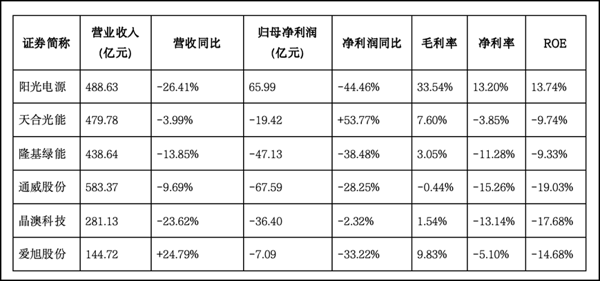 主要组件和硅料企业在2026年前三季度的表现明显分化,主要有四点值得注意:
第一,组件企业亏损已经开始收窄。 天合光能 归母净利润同比正增长53.77%, 晶澳科技 同比降幅收窄至2.32%,二季度是行业的亏损低点,三季度普遍出现减亏。但 隆基绿能 和 通威股份 的亏损仍在扩大,硅料环节去库存的压力比电池组件环节更重。
第二,收入的结构决定盈利结构。 爱旭股份 营收逆势增长24.79%,但仍在亏损,只是亏损额和毛利率表现优于同行,毛利率9.83%在六大企业中仅次于 阳光电源 。这对应的是海外市场占比高、高效组件能拿到溢价的逻辑,而不是单纯的需求回暖。
第三, 逆变器 和系统集成提供了一定的利润支撑。 阳光电源 前三季度归母净利润65.99亿元,是光伏板块内唯一利润规模可观的公司,但净利润同比下滑44.46%,营收下滑26.41%。具体到业务看,前三季度储能系统发货41GWh、同比增长43%,但储能业务三季度毛利率从二季度的34%降至21%,本季度影响包括电芯成本上行、出口退税率从9%降至6%、汇率下行。发货和收入确认的错配,使三季度确认规模仅约9-10GWh。利润下滑更多是结构性和阶段性因素导致的,并非需求恶化。
第四,价格信号确实在改善。多晶硅致密料现货均价已从1月初约8.4美元/千克跌至9月末约5.97美元/千克,但3月见底后逐季回升;GFEX多晶硅 期货 从1月约5.86万元/吨跌至1月中旬的4.87万元/吨,随后到3月末3.52万元/吨,4月最低3.169万元/吨(4月9日),此后缓慢修复,9月末3.6585万元/吨,不过9月末仍比年初低约38%。硅料现货报价从上半年约3万元/吨的低点回升至4.3万元/吨附近。
政策是这一轮价格修复的主要推动力:能耗和能效强制性标准(TOPCon组件最低效率23.2%、BC组件23.5%、多晶硅能耗6.4kg/kg)、不低于完全成本销售的价格监管、光伏技术出口限制,以及价格法修订提供的成本调查依据,共同形成了“标准+价格+兼并重组”的三维治理框架。这套组合拳的特点是可控、可执行,而不是简单限产,但它对盈利的传导是滞后的。
从供给侧数量看,光伏各环节结构差异很大: 光伏电池组件 24家公司中只有5家盈利、19家亏损; 逆变器 10家中6家盈利; 光伏辅材 20家中11家盈利。也就是说,光伏板块的整体亏损高度集中在主链的电池组件和硅料,而辅材、设备、 逆变器 环节还在赚钱。
三 锂 电:量利齐升,利润向中上游集中
电池板块是2026年前三季度表现最突出的方向,13,237亿元收入、1,079亿元利润,双双增长超过54%。但这个54%是“平均数”,内部差异极大。
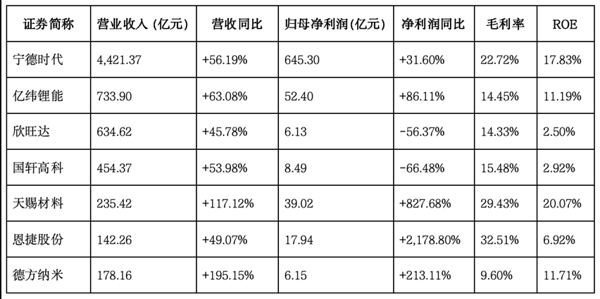 电池环节“增收不增利”是普遍现象。除了 亿纬锂能 , 宁德时代 净利润增速(31.6%)明显低于营收增速(56.2%), 国轩高科 、 欣旺达 则出现收入大增、利润腰斩。电池端在产能充裕的情况下,涨价能力有限。
材料环节是利润再分配的最大受益者。 天赐材料 营收增长117%、净利润增长828%; 恩捷股份 净利润同比增长近22倍; 德方纳米 营收增长195%。
这与上游 锂 盐价格从高位回落有关,碳酸 锂 价格在2026年经历了“上半年冲高、三季度大幅回落”的过程,据SMM,电池级碳酸锂现货价格2026年一季度均价为15.44万元/吨,二季度冲高至17.19万元/吨(5月13日一度触及20.05万元/吨的年内高点),创下本轮“新周期”回暖行情的价格顶点;然而进入三季度,价格未能守住高位,回落至14.75万元/吨,环比下跌14.2%;电池级氢氧化锂(粗颗粒)同步由15.84万元/吨跌至13.54万元/吨。进入10月后跌势进一步加速,10月30日碳酸锂现货已跌至9万元/吨附近,较三季度均价回落约38%。原材料成本下行,对中游材料企业的单位盈利形成直接改善。
2026年上半年,全国碳酸锂产量约56.3万吨,同比上涨34.0%;全国氢氧化锂产量约18.3万吨,同比上涨5.4%;全国锂盐折合碳酸锂当量约72.4万吨,同比上涨26.4%。
行业整体的盈利质量指标其实并不算好。电池板块三季末整体销售净利率只有1.93%,整体法ROE为-2.63%,整体资产负债率56.82%。这意味着“1,079亿元利润”几乎全部来自头部少数公司,尾部企业的亏损正在抵消行业利润。 锂电池 32家公司中27家盈利、5家亏损, 电池化学品 44家公司中37家盈利,说明分化主要体现在盈利的多少上,而非盈亏方向。
四风电:订单在等交付,利润在等出清
风电是2026年“最不好讲、但最不该忽略”的板块。前三季度收入1,281.88亿元、同比仅增8.72%,而归母净利润29.24亿元、同比下降34.06%,整体毛利率16.95%、净利率2.20%、ROE仅1.12%。
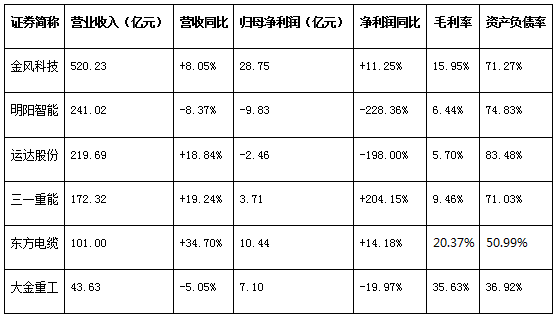 风电整机 板块, 明阳智能 因减值相关事项亏损9.83亿元、净利润同比下滑228%, 运达股份 由盈转亏, 三一重能 则凭借同比增长204%实现小幅盈利。整机端毛利率普遍只有5%-10%,已经接近完全成本线。
真正稳定的是零部件和海缆。 大金重工 毛利率35.63%, 东方电缆 收入增长34.7%、净利润增长14.2%,处在海外海上风电和高压海缆订单持续兑现的通道上。 风电零部件 27家公司中21家盈利,明显好于整机。
风电板块的逻辑不能只用三季报来评判。2026年是“十五五”开局年,陆上风电和海上风电开工尚未真正加速,三季报反映的是去年低价订单的交付结果,而不是新增订单的价格水平。风机低价订单正在逐季出清,收入向利润的转化要到四季度和2027年才能看到。同时,国内深远海开发政策正在落地,欧洲海上风电年均新增装机有望升至7GW量级,这是中国整机和零部件企业出海的实质性窗口。
五储能:需求端最强,但盈利被成本和退货政策压了一下
如果只看需求,储能是2026年新能源里最景气的方向:前三季度全球锂电储能装机约240GWh、同比增长47%,其中国内98GWh、同比增长37%,海外约140GWh、同比增长约50%。
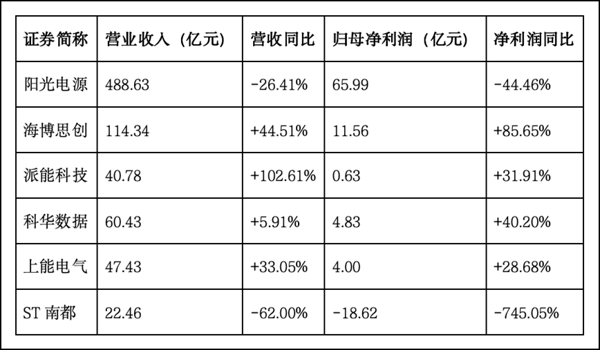 但储能板块的三季报并不好看,原因集中在成本端而非需求端。具体来看 海博思创 营收增长44.51%、净利润增长85.65%,ROE达到22.02%,是储能板块内盈利质量最突出的公司; 派能科技 营收翻倍; 科华数据 、 上能电气 也保持了正增长。真正拖累板块的是 阳光电源 的体量和 ST南都 的巨额亏损。
阳光电源的储能业务问题已在光伏部分说明:发货同比增长43%,但收入确认滞后,同时碳酸锂涨价传导至电芯成本、出口退税率下调3个百分点、汇率下行,三重因素叠加到三季度毛利率上。
需要区分的是,这类毛利率下滑属于会计期错配和一次性政策因素,而非行业竞争格局恶化。三季度发货17GWh、确认收入仅9-10GWh,这部分发货的收入和毛利会在四季度及之后体现。随着碳酸锂价格在四季度回落,储能系统集成商的毛利率有修复空间。
储能是最需要区分“公司”和“板块”的方向。板块层面的利润下滑,很大程度源于阳光电源这一家企业的体量和阶段性因素;而 海博思创 、 派能科技 、 科华数据 这些公司展示的是需求真实兑现后的盈利弹性。如果2027年碳酸锂价格维持低位,系统集成商和一体机厂商的毛利率修复是相对确定的事件。
六市场表现:基本面与股价的背离
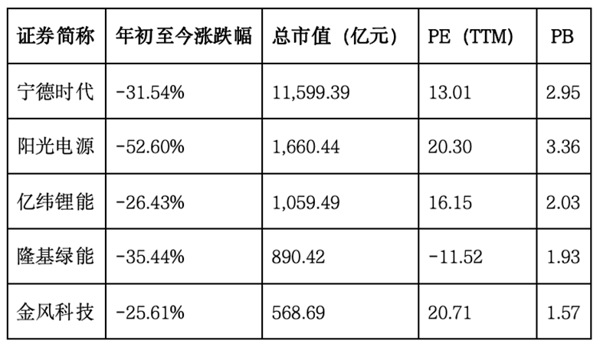
截至9月末,今年前三季度,申万 电力 设备一级行业指数下跌18.18%。细分来看:光伏设备(申万)跌29.37%、 光伏电池组件 跌32.35%、光伏产业指数跌20.04%、风电设备(申万)跌18.75%、 锂电池 (申万)跌16.39%,而锂电隔膜指数逆势上涨9.66%。
这组数据说明,市场并没有按“利润增速”定价,而是按照“盈利何时修复”的预期来定价。电池板块利润增长54%,指数却跌16%;光伏板块亏损扩大,指数跌了30%。从绝对幅度看,跌幅差异与利润变化的幅度是匹配的,只是方向都向下。
截至2026年11月11日,主要龙头的估值已经处于较低区间,比如 宁德时代 的PE为13.01,PB为2.95; 阳光能源 PE为20.30,PB为3.36。
 2026年新能源的核心矛盾已经从“需求”转向“利润分配”。总量并没有减少,电池收入增长54%、储能装机增长47%、 新能源车 销量仍在千万辆以上。但利润正在从下游整车、电池、组件环节向中上游材料和具备壁垒的细分环节转移。谁能保留定价权,谁就能在总量增长中拿到利润。
对于投资者而言,还需要注意国内光伏装机恢复不及预期; 新能源车 销量增速进一步放缓、整车价格竞争向上游传导;碳酸锂价格大幅波动影响中下游成本管控;风电项目开工节奏和海上风电政策落地慢于预期;海外贸易政策与出口退税调整带来不确定性等风险。
(文章来源:理财周刊-财事汇)