
从“抢增量”到“拼存量”,开学季未能带火“小电驴”?
今年九月开学季,本应迎来销售小高峰的电动两轮车线下门店,却整体表现平淡。新京报贝壳财经记者走访多家线下门店发现,销量收缩明显。2026年上半年国内电动两轮车因前期新国标换购红利消退、市场趋于饱和,行业正式步入存量竞争阶段。
终端市场的疲软传导至上市公司财报。2026年半年报显示,雅迪、绿源等传统龙头营收与利润普遍下滑;九号、小牛等新势力虽然营收逆势增长,但也面临利润承压。行业竞争逻辑已从过去拼价格、拼渠道,转向智能化、品牌、服务的综合能力比拼,市场系统性回暖或需等到2027年。
需求透支叠加市场饱和,终端门店销售收缩
2026年上半年,电动两轮车终端市场走弱,即便传统开学旺季也难以扭转颓势。9月下旬,从线下门店实地走访情况来看,各大主流品牌终端销量有所收缩。
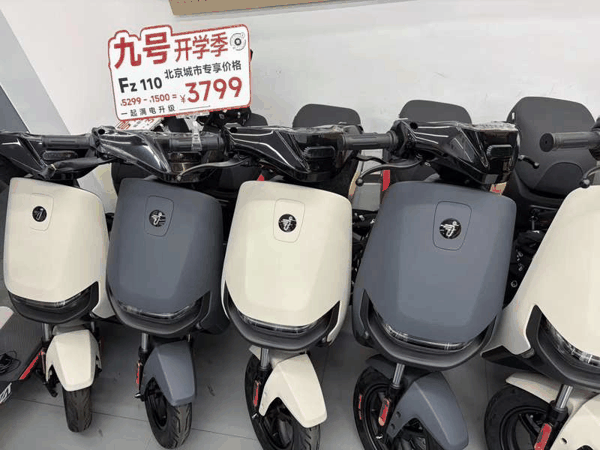 有门店推出开学季活动。 在中关村区域,九号门店销售人员介绍,今年上半年门店月均销量仅六七十辆,相较去年同期明显下滑,即便是当前的开学旺季,销量比去年同期也要少不少。小牛门店销售人员称,区域行情较为平淡,上半年门店月均销量仅四五十辆。此外,绿源门店月均销量维持在一百多辆,门店经理表示,整体销量相较去年小幅回落,去年全年可以做到1600多辆,今年预估仅1400辆,整体呈下行态势。
而在新街口九号店,门店工作人员反馈,今年整体销量较去年下降约30%。去年旺季时门店单月销量可以冲到300辆,今年很难复刻这样的业绩。
雅迪北太平庄店月销在100辆上下,对比去年,单月销量下滑40%左右。店长提到,市场已经趋于饱和,不少家庭已经拥有两台电动车,新增购车需求被进一步压缩。
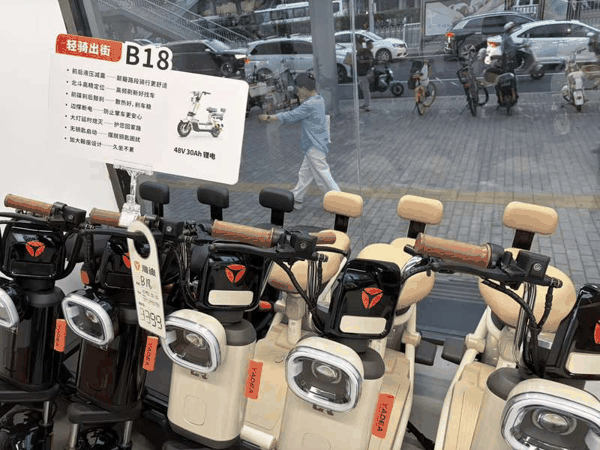 门店中待售的电动两轮车。 走访显示,高校学生、接送孩童的家庭主妇、社区常住居民是区域门店核心消费群体,其中学生客流贡献门店近半数销量,支撑每年9月销售旺季。通勤人群购车占比偏低,消费者购车核心诉求集中在长续航、低充电频次,适配短途代步、接送孩童等固定场景。
奥维云网产销数据显示,2026年1—6月国内电动两轮车行业累计销量同比下滑12.6%。分季度表现差异显著,一季度行业开年遇冷,内销1200万辆,同比降幅高达17.4%;二季度市场降幅小幅收窄,但整体收缩趋势并未逆转。
奥维云网分析师认为,前期新国标落地催生的集中换购红利彻底消退,市场正式转入存量更新阶段,叠加2024版新国标合规升级带来的制造成本上浮、原材料价格波动,行业整体需求持续疲软,终端门店销售收缩成为行业常态化特征。
行业龙头半年报普遍承压,业绩分化加剧
终端市场需求低迷直接传导至企业端,2026年上半年,电动两轮车主流上市企业整体业绩承压,营收、净利润普遍同比下滑。
雅迪控股作为行业规模龙头,同样未能抵御行业下行压力,上半年实现营收182.36亿元,同比下降5%,归母净利润12.01亿元,同比下滑27.2%。
爱玛科技2026年上半年营收114.40亿元,同比下降12.21%;归母净利润6.65亿元,同比下滑45.15%。
爱玛科技表示,新国标全面落地后,行业准入门槛持续抬高,阶段性导致整车销量下滑。一季度企业承担较高合规改造成本,叠加销量波动、固定费用支出,业绩承压明显;二季度随着新国标产品规模化量产落地,单车成本回落,盈利水平实现环比修复。
绿源集团控股上半年营收24.63亿元,同比减少20.42%,权益持有人应占溢利7508.2万元,同比下滑31.82%。公司提到,传统两轮车主营业务投入收缩,短期拖累整体盈利表现。
新日股份上半年业绩同样大幅收缩,实现营收19.96亿元,同比下降8.64%,归母净利润0.33亿元,同比下滑45.12%。
行业整体下行环境中,九号公司、小牛电动等智能化新势力品牌走出独立行情,呈现“营收增长、利润承压”的分化特征。
九号公司上半年实现营收143.6亿元,同比增长22.3%,其中二季度营收84.88亿元,同比增长28.03%;不过,归母净利润10.1亿元,同比下降18.8%;利润下滑主要源于股份支付费用、研发投入增加等刚性支出。上半年电动两轮车业务实现销量161.64万辆,营收41.12亿元,核心主业稳步增长。
小牛电动则呈现“营收增长、亏损扩大”的态势,一季度营收9.095亿元,同比增长33.4%;但净亏损扩大至9390万元;二季度营收14.40亿元,同比增长14.7%;经调整净亏损9820万元,同比由盈转亏。不过企业对后续市场保持乐观,预计2026年三季度营收同比增长10%—20%,持续依托高端智能赛道抢占市场份额。
中信建投分析师马王杰总结行业盈利特征表示,2026年上半年六家核心上市企业净利润全部同比下滑,一季度为全行业盈利底部,二季度行业整体开启修复,但修复斜率呈现明显差异,整体表现为新势力品牌优于传统头部品牌、头部品牌优于中小二线品牌。行业普遍存在库存积压、应收账款抬升、现金流恶化问题。
行业完成渗透率跃迁, 竞争转 向高质量能力博弈
历经多年普及与政策迭代,国内电动两轮车行业已彻底完成从“快速普及增量时代”向“高渗透率存量时代”的战略跃迁。艾瑞咨询数据显示,当前行业市场总量趋于稳定,增量空间基本见顶,叠加新国标全链条监管落地、行业门槛抬升,行业彻底告别粗放式规模扩张,进入深度结构调整期,分层竞争、精准卡位、技术博弈成为未来行业发展核心趋势。
多家门店销售人员预期,十月之后市场会进一步降温,今年整体的行业压力会持续到年末。对于线下门店来说,高度依赖开学节点、客群单一、淡季漫长的问题,依旧很难找到解法。
奥维云网数据指出,2026年行业竞争彻底告别单一渠道铺设、低价走量的粗放模式,形成智能化技术、外观情绪价值、场景化营销三位一体的综合竞争体系,行业正式从“效率型价格竞争”转向“能力型价值竞争”。
产品端迭代升级成为行业转型的核心抓手,市场呈现明显的两极分化趋势。一方面,大众化市场持续看重高性价比、长续航等基础实用属性,中端车型依旧是线下走量主力;另一方面,年轻化、个性化、智能化需求快速崛起,产品外观、功能精准匹配细分人群需求。渠道端也迎来系统性变革,在存量争夺背景下,渠道核心功能从“单纯卖产品”转向“卖服务、卖体验、做留存”。
中信建投数据显示,当前行业头部集中度维持高位,CR3(市场集中度前三名)达58.1%,尾部杂牌品牌加速出清,二线中小品牌持续收缩,市场份额、行业利润加速向具备技术、品牌、供应链优势的头部企业集中。
近期,雅迪以10.20亿元全资收购金箭科技集团100%股权,成为其上半年重要战略动作。太平洋证券分析师孟昕指出,金箭科技深耕电动自行车、踏板车、三轮车领域。本次收购将助力雅迪补齐商用赛道短板、扩大整体市场份额,为后续存量市场竞争筑牢优势。
九号、小牛等新势力品牌聚焦中高端市场,抢占年轻消费市场。与此同时,“电自转摩”成为行业确定性最高的增长趋势,随着新国标对低速电动车管控趋严,消费者合规出行需求向电摩转移,电摩赛道持续高速增长,成为对冲行业整体下滑的核心增量。绿源等企业主动调整业务结构,加码高速电摩、智能机器人等新赛道,通过业务多元化布局挖掘新增量。
展望行业未来走势,短期市场修复空间有限,中长期高质量发展趋势明确。中信建投分析师马王杰预判,2026年7—9月旺季叠加去年低基数,行业有望迎来阶段性小幅修复,但系统性回暖拐点需等待2027年新国标市场适应期彻底结束。
新京报贝壳财经记者 陈维城 实习生 靖瑞麟
摄影 靖瑞麟
编辑 杨娟娟
校对 赵琳