
英伟达扩大先进封装供应链合作,玻璃基板或为下一代封装核心材料丨盘中雷达
英伟达扩大先进封装供应链合作,玻璃基板或为下一代封装核心材料丨盘中雷达
2026年11月20日 11:37
英伟达 扩大 先进封装 供应链合作, 玻璃基板 成为下一代封装核心材料
据每日经济新闻, 英伟达 宣布扩大与 台积电 、矽品精密、景硕科技、三星电机、安靠科技、富士康等供应链企业合作,扩大基板、 先进封装 、晶圆和合同制造产能。
玻璃基板 成为下一代封装核心材料。 据 华安证券 分析,TGV 玻璃基板 是新一代 先进封装 的重要技术路线,通常是以硼硅玻璃、石英玻璃等特种玻璃为基材,通过激光诱导刻蚀等工艺在玻璃上制备微米级垂直通孔、再填充 铜 等导电金属,实现上下层垂直电气互联的 半导体 先进封装基材,是对标硅中介层(TSV)、替代传统ABF有机载板的下一代封装核心材料。
国联民生 证券指出,玻璃基板以透明之芯拓工艺之界。AI算力需求推动先进封装升级, 玻璃基板有望成为下一代封装核心材料。
一、AI算力驱动先进封装大尺寸化,玻璃基板介质材料及设备有望进入验证放量期
AI算力驱动先进封装向大尺寸、高频高速演进,传统载板触及性能与经济性天花板。 先进封装向大尺寸和高频高速演变,玻璃基板性能 综合 优势明显。全球AI算力需求持续释放,单颗芯片受光刻物理限制与良率经济双重约束,单纯依靠先进制程微缩带来算力提升边际效应逐步减弱,算力迭代提升路径转向Chiplet多芯粒异构集成方案,通过先进封装在封装内部完成高密度、近距离互联,以此实现高带宽、低时延的数据交互,驱动先进封装向高频高速、大尺寸、多芯片异构集成方向加速演进,封装面积持续变大。在此过程中,传统有机载板在热膨胀匹配、高频介电损耗及大尺寸翘曲控制等方面的性能短板逐步显现,硅中介层则受限于晶圆尺寸,量产成本偏高,很难满足更大规模封装的经济性要求。
(1)先进封装带动材料升级,玻璃基板有望成为封装材料升级的重要方向
先进封装带动材料升级。 开源证券分析称, AI芯片 集成规模与互连密度持续提升,玻璃基板凭借高平整度、可调热膨胀系数及低介电损耗, 为封装升级提供新路径 。
玻璃基板有望成为封装材料升级的重要方向。 中信建投 表示,AI算力需求推动先进封装向多芯粒、多HBM与大尺寸演进,玻璃基板有望成为封装材料升级的重要方向,产业化初期重点把握设备先行机会。随着单一封装集成的芯粒与HBM数量增加,封装面积、互连密度和供电需求同步提升,玻璃凭借较高刚性、良好平整度和尺寸稳定性,为大尺寸、高密度封装提供新的材料选择,并具备向玻璃中介层及光电共封装拓展的潜力。
(2)产业化初期设备先行,介质材料及设备有望进入验证放量期
AI先进封装驱动材料升级,产业化初期设备先行。 中信建投 表示,当前玻璃基板行业仍处于产业化初期,中试线建设、工艺验证及产能布局持续推进,设备采购有望先于玻璃基板规模化出货放量。TGV成孔、孔内金属化及镀 铜 、精细曝光和检测等关键环节,有望率先受益于新产线建设与工艺升级。
产业进展上, 中信建投 进一步分析称,玻璃芯基板率先推进,行业由技术开发走向试线建设和客户验证。当前产业推进主要集中于玻璃芯封装基板,基板制造商、芯片厂商及封测厂围绕TGV、积层布线、芯片组装和整封装可靠性开展协同验证,供给体系逐步完善。我们预计玻璃芯基板2028年市场规模可达143亿元,对应当年设备采购额约198亿元、三年累计可达275亿元。
另据 财通证券 梳理, 玻璃基板验证与设备订单协同推进 。临时载板与玻璃基IPD已形成规模供货,玻璃芯载板加快送样与客户认证,光模块FAU基板同步推进,多个应用方向梯次落地。工艺层面,TGV成孔与金属化构成核心价值环节,激光、电镀、清洗等设备已取得订单或完成交付,部分厂商实现复购。国内载板企业中试线贯通、可靠性验证与产能规划并行推进,产业正由技术验证向量产准备迈进。随着良率提升、客户认证及量产投资逐步落地,设备、材料与载板制造环节有望迎来持续成长机会。
华安证券 认为, AI拉动先进封装大尺寸化,玻璃基板加工材料有望验证放量。 TGV玻璃基板是对标硅中介层、替代传统ABF有机载板的下一代封装核心材料。据YoleGroup预测,玻璃芯基板市场规模有望在2030年达4.6亿美元,玻璃中介层2030年将达4亿美元以上,玻璃载体应用代表5亿美元市场规模。核心壁垒在于通孔金属化,低应力膜为必经解法, 介质材料及设备有望进入验证放量期。
投资方向上 , 国联民生 认为,当前玻璃基板主要应用方向包括玻璃中介层、玻璃芯板、HBM临时载板以及CPO光电共封装平台,其中玻璃中介层和CPO光互连具备较高成长潜力。海外龙头加速布局, 英特尔 、 康宁 、三星等企业围绕玻璃基板、玻璃芯板及CPO光互连持续布局。国内企业围绕玻璃基封装载板、TGV加工以及特种玻璃材料开展研发和验证,部分企业已进入送样测试或小规模应用阶段。 建议关注加工环节、设备环节等标的。
华创证券指出, 玻璃基板产业化渐行渐近 。AI及HPC快速发展推动Chiplet、HBM及高I/O密度封装持续向大尺寸、细线路演进,玻璃凭借CTE可调、高刚性、高平整度、低介电损耗及大尺寸加工能力,有望成为下一代先进封装关键基材。国内部分设备、材料及加工企业已由研发进入送样、中试、客户验证乃至小批量生产阶段。建议关注相关标的。
二、机构关注个股一览
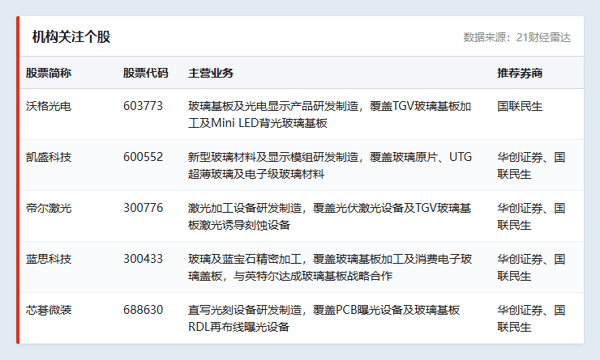 数据来源:21财经雷达
(文章来源:21世纪经济报道)