
奥士康“A+H”:境外业务从增长引擎沦为业绩拖累持续加码的高端PCB毛利率也已腰斩
出品:新浪财经上市公司研究院
作者:渚
10月20日, 奥士康 向不特定对象发行的10亿元可转换公司债券“ 奥士转债 ”正式在深交所挂牌交易。当天,董事会审议通过了发行H股股票并在香港联交所主板挂牌上市的相关议案,拟发行不超过发行后总股本20%的H股(超额配售权行使前),正式向“A+H”双资本平台发起冲击。
一边是A股可转债刚刚到账、原股东包揽近87%配售份额,另一边是急不可耐地向香港资本市场伸出手。奥士康给出的理由是“加快推进公司全球化战略布局,提升公司海外业务拓展能力,进一步提升公司品牌形象及知名度”。
然而,透过奥士康的财务报表可以看出,近年来持续恶化的盈利曲线、境外业务从增长引擎变为业绩拖累的现实,以及持续加码的高端产品线与其腰斩的毛利率之间的错配,让此次港股IPO的真实融资逻辑与时机选择,充满了不确定性。
毛利率持续滑坡 净利润“三连降”
奥士康自2017年12月登陆深交所以来,一直以“高端印制电路板制造商”的定位活跃于资本市场。目前公司在湖南益阳、广东肇庆及泰国大城府拥有三大生产基地,产品涵盖单/双面板、四层及以上多层板及HDI板,下游覆盖数据中心及服务器、通信设备、汽车电子、消费电子等领域,客户包括中兴、富士康、三星电子、捷普、 德赛西威 等头部企业。
然而,近年来奥士康的盈利曲线却与行业高景气形成了明显的背离。2023年至2025年,公司营收从约43亿元增长至55.30亿元,呈现加速扩张态势,但归母净利润却从5.19亿元逐年下滑至3.53亿元、3.08亿元,与2022年的3.07亿元相比近乎原地打转。
进入2026年,公司“增收不增利”的窘境更加凸显:上半年实现营业收入29.87亿元,同比增长16.45%;但归母净利润仅录得8266.21万元,同比暴跌57.79%,扣非归母净利润7871.23万元,同比下滑57.17%,加权平均净资产收益率已降至1.85%的尴尬水平。
造成利润腰斩的首要推手是汇兑损失。奥士康境外收入长年占据营收半壁江山,以美元为主要结算货币。2026年上半年,人民币汇率双向波动加剧,公司汇兑损失高达8765.08万元,而上年同期为汇兑收益188.14万元。受此冲击,公司财务费用由上年同期的-465.40万元飙升至9427.54万元。仅此一项,就近乎吞噬了公司大半主营业务利润。
更令人忧虑的是PCB主业毛利率的持续滑坡。2026年上半年,公司PCB业务毛利率仅为11.50%,较上年同期的15.88%下滑4.38个百分点——这已是毛利率连续多个报告期下行。2023年至2025年,该业务毛利率从21.23%逐年下滑至17.10%、14.27%,累计下滑近7个百分点。
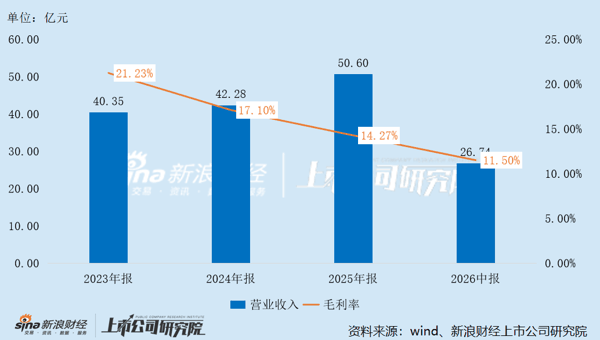 奥士康PCB业务近三年一期经营情况
与此同时,以废料销售为主的“其他业务”在2026年上半年贡献毛利2.91亿元,占综合毛利的48.65%。换言之,在PCB主业盈利能力极度薄弱的背景下,公司将近一半的毛利并非来自主业经营。原材料价格波动、泰国基地规模效应尚未充分显现且折旧摊销、人工成本等固定成本增加,令奥士康陷入了典型的“增收不增利”泥潭。
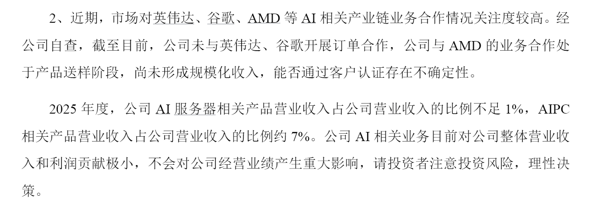
更为微妙的是,公司在2026年半年报中首次主动提示:“公司AI相关业务目前对公司整体营业收入和利润贡献极小”,并在同年8月股价异动后明确澄清未与英伟达、谷歌开展订单合作,与AMD的业务合作处于产品送样阶段且未形成规模化收入。这与此前市场热炒的AI算力概念形成了明显落差。
境外业务从增长引擎变为业绩累赘
奥士康在H股上市公告中将“全球化战略布局”列为首要动机。客观而言,公司的境外营收增长确实亮眼。2022年至2025年,境外收入占比始终维持在50%以上;2025年全年境外收入达30.97亿元,同比增长14.90%。
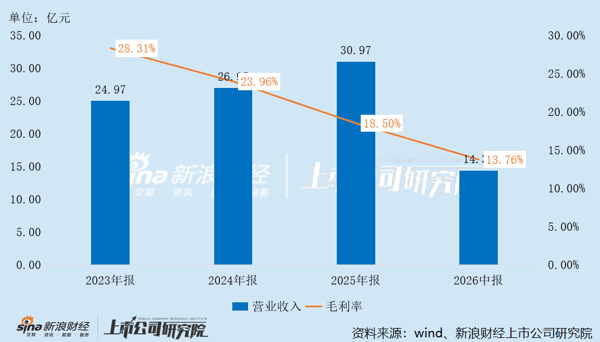 奥士康境外业务近三年一期经营情况
但进入2026年,境外业务的风向发生了实质性逆转。上半年公司境内销售12.36亿元,同比大增51.90%,占比从2025年同期的40.15%跃升至51.65%,首次反超境外。而境外销售14.44亿元,同比不增反降6.37%,为近年来首次下滑。这一走势与公司2025年年报中“推进海外市场拓展、逐步提高国际业务占比”的经营计划背道而驰,境外业务从过去的增长引擎变为了拖累业绩的主要变量。
雪上加霜的是,销售规模缩水的同时,境外业务的盈利能力也在持续滑坡。2023年至2025年,公司境外毛利率从28.31%逐年下滑至23.96%、18.50%,累计降幅近10个百分点。到了2026年上半年,境外毛利率进一步下滑至13.76%,同比再降6.10个百分点,较2024年同期的27.09%近乎腰斩。
作为公司海外产能的核心载体,森德科技2025年全年亏损8048.74万元,2026年上半年亏损额进一步扩大至9472.42万元。尽管管理层称产能利用率与良率正在改善,但上半年亏损扩大的趋势表明,泰国基地距离盈亏平衡仍有相当距离。
截至2026年6月末,公司预计泰国生产基地项目仍有约4.74亿元工程及设备等资本性开支需要完成。海外产能建设的出血点远未止血,此时却要以“国际化”为名再赴香港融资,令人不免怀疑:这究竟是推进全球化,还是为尚未盈利的海外重资产填补窟窿?
从资产负债表的腾挪空间看,截至2026年6月末,公司资产负债率50.46%,整体财务结构处于合理区间。但进一步观察可以发现,公司有息负债虽由2025年末的16.99亿元减少至2026年6月末的15.39亿元(其中短期债务11.54亿元),货币资金的降幅却更大,从期初的13.62亿元减少至9.27亿元,导致资金缺口从3.37亿元扩大至6.12亿元。
考虑到可转债资金到账后将优先投入位于广东肇庆的高端PCB项目(总投资18.20亿元),剩余约8亿元资金缺口仍需公司以自有资金或新增银行借款填补,而泰国基地尚有4.74亿元资本开支待付。若再加上H股募集资金拟投向的“产能建设升级、研发投入、未来潜在并购”等多项用途,公司面临的综合资金缺口并不小。
港股IPO涉及高昂的中介费用、复杂的境内外合规程序以及较长的审批周期,对于境外业务正在收缩、盈利动能持续下滑的奥士康而言,H股发行的实际落地时点、估值折价幅度,以及市场对新股的热情,均存在高度不确定性。
更值得注意的是,H股拟发行规模最高可达总股本的20%,以当前总股本3.17亿股计算,发行上限约为6340万股。若以港股同类PCB标的普遍较A股折价30%~40%估算(截至10月21日, 广合科技 、 胜宏科技 、 景旺电子 的折让幅度分别为42.27%、32.16%、32.23%),此次发行不仅将对现有A股股东的每股收益和净资产收益率构成明显摊薄,新增的H股流通盘也可能在未来减持窗口期对A股股价形成持续压制。