
“创投大佬”龚虹嘉收警示函背后:中源协和华东总部不到9个月退租,“只投大健康”胜算几何?
“创投大佬”龚虹嘉收警示函背后:中源协和华东总部不到9个月退租,“只投大健康”胜算几何?
2026年09月17日 23:0
“未来如果我们只投一个行业,那就是大健康产业。”
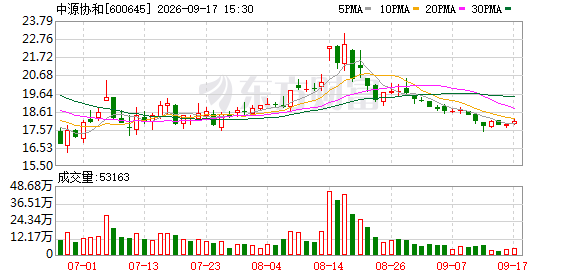
作为凭借入股 海康威视 一战成名的 创投 大佬,龚虹嘉曾在2025年10月公开表达了对大健康产业的看好。时隔近一年,由龚虹嘉担任董事长的A股干细胞赛道龙头—— 中源协和 (SH600645,股价18.05元,市值84.46亿元),以及龚虹嘉本人和另外两位高管,于9月15日收到了中国证监会天津监管局出具的警示函。
警示函显示, 中源协和 关于设立华东总部的战略规划论证不充分、不严谨、依据不足,承租的合理性、必要性不足,关联交易披露的信息不真实、不准确,违反了《上市公司信息披露管理办法》(证监会令第226号)第三条第一款规定。
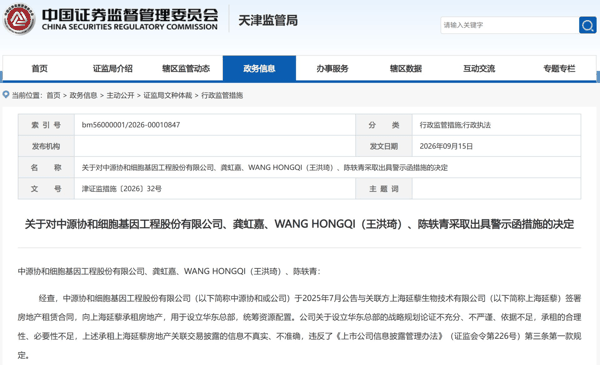 图片来源:中国证监会天津监管局官网
在市场看来, 中源协和 是龚虹嘉押注细胞基因医疗赛道的重要支点。然而,公司华东总部的规划在不到9个月后熄火,反映出科技类企业家、投资人跨界生物医药,在战略设想与产业落地之间面临的现实鸿沟。
9月16日,龚虹嘉告诉《每日经济新闻》记者(以下简称“每经记者”),自己不对外发声。
从“两万倍回报”到信披警示:龚虹嘉的医药布局为何踩线?
一笔投资,两万倍回报。这是龚虹嘉的成名作。
1994年,龚虹嘉创办德生公司。2001年,他出资245万元入股 海康威视 。2010年 海康威视 在深交所上市,该笔投资回报超两万倍,成为 创投 界的神话。龚虹嘉也因此被IDG(美国国际数据集团)与上海联创共同誉为“中国最优秀的天使投资人”。
最近十多年,龚虹嘉的投资视线转向生物医药。2015年前后,他通过旗下嘉道功程基金,天使投资肿瘤基因检测企业泛生子。这是他在医药领域可查的较早出手。
两年后(2017年),龚虹嘉与A股上市公司中源协和开始产生交集。
2017年,嘉兴中源协和股权投资基金合伙企业(有限合伙)退出上海傲源医疗用品有限公司(以下简称“上海傲源”),上海傲源同时引入了龚虹嘉家族实际控制的深圳嘉道成功投资企业(有限合伙)(以下简称“嘉道成功”),消除了原合伙企业因合伙人意见分歧导致的隐患。2018年,中源协和顺利完成对上海傲源的收购,嘉道成功成为中源协和第二大股东。
2021年12月,凭借原控股股东移交的表决权委托,龚虹嘉夫妇合计掌握17.83%表决权,从而取得中源协和的实控权。此后,中源协和的实际控制权落到了龚虹嘉夫妇手中。
按照龚虹嘉秉持的投资“三不”原则(做别人不想做、不好做、不敢做的事情),中源协和是个理想标的:它是国内唯一一家以干细胞产业为主营业务的A股上市公司,包括精准预防、 精准诊断 和细胞治疗三大板块,串联了“ 精准医疗 ”产业链。
其中,精准预防板块的细胞存储业务牌照稀缺,一直是中源协和的核心业务。但随着新生儿数量下滑,以新生儿脐带血/脐带干细胞存储为主的业务结构面临挑战,中源协和积极开展成人细胞存储业务,子公司上海中源济生细胞科技有限公司(以下简称“中源济生”)则是盘活华东市场的抓手。
2025年7月29日,中源协和宣布拟以381.96万元收购关联公司上海延藜生物技术有限公司(以下简称“上海延藜”)所持中源济生25%股权,将后者变为全资子公司;同日,中源协和宣布,计划在上海设立华东总部,统筹优化华东地区资源配置。
然而,不到9个月后(2026年4月24日),中源协和退租了原规划作为其华东总部的物业。至于解除《 房地产 租赁 合同》的原因,公司称是“考虑到外部市场环境的不确定性与内部降本增效的经营导向”。
天津证监局认为,中源协和对设立华东总部的战略规划“论证不充分、不严谨、依据不足”,承租的合理性、必要性不足,且相关关联交易信息披露“不真实、不准确”。董事长龚虹嘉、总经理王洪琦、时任董秘陈轶青负主要责任,证监局决定对公司及上述责任人出具警示函,并记入证券 期货 市场诚信档案。
每经记者注意到,这是龚虹嘉首次在医药领域因上市公司信息披露问题被监管点名。
8年布局零上市:中源协和干细胞新药卡在哪?
中源协和为何要设立华东总部?业绩压力是最直接的推手。
2025年,中源协和实现营业收入14.55亿元,同比下滑8.23%;归母净利润1.14亿元,同比增加13.43%;扣非净利润1.03亿元,同比减少13.96%。而在2023年和2024年,公司归母净利润分别同比下滑5.78%和5.73%。
2025年营收下滑,公司也有难言之隐。作为国内唯一一家以干细胞产业为主营业务的A股上市公司,中源协和的传统业务增长乏力,科研试剂与检测试剂两大核心板块去年收入分别下滑16.04%、6.29%。而撑起中源协和估值的干细胞治疗板块,迟迟没有产品获批上市。
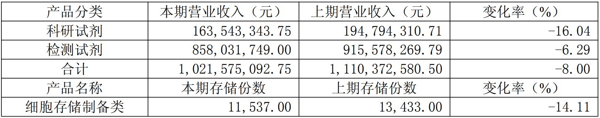 2025年中源协和三大板块收入全面下滑图片来源:中源协和2025年年报
早在2018年,中源协和的干细胞临床研究项目便完成国家卫健委备案。为何布局8年,中源协和仍未有干细胞产品获批上市?
首先是监管政策变化。国内干细胞行业早期经历过备案临床探索,大量项目走卫健委临床研究备案路径,但备案研究仅能开展探索性临床,其数据无法直接用于药品上市申报。
中源协和早期多个项目是卫健委备案临床项目,真正系统性按照新药申报规范、全面启动注册性临床试验,是从2020年成立武汉光谷中源药业之后才开始的。VUM02注射液首个IND(临床试验申请)在2022年底获得受理,新药研发实际推进周期被拉长。
其次,干细胞新药临床试验难度较高。间充质干细胞产品存在制剂质控难度大、个体差异大的问题;按照国内相关技术指导原则,通常需要开展不少于2年的长期安全性随访,Ⅲ期试验一般要求随机对照,受试者招募、临床终点设置难度远大于普通化药,行业内研发周期普遍长达8年至12年,失败风险高。
目前,VUM02、VUM03两款注射液合计共有11个适应证拿到临床试验许可,其中VUM02的多个适应证处在Ⅰ期、Ib/Ⅱ期阶段,部分适应证刚刚启动入组,距离提交上市申请仍有距离。
值得一提的是,由于前期审批手续尚未完成,中源协和募投的国家干细胞工程产品产业化基地三期项目已延期。该项目预算为3亿元,累计投入仅101.8万元,进度为0.34%。
按照之前的规划,中源协和试图建立华东总部,发力成人细胞存储业务。每经记者今年5月在中源济生的注册地上海市普陀区金迈路1号看到,其所在楼层较为空旷,大部分房间空无一物,少数房间内堆放着杂物或仅摆放有桌椅,其表面均落满灰尘。
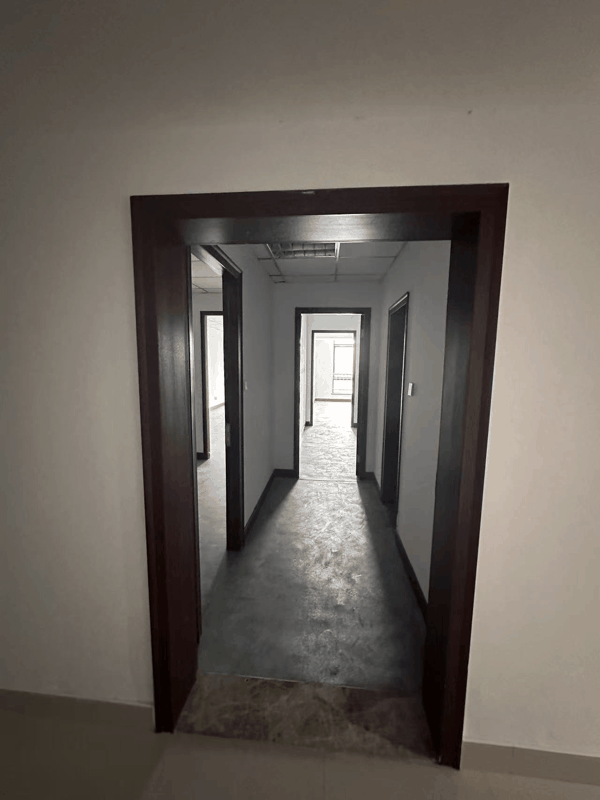 2026年5月,每经记者看到的中源济生注册地所在楼层现状图片来源:每经资料图
58亿元CGT版图遇上行业新规:嘉道系的下一步如何走?
2025年10月,龚虹嘉在投资特医食品企业美亚特医时公开表态:“未来如果我们只投一个行业,那就是大健康产业。大健康产业对健康中国长期战略极其重要。”
在今年5月中源协和的年度股东会上,不少股东直言,投资中源协和的其中一个原因就是相信龚虹嘉的眼光。但是,中源协和的业绩承压和警示函事件,让不少只看龚虹嘉选标的的投资者,开始审慎看待这位科技类明星投资人搭建的医药棋局。
从完整版图来看,CGT(细胞与基因治疗)是嘉道系(即由龚虹嘉、陈春梅夫妇主导或关联的系列投资平台总称)的核心主战场。公开资料显示,嘉道系在CGT赛道累计投资超过58亿元,覆盖研发、临床、生产全链条。
如今,龚虹嘉仍活跃在生物医药投资前线。2023年,中源协和参股的合源生物纳基奥仑赛注射液上市,成为首款具有中国全自主 知识产权 CD19 CAR-T细胞治疗产品;2026年8月,合源生物启动上市辅导备案,拟在A股上市。
2026年3月,嘉道CGT制备中心和QFLP(合格境外有限合伙人)基金项目签约落地无锡惠山区,前者拟建设涵盖细胞、病毒、质粒全品类生产线的CGT华东制备中心,预计达产后年产值将超7亿元;后者目标总规模达15亿元。
但这套宏大的棋局,在今年5月面临了一项法律层面的变动。5月1日,我国首部专门规范细胞治疗、基因编辑等前沿生物医学技术的行政法规——《生物医学新技术临床研究和临床转化应用管理条例》(国务院令第818号)正式施行,为整个行业划下新的秩序边界。
新规确立了药品注册、医疗技术临床转化两条路径并行的监管框架,严厉打击市场上泛滥的干细胞保健、抗衰回输灰色业态。
大浪淘沙之下,行业加速洗牌,资源将向拥有资质、管线、 医院 合作资源的头部企业汇聚,这对于上市公司及具有自主创新能力的企业来说是利好。
但是,新规明确临床研究阶段严禁向受试者收费,从法律层面堵死了临床研究阶段靠向受试者收费覆盖成本的路径,进一步抬升了CGT临床试验的资金成本压力。
二十多年前,让龚虹嘉一战成名的245万元投资踩中安防数字化浪潮,孕育出了上市公司海康威视。但是, 创新药 的成长动辄需要十年乃至更长时间去检验。宏大的产业蓝图,终究要落进临床试验数据、经营数据这些坚硬的现实之中。
面对外界接踵而至的追问,龚虹嘉选择了沉默。资本市场依旧持观望态度,这位传奇投资人谋划已久的医药大棋局,未来究竟该如何落子?
(文章来源:每日经济新闻)