
机器人产业链公司三季度业绩分野仍在等待盈利拐点
机器人产业链公司三季度业绩分野 仍在等待盈利拐点
2026年10月31日 21:56
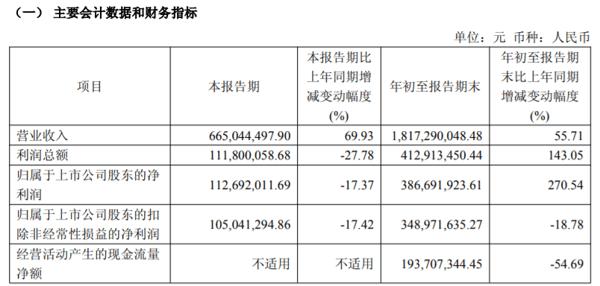
10月28日晚,宇树科技(688836.SH)交出上市后的首份三季报:第三季度实现营业收入6.65亿元,同比增长69.93%;归母净利润1.13亿元,同比下降17.37%。二季度归母净利润为2.24亿元,据此计算,三季度环比下降约49.7%。
 三花智控 (002050.SZ)、 拓普集团 (601689.SH)披露的情况看,第三季度归母净利润也分别同比下降9.64%和4.78%。只看这三家,结论很容易滑向“ 机器人 行业不赚钱”。
但是把 减速器 、运动控制等多环节公司的报表加进来,结论就得改:有人利润接近翻倍,有人几乎零增长,有人增收不增利。这条产业链中卖整机、卖总成、卖零件、卖电控的公司三季报利润表成色不一样。
整机的账本
宇树科技是这份成绩单里反差最大的一组:前三季度整体来看,公司实现营业收入18.17亿元,同比增长55.71%;归母净利润3.87亿元,同比增长270.54%。
但第三季度公司增收不增利,单季度营业收入6.65亿元,同比增长69.93%;净利润1.13亿元,比二季度的2.24亿元少了近一半。
拆开看,利润被三只手同时按住。
第一只手是毛利率。宇树科技第三季度销售毛利率50.58%,较上年同期下降8.36个百分点,环比二季度也下降约4个百分点;前三季度毛利率54.02%,上年同期为59.83%。产品结构从四足向人形、从整机向组件延伸。
第二只手是研发。第三季度研发投入1.27亿元,同比增长249.58%,占营业收入的比重抬高到19.10%,从上年同期增加9.28个百分点;前三季度研发投入2.63亿元,同比增长191.48%。公司在三季报中称,主要投向具身大模型相关的模型研发与算力,以及研发团队扩充。
第三只手是销售。前三季度销售费用2.30亿元,上年同期仅0.76亿元。公司在上市文件中曾解释,上半年借助央视春晚等平台开展品牌推广,加之销售人员增加,带动销售费用明显上升。
界面新闻还注意到,宇树科技前三季度归母净利润3.87亿元、同比增长270.54%,账面增速亮眼,但主要是低基数效应:上年同期一次性确认大额股份支付,对应管理费用达到3.81亿元,今年前三季度管理费用回落至0.74亿元。反映主业盈利的扣非净利润为3.49亿元,同比下降18.78%。
现金流也有明显变化。宇树科技前三季度经营活动产生的现金流量净额1.94亿元,同比下降54.69%。公司解释为购买商品、支付职工薪酬以及销售、研发费用支出增加。
总成与零件的分野
与宇树相邻的两个环节,报表反而是另一种表情。
三花智控 前三季度实现营业收入252.74亿元,同比增长5.18%;归母净利润30.67亿元,同比下降5.40%。单看第三季度,实现营业收入83.74亿元、同比增长7.82%,归母净利润10.23亿元、同比下降9.64%。
拓普集团 前三季度营业收入226.15亿元,同比增长8.06%;归母净利润16.62亿元,同比下降15.48%。第三季度实现营业收入84.16亿元、同比增长5.28%,归母净利润6.40亿元、同比下降4.78%,但环比二季度回升35.85%。
这两家总成公司的利润下滑,和 机器人 业务关联度很低。据接近 三花智控 方面人士向界面新闻表示,公司 机器人 业务何时能实现批量供货,还是“以客户需求为准”。
另一家 拓普集团 的执行器、灵巧手电机已进入小批量交付,但相关业务的营收中占比也很低。拓普公告提及, 机器人 部件产业基地首期建设基本完成;公司上半年 液冷服务器 、储能、 机器人 三类新兴热管理业务合计订单17.5亿元。
再往下走到零件与电控环节,分化更明显。
主营包含关节模组等 机器人 核心部件的 雷赛智能 (002979.SZ)前三季度营业收入19.09亿元,同比增长46.77%;归母净利润2.99亿元,同比增长86.80%。公司产品主要应用于 半导体 、光 通信设备 等。
主营包含工业、 人形机器人 减速器 的 双环传动 (002472.SZ)前三季度营业收入71.18亿元,同比增长10.08%;归母净利润9.20亿元,同比增长2.40%。作为RV 减速器 与齿轮的龙头,它的基本盘仍是 汽车 与工业自动化。
主营包含工业机器人等的 中大力德 (002896.SZ)前三季度营业收入9.32亿元,同比增长21.88%;归母净利润5190.77万元,同比下降9.27%。
把七家公司的财报放在一起,赛道分行一目了然 :总成厂商( 三花智控 、拓普集团 )依托成熟主业供养机器人新业务,零部件企业( 雷赛智能 等)仍在等待规模化订单落地,整机厂商(宇树科技)则持续为具身智能模型加大研发投入。
现金流数据也印证了这种分化: 三花智控 前三季度经营现金流37.49亿元,同比增长22.58%;拓普集团上半年经营现金流25.96亿元。与之对照,宇树科技经营现金流同比下滑54.69%, 雷赛智能 、 绿的谐波 (688017.SH)上半年经营现金流均为负值。拥有稳定老主业基本盘的企业,在机器人赛道漫长的投入周期中才更有胜算。
资深 人工智能 专家郭涛向界面新闻表示,宇树科技这类人形整机企业呈现典型的成长阶段特征,收入端保持高弹性,利润端受主动投入压制,和 三花智控 、拓普集团这类零部件标的形成鲜明分化。在行业层面,人形整机尚处在商业化验证早期,企业优先争夺场景试点、客户标杆与数据积累,利润不是现阶段首要目标。上游零部件厂商依托批量供货,盈利稳定性更强,整机厂商则普遍呈现增收不增利的特征,这种业绩结构也说明赛道仍处于技术与商业化投入期,短期利润波动会持续,市场定价重心依旧落在远期交付空间上。
由于当前多数公司机器人业务利润基数小且受研发与股份支付扰动,对机器人公司的估值依据在不断变化。
按宇树科技10月28日收盘价695.90元/股、总市值2815亿元计算,以宇树科技前三季度的18.17亿元营收进行简单年化,对应市销率约116倍。
界面新闻注意到,还有多方声音对人形整机企业的估值更依赖远期量价模型,而不是当期利润指标。市场对机器人公司的估值逻辑何时才会从“远期情景定价”切换回以盈利、现金流为核心的PE框架?这个切换节点,更可能发生在行业规模化出货前还是规模化出货之后?
对此,郭涛向界面新闻表示,当前 人形机器人 板块采用远期量价模型定价,本质是行业还没有形成稳定可复制的盈利闭环,估值切换的核心观测指标集中在几个方向:稳定的批量复购订单占比、单机硬件毛利率企稳回升、软件订阅与运维服务形成持续现金流,以及单位固定制造费用随出货摊薄至盈亏平衡线以下。
“在行业节奏上,这个切换节点更大概率落在规模化出货之后。”郭涛向界面新闻分析称,“规模化出货前,订单以试点、小批量验证为主,客户付费意愿、场景通用性都未经过充分检验,量价假设很容易反复修正。只有当大批量落地验证单机成本、故障率、作业效率达到客户的经济回报标准,经营性现金流持续为正且可预测,市场才会逐步放弃远期情景定价,转向以盈利、现金流为锚的PE估值框架。”
(文章来源:界面新闻)