
东山精密赴港上市“收购+扩张”已致负债上升
东山精密赴港上市 “收购+扩张”已致负债上升
2026年10月24日 04:02
作者:
顾梦轩 李正豪
东山精密 (002384.SZ)正稳步推进公司港股上市进程。10月20日, 东山精密 发布《关于刊发H股招股说明书、H股发行价格上限及H股香港公开发售等事宜的公告》(以下简称《港股上市公告》),并披露了 东山精密 《H股招股说明书》。
根据 东山精密 《H股招股说明书》,公司近年来营收净利润表现较为稳定。2025年完成对索尔思光电和GMD收购后,整合成效显现,但由此带来的负债问题也成为公司潜藏风险之一。
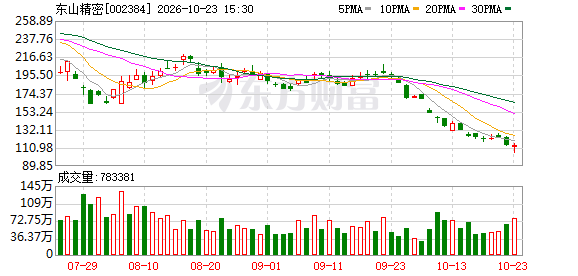
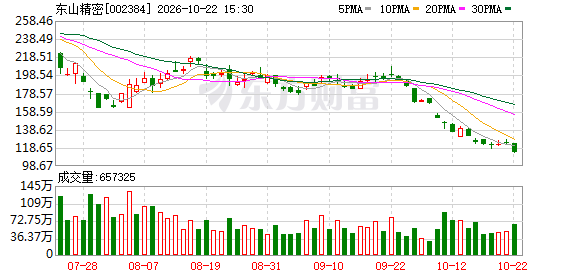
《中国经营报》记者注意到,今年10月以来, 东山精密 股价下跌幅度较大,已经下跌超26%。
经济学博士后石磊在接受记者采访时表示, 东山精密 此次赴港上市,核心动因在于匹配其全球化业务布局与海外客户结构,打通国际融资通道,并为光模块、光芯片及高端 PCB 产能扩张提供资金支持。
石磊还指出,受前期并购贷款影响,东山精密此次赴港募资亦有助于偿还债务、优化财务结构。此举将助力公司构建“A+H”双资本平台,提升全球品牌信誉与供应链话语权,但也将面临“A+H”估值比价、信息披露压力及商誉减值等潜在风险。
构建“A+H”双资本运作平台
东山精密《港股上市公告》显示,公司本次全球发售H股基础发行股数为113,783,200股(最终发行股数视乎发售量调整权及超额配股权行使与否而定)。
根据灼识咨询的资料,以2025年收入计,在规模达852亿美元的全球 PCB 市场中,东山精密是第三大 PCB 供应商。在规模达245亿美元的全球光模块市场中,东山精密排名第七,市场份额为2.9%。
苏商 银行 特约研究员高政扬向记者指出,东山精密港股上市,一是适配公司高度全球化的业务格局。公司海外收入占比较高,港股平台可对接全球机构投资者,强化与海外核心客户的合作信任,提升国际品牌影响力。
二是拓宽长期国际融资渠道,为高端PCB、EML光芯片及高速光模块的产能扩张提供资金支撑,同时优化债务结构、降低财务成本。
三是构建“A+H”双资本运作平台,提升公司在全球AI算力供应链中的产业话语权。
“上市也意味着公司需要接受更严格的信息披露和市场监督,且实际融资效果取决于发行定价、市场环境及募集资金使用效率。”上海杉纬律师事务所管理合伙人孙宇昊律师向记者表示,赴港上市能否真正改善公司的财务状况,仍需结合后续融资规模、资金用途及投资回报来进行判断。
收购成效显现
2025年,东山精密完成了两起收购——收购索尔思光电97.48%股权以及GMD100%股权。这两起收购已顺利交割并表,整合成效初步显现。
东山精密《H股招股说明书》显示,2025年年末至2026年6月30日,索尔思光电分别占东山精密收入的3.6%及19.2%,同期录得毛利率36.8%及39.2%,支持着东山精密的整体盈利能力。该收购加强了公司在光模块方面以及更广泛的AI基础设施市场方面的能力。
而东山精密2025年10月收购的GMD为一家精密组件供应商,主要在欧洲从事 汽车零部件 制造及销售。
《H股招股说明书》显示,2025年年末至2026年6月30日,东山精密的 汽车零部件 销量由79.4百万件增加至161.3百万件。其同期平均售价由每件人民币25.7元增加至每件人民币38.6元。
东山精密表示,上述增长推动 汽车零部件 销售额占公司同期总收入的比例由12.0%提升至22.4%。该收购增强了公司的精密组件能力,并将公司的业务版图延伸至欧洲,公司得以更好地服务全球 汽车 及工业领域的客户。
孙宇昊向记者指出,从战略布局来看,两项收购有助于东山精密拓展新的业务增长空间。索尔思光电主要布局光模块及光芯片业务,有望使公司受益于AI算力和 数据中心 建设需求。
孙宇昊表示,GMD主要涉及 汽车 零部件业务,有助于拓展海外市场和 汽车 产业链布局。不过,判断并购是否成功,不能仅看收入规模是否扩大,还应关注被收购企业的实际利润贡献、经营现金流、客户资源整合及后续投入成本。
“后续需重点跟踪索尔思800G/1.6T产品放量与扩产落地节奏、GMD整合成效,以及大额商誉减值和债务压力风险。”石磊说。
10月以来股价跌超26%
东山精密《H股招股说明书》显示,2023年至2025年,东山精密的营业收入分别约为336.51亿元、367.7亿元、401.25亿元;同期,其净利润分别约为19.65亿元、10.85亿元、13.93亿元。
2026年上半年,东山精密营业收入为277.98亿元,净利润为29.85亿元。
东山精密表示,截至2026年6月30日,公司毛利及毛利率同比增长,主要由于收购索尔思光电导致收入增加并随之带来的更高毛利率、 电子 电路和精密组件的销售增加以及利润率的改善,以及触控 面板 及液晶显示模块利润率的改善。
对于东山精密营收和净利润的增长,高政扬向记者表示,东山精密 电子 电路业务作为基本盘,依托PCB龙头地位持续提升市场份额;精密组件业务受益于 新能源 汽车需求爆发,叠加2025年GMD并表,该板块营收同比明显增长;2025年索尔思光电完成并表,光模块业务成为全新增长极。
对于利润端的先降后升,高政扬表示,东山精密2025年利润回升则得益于光模块业务高毛利贡献、产品结构持续优化及规模效应逐步释放,盈利能力逐步修复。
孙宇昊认为,东山精密2025年利润回升,还需要结合产品结构、毛利率、期间费用及并购业务的实际贡献进行分析。
“尤其是光模块业务,受益于 人工智能 数据中心 建设需求,该业务有望成为新的业绩增长点。”孙宇昊指出,但行业竞争、技术迭代及产能投入也可能影响盈利水平。因此,判断公司业绩增长的可持续性,关键还是看收入增长能否持续转化为利润和经营现金流。
记者注意到,营收净利润增长的同时,东山精密的负债也在攀升。数据显示,截至2026年6月底,东山精密资产负债率约为64.51%。公司负债总额从2024年年末的约271亿元大幅攀升至2025年年末的约385亿元,截至2026年6月底进一步增至约446亿元。
东山精密在《H股招股说明书》风险因素中表示,负债可能会对公司现金流造成不利影响,使公司更易受经济状况影响,并限制或阻碍公司的业务活动。
东山精密表示,公司曾产生且未来可能产生重大负债,包括并购有关的负债,这可能影响公司开展业务或获取外部流动资金来源的方式。公司表示,除利息付款外,大部分现金流可能需用于偿还债务,因此,可能无法用于业务。此外,可能无法按照公司预期的时点完成,甚或根本无法完成,这可能进一步加重公司的债务偿付及运营负担,并限制公司进行业务投资的能力。
石磊向记者指出,东山精密负债上升,主要受“并购+扩产”影响。公司先后收购索尔思光电和法国GMD集团,均采用“现金+并购贷款”模式。
石磊同时指出,并购后,东山精密为匹配AI算力需求,公司同步推进光芯片及光模块扩建和高端 AIPC B项目,资本开支高度依赖信贷。叠加外销收入占比高达83.2%,汇率波动致2026年上半年财务费用达5.46亿元,同比激增1747%。“东方精密赴港上市核心目的之一即以股权融资置换高成本债务,来缓解偿债压力。”石磊说。
记者同时注意到,今年10月以来,东山精密股价持续下跌,根据Wind(万得)数据,截至10月21日,东山精密A股股价下跌26.42%。
对此,石磊向记者指出,东山精密股价回调是多重因素叠加的结果。
石磊表示,东山精密H股最高发售价93.80港元/股,较A股现价存在明显折价,市场担忧H股定价对A股估值形成压制。
但更深层原因还包括:前期涨幅过大,获利盘集中兑现带来技术性调整压力;同时,关于美国可能限制中国光模块的传闻引发板块整体调整,公司作为光模块概念权重标的受到波及。“此外,公司高杠杆、高商誉、高资本开支的压力也引发投资者对后续偿债和扩产节奏的担忧。”石磊说。
(文章来源:中国经营网)