
一周之内两家公司启动私有化,主动寻求“退市”今年以来港股已有31家公司除牌
一周之内两家公司启动私有化,主动寻求“退市” 今年以来港股已有31家公司除牌
2026年09月30日 13:25
近期港股市场多家公司启动私有化退市,继老牌婴童龙头 好孩子国际 (HK01086)官宣私有化退市计划后,老牌港股上市企业 茂业国际 (HK00848)也于9月29日晚间披露私有化及撤销上市地位公告,成为一周内第二家主动寻求退市的港股公司。
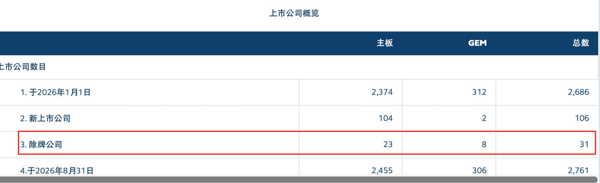
港交所月度统计数据显示,截至2026年8月31日,年内港股市场累计已有31家公司完成除牌离场,其中主板除牌企业23家,创业板(GEM)除牌企业8家。除牌队伍涵盖消费、地产、金融、服务等多个领域,既包含恒生 银行 、五矿地产、金科服务等知名上市企业,也包含多家中小市值标的。主动私有化退市、业绩低迷、股价长期低迷、合规不达标等多重因素,共同推动年内港股除牌数量走高,港股市场优胜劣汰机制持续深化。
昔日“童车之王”荣光不再 好孩子国际 启动私有化
9月27日, 好孩子国际 正式发布私有化公告。公司提出以计划安排方式将公司私有化并撤销港交所上市地位。此次私有化每股现金注销价定为1.5港元,较公司9月25日收盘价1.08港元溢价38.89%,为股东提供了明确的退出溢价空间。
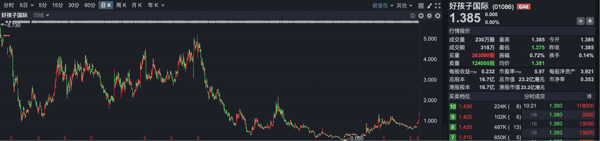
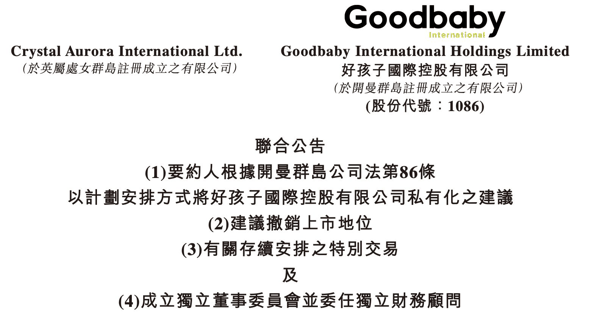 好孩子国际于2010年登陆港交所主板,上市之初凭借绝对的 行业龙头 地位斩获资本市场高度认可,凭借齐全的婴童出行产品矩阵、成熟的海内外销售渠道,被市场冠以“童车之王”的美誉。
但自2018年起,公司股价开启长期下行通道。此后数年,公司股价持续在低位徘徊,最低一度跌至0.05港元,较上市巅峰阶段大幅缩水,市值大幅萎缩,彻底告别昔日高光时刻。
 茂业国际 启动私有化近20年港股老牌企业或将落幕
紧随好孩子国际之后,老牌港股上市企业 茂业国际 官宣私有化,为年内港股退市浪潮再添一例。
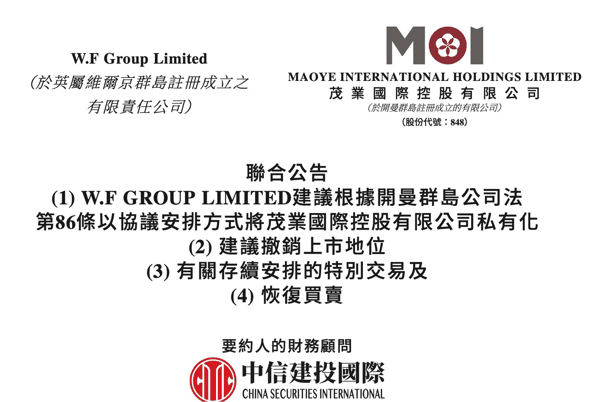 9月29日晚间,茂业国际发布公告称,要约人W.F Group Limited拟通过协议安排方式对公司进行私有化,并申请撤销公司上市地位,私有化注销价定为每股0.208港元,较公司停牌前0.099港元的收盘价溢价高达110.1%,翻倍溢价引发市场高度关注。受此重磅利好驱动,公司9月30日复牌后直线拉升,最高涨幅逼近88%,维持超80%的涨幅,市值短期大幅反弹。
茂业国际作为深耕资本市场近20年的老牌企业,于2008年登陆港交所主板,是国内早期布局 商业地产 、零售 百货 的上市企业。公司核心业务聚焦 百货 零售、商业物业运营,业务覆盖国内多个核心城市,从事购物中心、 百货 商场的经营管理、物业 租赁 及商品销售等业务,巅峰时期凭借线下商业红利,稳居区域商业龙头地位,是港股市场商业零售板块的代表性标的之一。
从近三年经营数据来看,行业下行压力持续压制公司发展,业绩呈现波动下滑、由盈转亏的走势。2023年公司实现营业收入41.81亿元,归母净利润亏损约3474万元,盈利端已出现承压迹象;2024年公司营收小幅回落至40.18亿元,归母净利润持续亏损约9718万元,亏损幅度进一步扩大;2025年公司经营压力加剧,全年营收降至30.35亿元,归母净利润亏损扩大至5.07亿元,营收规模持续收缩、亏损持续加深。
进入2026年,公司经营状况仍未明显改善,上半年营收仅13.20亿元,归母净利润亏损约1.10亿元,持续的业绩低迷让公司二级市场股价长期处于低位,流动性持续萎缩。在此背景下,公司选择高溢价私有化退市,既是对二级市场低迷估值的回应,也是企业结合行业趋势与自身经营现状做出的战略抉择,标志着这家上市近20年的老牌商业企业即将告别港股资本市场。
年内31家港股企业离场主动私有化与被动除牌并行
据港交所官方月报数据,截至2026年8月31日,年内港股市场累计31家公司完成除牌,主板23家、创业板8家,港股退市常态化趋势持续显现。2025年全年,港交所主板除牌数量52家,创业板除牌12家。
 纵观年内31起除牌案例,整体呈现“主动私有化退场、被动合规出清”的双重格局,两类除牌场景特征鲜明。其中,主动申请撤销上市地位的企业多为经营多年的老牌上市公司。除近期正在推进私有化的好孩子国际、茂业国际外,五矿地产、金科服务等知名企业均已通过主动私有化、自愿退市的方式离场。此外,恒生 银行 的除牌,则源于被汇丰收购,属于大型企业常态化资本运作范畴。
而被动除牌企业则多因触碰港交所上市规则红线被强制退市,核心原因集中在长期股价低迷、持续停牌、财务不达标、信息披露违规、市值长期不足等合规问题。部分创业板中小市值标的因市值持续低于上市标准、长期成交枯竭,最终被港交所强制除牌。还有部分企业因业绩连续亏损、财务造假、合规披露违规等问题,触发退市条件被动离场。
业内分析人士表示,港股退市常态化是市场成熟化的核心体现,随着港交所持续优化上市及退市规则,低效、劣质标的加速出清,传统行业低迷企业主动离场,将进一步优化港股市场整体标的结构,提升市场整体估值质量与流动性。未来,港股市场将持续呈现“优胜劣汰”的格局,优质新兴企业持续上市注入活力,低效标的加速出清,市场资源将进一步向核心优质资产集中。
(文章来源:每日经济新闻)