
Omdia:2026年第一季度东南亚智能手机出货量同比下降9%
Omdia最新发布的研究报告显示,2026 年第一季度,东南亚智能手机市场同比下降 9%,出货量总计 2160 万部。然而,最突出的指标是平均销售价格(ASP),而非出货量:2026 年第一季度,ASP 达到创纪录的 349 美元,同比增长 19%,因为内存成本的上涨重新调整了该地区的设备定价。出货量与价值之间的差异清楚地表明,该地区的供应商格局正在经历结构性的重新定价:品牌更注重 ASP 的增长和利润保护,而非出货量的增长,有几家品牌为了获得更健康的每台设备经济效益而接受了较大的出货量损失。随着 DRAM 和 NAND 成本在 2026 年持续上涨,该地区结构上对价格敏感的消费者需求基础正面临越来越大的价格承受压力,超过 60%的东南亚智能手机价格低于 200 美元。
供应商排名和市场份额调整
三星在该地区以 460 万部的出货量和 21%的份额领先,同比增长 4%,得益于 S26 的强劲发布以及 A 系列的出货量驱动因素。
OPPO 以 420 万部的销量位居第二,但由于与 realme 合并而进行了运营调整,其销量同比下降了 17%。
小米以 370 万部的出货量位列第三,同比降幅为 12%,因为整个产品线的提价降低了渠道的采购意愿,并限制了消费者的预算分配。
TRANSSION 以 340 万部的销量位居第四,同比下降 10%,其价格具有竞争力的 Infinix 和 TECNO 机型继续在印度尼西亚和菲律宾保持强劲的市场地位。
vivo 以 210 万部的销量位列第五,同比下降 27%,该品牌通过将重心转向盈利性,从通常占据销量份额的低价入门级市场撤出,从而实现了这一成绩。
苹果以 180 万部的销量排名第六,同比基本持平,iPhone 17 系列表现出的价格折扣明显低于其前一代在相同阶段的水平。
荣耀是表现突出的厂商,同比增长 28%,至 120 万部,尽管在东南亚地区有所下降,但在八个东南亚市场中的六个市场仍实现了销量增长。
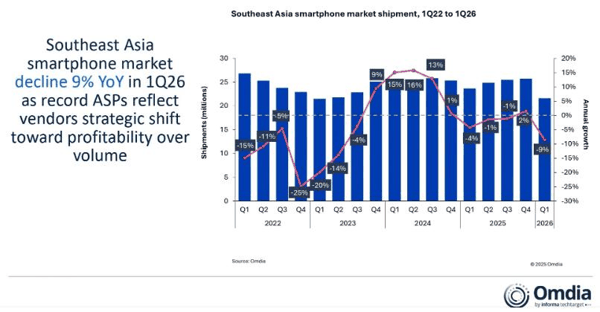 战略转变导致销量与价值的差异扩大
研究经理Le Xuan Chiew说道:“2026 年第一季度的标志性事件是平均销售价格达到了历史最高水平,而销量却有所下降——这两者之间存在着密切的关联。内存成本的上涨普遍提高了各类设备的物料成本(BoM),尤其是在入门级和中端市场,其中 DRAM 和 NAND 占总组件成本的比重更大。为此,供应商提高了价格,并且更重要的是,更加严格地管理供应,以防止渠道恢复到以往的折扣水平。
对于价格低于 200 美元的产品仍占大部分销量份额的地区来说,这造成了一个艰难的平衡难题:供应商要么将成本转嫁给消费者,要么承受利润率压缩,要么降低规格并承担风险导致销量下降。每种选择都有其利弊。”
销量与价值的差异仍是 2026 年第一季度的主导市场动态。东南亚智能手机出货量同比下降 9%(YoY),但市场价值增长了 8%,这表明增长主要是由价格调整而非结构性需求扩张所驱动。尽管销量有所下降,但vivo和OPPO的平均销售价格(ASP)增长最为显著,分别达到了28%和26%,这反映出它们正在从低利润的入门级产品转向更注重盈利的策略。相比之下,HONOR和三星则利用这一时期通过持续投资品牌建设和渠道拓展来加速市场份额的提升。
这种趋势在产品策略方面也愈发明显。例如在马来西亚,小米将Redmi Note 15 4G的价格从之前的RM699提高到了RM799,从而有效地提高了其Note系列的入门价格。与此同时,5G版本保持了RM899的价格点,但配备了较低的RAM和存储规格,这突显了该品牌在组件成本上涨的情况下仍致力于保持利润率。在高端市场,Redmi Note 15 Pro+也推出了更高的内存配置,12GB/512GB 版本的价格为RM1,899,而此前为RM1,599。总体而言,这反映了整个行业的一个普遍趋势,即供应商会调整内存配置,并有选择性地提高价格,以引导消费者购买更高价值的产品版本,从而使品牌能够部分抵消组件成本的上涨,而无需将全部涨幅直接转嫁给终端用户。
在新加坡,荣耀首次升至第三位——得益于强大的零售执行以及其中端产品线(特别是 X9d)的强劲势头——这凸显了有针对性的执行仍能在特定成熟市场中实现市场份额的增长。展望 2026 年下半年,关键问题在于,随着 BOM 成本持续上涨,以销量为导向的策略是否仍能保持可持续性。