
吉利银河要放慢推新了
吉利银河要放慢推新了
2026年11月06日 10:0
界面新闻记者 | 刘泽然
吉利银河依靠不断增加新产品迅速做大。现在,吉利管理层开始要求减少新车型。
吉利汽车 集团CEO淦家阅在 吉利汽车 第三季度业绩电话会上提出,未来将减少新车型数量,集中资源打造明星产品,同时将更多研发资源投入技术领先性、基础设施建设及客户服务。
按照淦家阅在会上对过去五年的总结,吉利已经基本完成 新能源 汽车 转型和智能化领域的追赶。接下来,吉利将进一步强化科技属性,提高产品开发和资源利用效率。
吉利汽车 集团CEO、吉利 汽车 控股有限公司董事会主席安聪慧也在电话会上表达了对未来行业增长的谨慎预期,强调公司需要进一步转向高质量增长。
对承担集团主要销量规模的银河来说,这项调整触及过去三年的增长方式。
按照官网展示口径,银河目前列出18个车型入口,部分是同一车系的不同动力版本。产品从指导价4.69万元起的熊猫mini,延伸至最高59.99万元的翼真L380。小型代步车、主流轿车和SUV、大型家庭用车、商务MPV、运动轿车和硬派越野,都已经被放入同一个品牌。
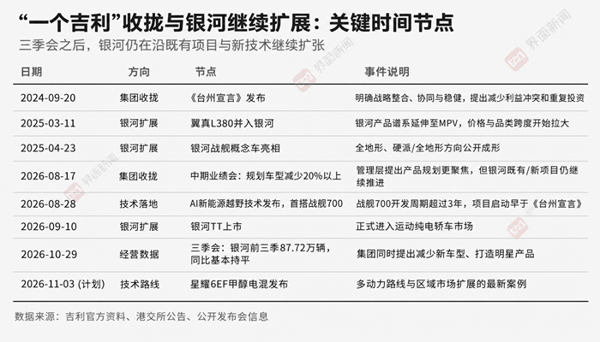
这份产品清单还在继续延长。今年9月,银河TT把品牌带入中大型纯电运动轿车市场,战舰700则进入 新能源 硬派越野赛道。两款车面对的使用场景、用户需求和竞争关系差异明显,共用的核心资产是“吉利银河”这个品牌。
2023年2月发布时,银河还被定义为“吉利品牌中高端 新能源 系列”,最初的L7、L6和E8主要覆盖插电混动和纯电轿车市场。随着产品扩充和业务并入,银河销量从2023年上市后七个月的8.35万辆,增至2024年的49.44万辆,2025年又达到约123.6万辆。
在品牌发展早期,增加产品是一条直接有效的增长路径。每进入一个新的价格区间和车身形式,银河就能够接触一批此前没有覆盖的消费者。对于一家在有限窗口期争夺新能源市场份额的全新品牌,增加产品比等待原有车型自然增长能够更快做大品牌总量。
汽车 市场的变化进一步强化了这种推新动力。 蔚来 创始人李斌将新车上市热度迅速衰减的现象称为“新车效应死亡谷”。技术和配置加快更新,脉冲式传播和限时权益又把需求集中在首销期。等产能和供应链完成爬坡,订单可能已经回落,很少有新车能够持续热销一年。
当一款老车型进入平销期,重新拉升销量往往需要改款、调价和持续营销。推出新品更容易迅速获得关注和初始订单。银河利用吉利成熟的技术平台、供应链和全国渠道,新产品可以复用现有体系。过去三年的销量增长,也验证了这套方法的效率。
吉利集团内部的整合,也让越来越多业务集中到银河。
2024年《台州宣言》发布后,吉利开始推进“一个吉利”,减少品牌和产品之间的重复投入,整合采购、研发、供应链、销售及用户运营。几何在2024年并入银河。2025年3月,银河从产品系列升级为品牌,翼真在国内被纳入其高端MPV系列。
按照吉利汽车目前的内部划分,中国星主要覆盖主流燃油及油混市场,银河承担主流新能源市场任务,领克聚焦潮流、运动和个性化的中高端市场,极氪继续向 豪华 新能源发展。
这套分工先划定动力路线和价格层级,再由各个品牌填充相应市场。只要一款新车型处于吉利定义的主流新能源范围,就都有可能归为银河。
一位 汽车经销商 向界面新闻记者概括,银河“就是卖 老百姓 的车”。而被问到品牌覆盖范围是否因此显得很广时,对方回答:倒无所谓,卖啥车都行,只要卖出去。
 制图:界面新闻记者刘泽然
问题是,这种增长方式已经出现瓶颈。
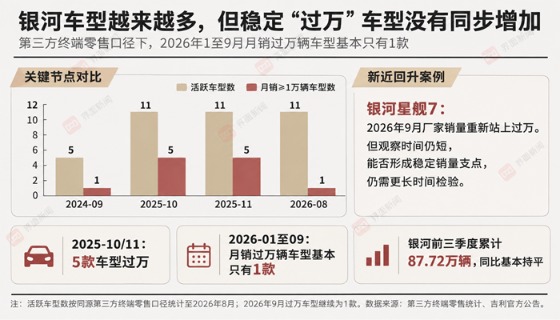
今年前十个月,银河累计销量约103.06万辆,同比增长3%。10月销量达到15.34万辆,创下单月新高,其中星愿销售7.13万辆,占银河当月销量约46.5%。
按照第三方终端零售口径,2025年10月和11月,银河曾经同时有5款车型月销量超过1万辆。2026年1月至9月,每个月达到万辆规模的车型都只有1款。产品阵容继续扩大,能够在上市热度过去后稳定贡献规模的车型没有同步增加。
吉利为银河设定的2026年销量目标为155万辆,较上年增长约25%。截至10月底,银河完成全年目标约66.5%,剩余两个月还需要销售约51.94万辆,月均接近26万辆,较10月的历史高点仍高出约七成。
随着产品覆盖范围不断扩大,银河需要同时维持更多不同类型的产品认知,进入新市场所需的营销、渠道和用户运营投入也随之增加。
星愿主要强调价格、空间和使用成本,TT突出运动性能,战舰700需要证明越野能力,翼真系则面对商务出行和高端MPV市场。这些车型可以共享银河的技术、制造和渠道资源,但消费者对其中一款车的认可,很难直接转化为对另一款车的购买意愿。
此外,银河希望进入新的细分市场能够扩大品牌的产品边界,但这些市场未必具有与主流家用车型相当的销量规模。而继续在需求规模最大的主流市场推出产品,新增车型也将与集团已有的类似车型争夺消费者。
银河TT的上市限时价格为12.99万至18.59万元,领克10的上市限时价格为16.99万至19.19万元。两款车都定位中大型纯电运动轿车,价格区间已经出现重叠。此外,TT还需要面对小鹏P7、小米SU7等外部产品。
 制图:界面新闻记者刘泽然
吉利已经开始处理内部产品重叠。淦家阅在8月中期业绩会上表示,“一个吉利”推进过程中,集团对极氪、领克、银河和中国星之间存在交叉的产品进行了调整,规划车型数量已经减少约20%。第三季度业绩电话会提出进一步减少新车型,显示调整已经从品牌整合进入产品效率阶段。
不过,规划调整很难立即反映到产品上市节奏中。汽车开发周期以年计算,减少车型会先影响新项目立项和资源配置,已经进入开发后期的车型仍会陆续量产。
银河过去依靠补齐产品空白迅速做大。产品线接近铺满后,下一阶段的增长取决于每款车能够在销量曲线上停留多久。吉利开始减少新车型,真正需要检验的是,当下一款新车不再频繁接棒,银河能否让已有产品卖得更久。
(文章来源:界面新闻)