
泰格医药拟让出方达控制权,集中资源深耕全球临床
泰格医药拟让出方达控制权,集中资源深耕全球临床
2026年11月17日 19:16
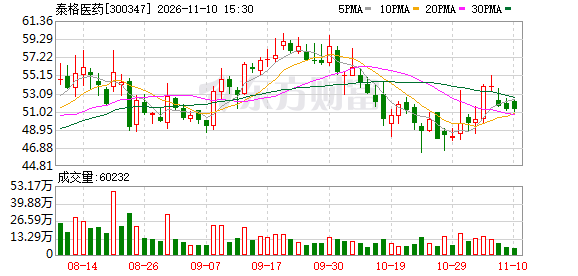
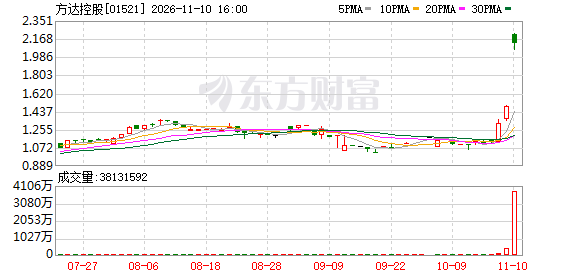
泰格医药 日前公告称,拟联合 查尔斯河 实验室(Charles River Laboratories International, Inc.下称“CRL”)及Frontage Holdings Corporation(下称“ 方达控股 ”)创始人李松,对 方达控股 实施私有化并分拆:海外实验室业务出售给CRL,海外其他业务归李松方面,泰格保留中国境内业务并回笼现金。
交易完成后, 方达控股 不再并入合并报表,泰格从重资产的实验室运营中抽身,把管理精力、资本开支与回笼资金集中投向临床 CRO ,尤其是海外临床的拓展与并购。
对这家以临床服务立身的 CRO 而言,这不是简单的资产出售,而是一次战略聚焦,以海外重资产的剥离,换取更清晰的业务边界和更大的全球临床成长空间。
一笔交易,换来了什么
按照公告,方达控股整体私有化对价为每股2.37港元,较未受干扰日收盘价溢价逾一倍。分拆后,海外实验室作价4.7亿美元归CRL,海外非目标业务作价0.844亿美元归李松方面,泰格保留作价2.055亿美元的中国境内非目标业务。
交易前,泰格合计持有方达控股64.48%股份,交易后将不再持有方达控股股份;泰格直接持有的11.09%股份,可在私有化阶段收回约5.36亿港元(约4.61亿元人民币)。除初始对价外,该交易另设最高7500万美元的业绩付款,视被收购企业未来业绩而定。
这笔交易的好处,首先在于业务边界清晰。临床 CRO 与实验室在业务模式、资源投入上差异明显,海外实验室还对应着独立的运营成本与管理体系。剥离之后,泰格不必再为境外实验室的资本开支、合规与人员管理分散精力,决策链条更短。
其次是资产结构变轻。方达控股2025年营收2.57亿美元,净利润676.2万美元,净利率不足3%,是“有收入、薄利润”生意的典型,方达控股出表后,泰格营收会出现缺口,但对利润影响有限。
第三是获得并购弹药。公告明确,交易所得60%用于海外业务拓展、海外临床CRO及相关标的收购;20%用于一般营运;20%可在审批后用于分红或回购,提升股东的投资回报。
全球临床网络已成,关键在“最后一公里”
交易腾出的资源,最终要落到业务上。数据显示,截至2026年6月末,公司在境外进行中的单一区域临床试验为209个,在执行的国际多中心临床试验(MRCT)55个,累计MRCT项目经验达到184个。美国是泰格在华以外最大运营区域,临床团队规模超200人;欧洲覆盖20多个国家,韩国子公司DreamCIS已是当地最大临床CRO,日本、新西兰、澳洲及东南亚、南美等市场也建立了本地团队。
这些数字背后,是泰格反复强调的“中国深度积累+全球交付能力”。 泰格医药 总经理闻增玉表示,外部环境越复杂,越考验一家CRO的全球运营是否扎实、本地化交付是否过硬、合规与质量体系是否统一。“无论客户在哪个区域、面对哪种监管环境,我们都能提供同样稳定、合规、高质量的临床研发支持。”
闻增玉把全球化概括为不是简单地把团队“派出去”,而是要让本地团队真正扎根和“走进去”,由此搭建双向赋能的桥梁——既支持中国药企出海,也帮助海外企业进入中国。
业务数据也印证了这一底盘。2026年上半年,公司境外收入15.86亿元,同比增长2.9%,境外主营业务毛利率30.26%;北美在执行临床项目59个,同比增长45%;澳新地区新增订单同比接近翻倍。2026年8月,公司首次设立专门服务海外客户的海外BD部门,同时覆盖“海外客户来华”与“在欧美当地开展临床”两类需求。
市场人士认为,泰格在海外的瓶颈不在需求与产能,而在前端获客密度和本地交付的“最后一公里”。研究者网络、患者可及性、监管沟通、项目经理团队,这些能力难以靠总部派遣解决,只能靠在地团队与并购补齐。这也解释了60%资金的投向。
行业进入“交付能力”竞争,泰格的下一步
值得注意的是,国内 创新药 行业维持景气,行业需求仍在扩张。前三季度,国内新药I—III期临床试数量超过2200个,同比增长近20%;药企在中国开展的 创新药 临床研究项目超过2400个,居全球第一; 创新药 出海交易达175笔,接近2025年全年的188笔。
政策端,2026年9月,工信部等十部门联合印发《医药工业发展“十五五”规划》,明确提出创新药产业规模年均增速达到20%以上,首创新药(FIC)占全球比例达到25%以上。
业内人士表示,当前跨国药企不再只把中国当销售市场,而是把中国纳入早期全球研发;中国biotech则从“卖权益”转向“自己做MRCT(国际多中心临床试验)”。两端客户要的是同一套质量体系下、跨区域快速执行的能力。规模不再是护城河,交付的确定性才是。
交易完成后,泰格将把资源从实验室运营收回临床主业,以中国境内业务为支点、全球临床网络为延伸,把竞争坐标从国内份额转向全球交付。随着资金投向海外临床能力建设与标的整合,公司将从“中国临床CRO龙头”进一步迈向全球多区域交付平台,海外临床订单和境外临床业务将成为下一阶段增长的核心支点。
(文章来源:中国证券报)
主题:新股|集中资源深耕全球临床|基金|行情|数据