
天元宠物业绩颓势与破局:净利率跌破1%,6.4亿元并购淘通科技静待协同兑现
天元宠物业绩颓势与破局:净利率跌破1%,6.4亿元并购淘通科技静待协同兑现
2026年09月24日 19:23
作者:
陆烁宜
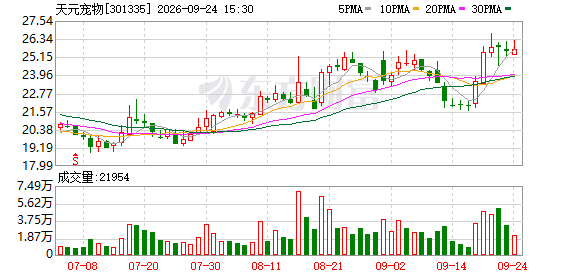
8月28日, 天元宠物 (301335.SZ)披露2026年半年报,报告期内实现营收15.78亿元,同比增长9.92%;归母净利润2012.45万元,同比下降46.28%;扣非归母净利润1592.73万元,同比下降47.71%。
2026年上半年,宠物行业普遍陷入增收不增利的困境,不少上市公司选择加大销售与营销投入,推进自有品牌建设。与之形成对比的是, 天元宠物 销售、研发费用率下行,利润下滑主要受成本、汇率双重因素挤压,并未出现同行“烧钱换增长”的转型叙事。
不过, 天元宠物 的业绩并非毫无亮点,上半年其经营活动现金流得到明显改善,营运效率有所提升。另外,其收购广州淘通科技股份有限公司(下称“淘通科技”)的重组事项已通过深交所审核,但尚未取得证监会注册批文,这一资本运作能否破解代工模式下的盈利困局,仍有待观察。
9月22日,就公司汇率波动与盈利能力、期间费用、营运效率与产能、并购淘通科技与商誉减值风险等问题,时代商业研究院向天元宠物发送邮件并致电询问,但截至发稿未获回复。
成本与汇率双向挤压,净利率跌破1%
2026年上半年,天元宠物实现营收15.78亿元,同比增长9.92%;归母净利润仅2012.45万元,同比大幅下降46.28%;扣非归母净利润1592.73万元,同比下降47.71%。
同样是“增收不增利”,天元宠物与同行企业的压力来源存在明显差异:同行企业利润承压部分源于品牌建设带来的费用扩张,而天元宠物则表现为营收增长,但利润留存空间被持续压缩。
原材料价格上行抬升生产成本,是挤压盈利的重要因素。上半年天元宠物的营业成本为12.97亿元,同比增长12.12%,比营收增速高2.2个百分点。这也导致毛利率从去年同期的19.43%降至17.82%,同比下降1.61个百分点。
汇兑损失进一步侵蚀利润。今年上半年,天元宠物的财务费用从去年同期的825.02万元骤增至3020.60万元,同比增长266.12%,其中,汇兑损失是主要拖累因素。
上半年,天元宠物的境外收入为7.97亿元,占总营收的50.49%。尽管境外收入同比增长21.70%,但汇率波动在很大程度上对冲了海外业务的增长红利,人民币升值直接削弱出口产品的毛利空间。
因此,尽管上半年天元宠物的营收端仍具备韧性,但是收入增长未能覆盖成本与财务费用的双重抬升,成为利润下滑的主要诱因。
需警惕的是,随着毛利率的下降,上半年天元宠物的净利率降至0.94%,同比下降1.28个百分点,逼近盈亏平衡线。Wind数据显示,今年第一、第二季度,其营收同比增速分别为19.82%、3.41%,归母净利润同比增速分别为-20.00%、-67.23%,第二季度呈现营收增速放缓、归母净利润降幅扩大的局面。
没有“故事”的下滑者:销售与研发投入双降
在宠物板块内,多家上市公司利润下滑背后具备清晰的转型逻辑。 乖宝宠物 (301498.SZ)、 中宠股份 (002891.SZ)等均加大自主品牌建设,营销投入随之增长,属于以费用投入换取长期发展空间的转型阵痛。其中, 乖宝宠物 上半年主粮收入23.32亿元,同比增长23.87%,自有品牌势能持续释放。 中宠股份 营收同比增长34.88%,增速领跑行业。
天元宠物则缺乏类似等主动投入叙事。上半年,该公司的销售费用为1.48亿元,同比下降6.53%,销售费用率同比下降1.65个百分点至9.40%。其中,宣传推广费同比下降18.74%至3683.12万元。Wind数据显示,上半年 乖宝宠物 、 中宠股份 的销售费用分别同比增长26.43%、46.34%。在行业普遍加码品牌投入的背景下,天元宠物的费用收缩构成了一个“反常规”信号。
与此同时,天元宠物的研发费用也有所收缩。上半年,该公司的研发费用同比下降13.21%至1308.39万元,研发费用率同比下降0.22个百分点至0.83%,销售和研发费用率合计削减了1.87个百分点。 结合净利率0.94%静态测算,若上半年天元宠物维持去年同期的销售和研发投入强度,那么,该公司上半年能否实现盈利需要重新审视。
费用收缩具备两面性。一方面,天元宠物营收增长并非依靠营销投放拉动,增长更多来自客户与品类结构调整,同时规避了行业内较为常见的营销投入失控风险。但另一方面,同行持续加大品牌布局抢占消费者心智,持续压缩营销投入,或使得该公司品牌影响力进一步弱化;研发费用下滑,也意味着自主产品迭代、自有品牌孵化缺少相应资源支撑,代工业务向自有品牌转型的路径仍不明朗。
经营现金流转正,营运效率同比大幅提升
尽管天元宠物在盈利端表现不佳,但是现金流却已大幅改善。
上半年,天元宠物的经营活动现金流净额从去年同期的-1.15亿元转为1754.07万元,同比大幅改善。同期,其净现比达到1.19,账面利润转化为真金 白银 流入。天元宠物表示,主要是报告期内有效控制应收账款及库存,致使经营性现金流较去年同期增长。
从营运指标来看,截至上半年末,天元宠物的应收账款、存货金额分别为3.87亿元、5.00亿元,跟去年年末相比分别增长7.17%、5.31%。Wind数据显示,2025年上半年末、2026年上半年末,其应收账款周转天数分别为50.39天、42.63天,存货周转天数分别为70.46天、67.69天,回款效率、存货周转效率均实现优化。
值得关注的是,上半年末,天元宠物的在建工程期末余额1.74亿元,其中,越南宠物笼具项目投资进度仅为20.78%,由于美国贸易政策变化,该公司审慎放缓了建设用地谈判进度。
经营现金流与产能建设之间,本质上是内源融资能力与资金运用需求的匹配关系。需要客观看待的是,本次经营现金流转正,核心来自应收账款、存货周转效率的优化,不完全来自盈利规模提升。在归母净利润仅2012.45万元,应收账款、存货绝对规模仍在抬升的背景下,伴随海外产能建设推进,经营现金流改善的可持续性仍需审慎观察。
“蛇吞象”式并购淘通科技过审,业务结构破局暂未落地
虽然上半年天元宠物没有跟随同行加大营销投入的脚步,但是该公司正尝试通过资本并购寻找业务破局路径。
9月9日,天元宠物定增募资拟以6.4亿元收购淘通科技89.7145%股权的事项获深交所并购重组委审核通过,但尚需证监会注册批复,交易尚未正式落地。
定增说明书显示,淘通科技是快消品(尤其包装食品)领域头部电商代运营服务商,深耕行业多年,服务玛氏、 百事 等国际一线品牌,具备全渠道运营、供应链管理及品牌孵化能力,自身盈利能力与成长性稳健。
本次交易完成后,天元宠物有望补齐国内线上渠道短板借助淘通的运营能力孵化自有品牌,用C端数据反哺产品研发,改善境内业务盈利水平。然而,以天元宠物2025年归母净利润5883.98万元计算,这笔交易对价超过其十年净利润总和。交易完成后,天元宠物也将新增约1.28亿元商誉。
需注意的是,2025年淘通科技的归母净利润为8924.22万元,而2026—2027年,其业绩承诺净利润分别不低于7300万元、7700万元,在2025年的基础上分别下调约18%、14%,未来盈利预期较为谨慎。
受尚未完成证监会注册的影响,本次并购带来的业务结构重塑仍存在不确定性。收购淘通科技,是天元宠物借助外部渠道能力,弥补自有品牌建设短板的一次尝试。但约1.28亿元的潜在商誉叠加交易的高体量特征,意味着并购在增厚报表的同时,如果标的公司无法完成业绩承诺,商誉减值将直接冲击天元宠物的利润。
核心结论:关注并购后协同效应落地效果
上半年天元宠物的业绩,是行业外部冲击叠加代工商业模式短板共同作用的结果。不同于同行主动烧钱做品牌的转型阵痛,天元宠物更多的是被动承受汇率、原材料压力的挤压。尽管费用管控、经营性现金流、周转效率等指标出现边际改善,但仅依靠内部效率优化,很难突破代工模式固有的利润天花板。
内部改善的局限性,也意味着公司突围不能只依赖现有业务的调整,经营基本面的延续性、并购带来的外部增量,将成为决定后续发展的关键变量。对于天元宠物而言,短期核心看点在于经营现金流改善的持续性与海外产能的释放节奏;中长期核心突破点在于淘通科技并购后的协同效应能否真正落地,以及国内自有品牌能否借助渠道能力实现从投入到造血的跨越。
(文章来源:时代周报)