
并购观察|曾被否决京城股份收购的子公司被立案调查
并购观察|曾被否决 京城股份收购的子公司被立案调查
2026年09月21日 00:08
一家公司因为并购事宜,股票价格飙涨,曾经并购被否,现被立案调查。
9月18日晚间, 京城股份 (600860.SH)发布公告称,公司收到控股子公司青岛北洋天青数联智能有限公司(下称“北洋天青”)报告,北洋天青已收到中国证监会出具的《立案告知书》。
具体来看,因北洋天青作为资产重组标的,涉嫌在重组过程中提供的信息存在虚假记载、误导性陈述或者重大遗漏,根据相关法律法规,中国证监会决定对北洋天青立案。
公司表示,目前公司及北洋天青经营情况正常,将督促北洋天青全力配合证监会相关调查工作,关注监管调查进展,并严格按照有关规定履行信息披露义务。
收购一波三折
回顾该起收购,2020年8月, 京城股份 首次披露拟收购北洋天青80%股权,交易作价约2.46亿元。同时,公司还拟募集配套资金。
2021年5月,该方案上会遭并购重组审核委员会否决,否决原因是申请人未充分披露标的资产的持续盈利能力及业绩预测的合理性。
据悉,北洋天青是一家生产线智能化、信息化建设、升级和改造解决方案提供商,目前主要服务于家电行业,其业务主要分为 机器人 本体及配套业务和定制化集成业务。
彼时,北海天青大致保持着稳定增长。但2020年第四季度业绩暴涨,净利润是其前三季度之和的23倍。
此外,标的公司对海尔集团存在较大的依赖。2018年—2020年,海尔集团一直是北洋天青的第一大客户,分别贡献了北洋天青67%、86.5%、66.45%的营业收入。同时,海尔集团在这三年内也一直是北洋天青的前五大供应商之一。
2021年9月,公司修订方案后,再次上会获得通过。2022年3月,该起并购获证监会核准,并于当年6月完成股权交割。
对于该起收购的目的, 京城股份 表示,上市公司可以在原有压力容器的研发、生产加工及销售业务稳步发展的基础上,进一步拓宽盈利来源,通过生产线的智能化、信息化建设,升级和改造行业整体解决方案业务,与上市公司原有的压力容器业务协同发展,强化上市公司的持续经营能力。
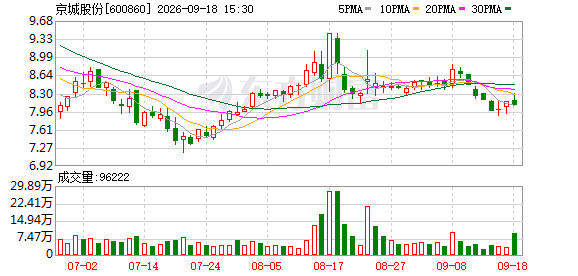
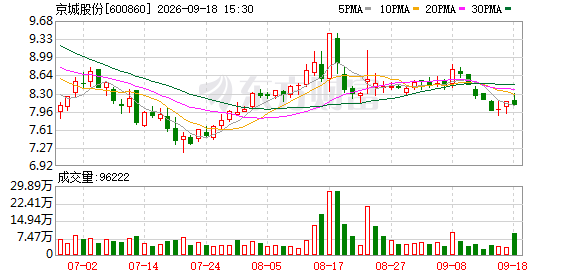
值得一提的是,在此期间,公司股价因并购而大幅上涨。2020年8月,公司股票复牌前后连续三个交易日涨停。此后又从2021年11月的6元左右一路飙涨至28.8元,股价增长接近400%。
那么,收购完成后,北洋天青的表现如何?是否实现了当初的目的?
业绩变脸
根据业绩补偿协议,交易对方承诺,北洋天青2020年至2024年扣非前后孰低净利润分别不低于2750万元、3800万元、4100万元、4300万元和4600万元。
2020年至2024年,北洋天青实现的实际净利润分别为2858.77万元、3967.50万元、4342.56万元、4734万元、5006.63万元,完成率约为103.96%、104.41%、105.92%、110.09%、108.84%,完成了全部的业绩承诺。
但业绩承诺期届满后,北洋天青2025年实现净利润约4518万元,较2024年明显下滑;2026年上半年即转为亏损约1070万元。
可以看出,业绩承诺期一过,标的公司就出现业绩变脸的情况。
此外,京城股份收购北洋天青时还产生了1.69亿元的商誉。若标的公司未来下游行业景气度下滑或经营业绩不及预期,将面临商誉减值风险。
事实上,京城股份的业绩表现并不出色。
公开资料显示,京城股份为A+H两地上市公司,主营业务为气体储运装备制造及智能设备制造。近年来,公司经营业绩起伏明显。
2023年,公司实现营业收入14.05亿元,归母净利润亏损5167.51万元。2024年业绩短暂回暖,全年实现营业收入16.49亿元,同比增长17.32%,归母净利润747.70万元,实现扭亏,但扣非后归母净利润仍亏损555.65万元。2025年,公司经营再度承压,全年实现营业收入15.28亿元,同比下降7.33%,归母净利润由盈转亏,亏损约5363万元。
2026年上半年,公司实现营业收入6.52亿元,同比下降4.15%,归母净利润亏损约6263万元。
公司解释,上半年亏损主要受三方面影响:气体储运板块出口业务受国际贸易摩擦影响,海外需求承压;智能制造板块受项目实施周期影响,当期确认收入同比下降;其他板块因降租导致收入规模收缩。
(文章来源:国际金融报)