
上海银行三季报的“减法”与“加法”:强化存量风险处置
2026年11月03日 11:46:57
上海银行财报显示,2026年前三季度归母净利润136.49亿元,同比下降24.49%。是什么原因导致三季报利润大幅下降?是否意味着上海银行遭受了突如其来的经营困境?上海银行的基本盘是否依然稳固?
对比半年报和三季报数据发现,上半年上海银行归母净利润132.99亿元,同比还有一定增长。下滑主要来自第三季度,当季归母净利润只有3.5亿元,同比降幅达到92.77%。与此同时,上海银行的资产规模、利息净收入等核心指标仍然保持稳健。
所以,关键的问题在于,上海银行第三季度账面归母净利润的下降来自哪里?
历史问题贷款入不良,导致第三季度利润下滑
对比上海银行2025年和2026年三季报。2025年第三季度,上海银行单季归母净利润48.44亿元, 2026年单季净利润较上年同期减少了44.94亿元。
根据财报数据计算,上海银行第三季度单季计提了83.87亿元信用减值损失,这较上年同期多计提了31.13亿元。计提信用减值损失会吞噬当期利润。这意味着,上海银行第三季度的利润下滑主要是由于多计提了信用减值损失。 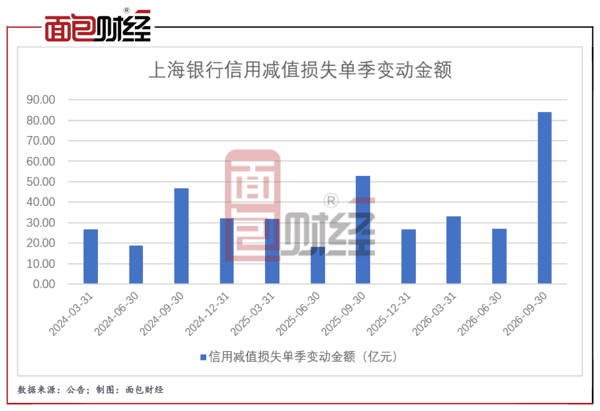 银行计提信用减值损失有严格的财务纪律,而当期计提的信用减值损失,其对应的贷款等业务往往发生在历史年份。计提减值损失会吞噬当期利润给当前的管理层造成一定的业绩考核压力,但严格执行财务纪律、不回避历史问题,也是银行化解历史业务风险的一种必然选择。
关键词在于财报中披露的“主动下调资产分类”。上海银行在季报中披露,“受个别房地产、 建筑业存量客户经营及偿债能力弱化影响, 同时为加快后续个案风险化解,本集团依据企业或项目经营出现的风险情况主动下调资产分类。”
上海银行在三季报中还表示,“按照预期信用损失管理相关要求,强化个案风险前瞻性研判,及时做好拨备计提”。
用通俗的语言来翻译一下,一些房地产与建筑类企业因为周期下行等因素偿债困难。银行遵照会计准则,依据前瞻性风险研判,把此前尚未暴露或隐而未发的问题贷款,正式划入不良类别。
但这并不意味着银行就因此陷入经营困境。前瞻性的将问题贷款划入不良,在实践上对于加快个案风险化解,加快后续风险处置进度有推动作用。专业机构投资者对此有较为理性和专业的研判。中信证券的研报认为,主动下调资产分类、加大拨备计提,有助于存量风险加快确认与出清,预计2026年盈利负增长格局明确,低基数下2027-2028年盈利增速或有恢复。
前瞻性的主动化解历史风险,确实会让当期财务数据变难看,但却是一种更审慎的、更符合财务纪律的选择。
加快风险处置,严控新增风险
主动下调资产分类不仅会影响当期利润,还会对一系列财务指标产生影响。
比如,不良率会有所抬升,拨备覆盖率会有所下降。这在上海银行的三季报中已经有所体现,三季末不良贷款率1.99%,较上年末上升0.81个百分点;拨备覆盖率163.76%,较上年末下降81.18个百分点。