
A股年底还有行情吗?投资主线有哪些?十大券商策略来了
A股年底还有行情吗?投资主线有哪些?十大券商策略来了
2026年11月22日 19:41
作者:
财联社 若宇
财联社11月22日讯 十大券商最新策略观点新鲜出炉,具体如下:
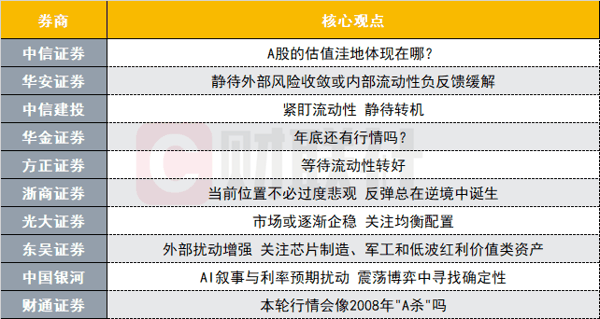 中信证券 :A股的估值洼地体现在哪?
对比中美日韩市场各 行业龙头 公司估值分位,只有A股呈现“U型杠铃凹陷”,纯进攻型品种和纯防御性品种估值分位较高,而杠铃中段长久期公司估值被系统性打折,并且基本面因素无法完全解释。在微观结构上,交易盘喜欢扎堆科技、配置盘则长期集中于红利,中间段缺乏稳定资金,边际定价资金偏短视,系统性压缩远期现金流估值,更喜欢短期的景气叙事或者股息率,杠铃中段资产持续失血。A/H两地同时上市公司的折溢价结构,也系统性展示了A股对长久期资产的偏见。在这些现象的背后,是主动自下而上定价型资金缺位以及持续性回购缺位,尤其在上轮牛市当中,增量资金主要是自上而下逻辑驱动的配置盘以及量化交易盘,主动定价资金持续失血,这在A股历史上也相当罕见。海外市场也有被动化倾向,但企业的持续主动回购行为一定程度上起到了定价和区分的作用。
中信证券 认为这种极端的估值结构最终会得以修正,变局可能在明年。在一个缺乏明确需求爆发线索的年份,在存在系统性忽视的杠铃中段,构建一个“行业分散、聚焦龙头”的组合,是目前来看应对明年复杂市场格局的切实可行的策略。
华安证券 :静待外部风险收敛或内部流动性负反馈缓解
多项扰动因素近期集中落地并快速甚至过度反应,当前市场仍面临内部微观流动性负反馈延续和外部风险扰动的影响,整体风险偏好降至冰点。需静待外部风险收敛或内部微观流动性负反馈被切断后,预计才会展开可持续、有力度的反弹。
配置思路上,7月以来避险红利资产在风格切换推动下持续新高,但从其本身的股息率支撑看,性价比已然不足,当下加码红利或非良策;而AI硬件已出现巨大跌幅,外部风险如 纳斯达克 指数下跌也进入阶段性止跌回升的观察窗口,内部微观流动性负反馈同样已进入监管视野。若反弹到来,前期超跌的AI硬件端有望成为弹性最大的方向。三条主线为:一是AI硬件,包括光模块、 PCB 、CPO、光纤、液冷、存储及 半导体 设备链;二是AI下游应用的主题与扩散性轮动机会,包括 机械设备 、 机器人 、游戏、软件;三是具备强α支撑的 农产品 链条,包括 农产品 、化肥、 农化制品 。
中信建投 :紧盯流动性静待转机
当前A 股面临交易结构恶化、外围波动加剧的内外双重考验,市场可能继续承压。短期看,美股大跌后有望迎来空头回补,A 股也同样超跌有望在近期出现技术性反弹。从中期看,市场底部尚未探明,见底反弹需要海外市场稳定、A 股微观流动性大幅改善和强力稳市政策同步出台。
后续建议紧盯微观流动性变化,关注政策出台情况,静待转机。配置上以防御为先,建议精选高股息、低机构配置和低拥挤的品种,重点关注: 银行 、白电、 白酒 、 家纺 、保险、 铁路公路 、电信运营、 航运港口 等。在市场微观流动性大幅改善后,市场可能出现“V 型底部”,届时修复行情中小微盘和科技成长、主题热点有望表现强势。
华金证券:年底还有行情吗?
年底低估值蓝筹和部分科技成长行业可能相对占优。一是复盘历史,年底低估值稳定类、产业趋势上行和政策支持的行业表现相对占优。二是当前来看,今年年底部分科技成 长和 低估值蓝筹行业可能相对占优。当前蓝筹中的证券、 休闲食品 ,成长中的 半导体 、 通信设备 等行业估值性价比较高。
短期建议继续均衡配置:一是政策和产业趋势向上且超跌的 电子 (国产 半导体 )、 传媒 ( AI应用 、游戏)、 计算机 ( AI应用 )、机械( 机器人 )、医药( 创新药 、AI制药)、电新(储能)、 通信 (AI硬件)、 军工 ( 商业航天 )等;二是大金融、消费、 电力 等低估值蓝筹行业。
方正证券 :等待流动性转好
本周市场大幅调整,风格极致分化,价值显著跑赢成长,市场出现超预期调整的核心原因主要是流动性冲击,海外方面主要是12月美联储可能超预期加息以及 Anthropic 上市带来的资金虹吸效应,国内方面主要是中小微盘出现资金负反馈,导致市场赚钱效应出现连续冰点。我们认为,当前市场流动性冲击的程度已经和2024年初类似,基本面逻辑短期并不重要,需要等待流动性转好,当务之急是斩断流动性负反馈,尤其是中小微盘。此外,海外市场的企稳对降低稳市的阻力有帮助,但在现阶段A股主要指数已经严重超跌的情况下,并非短期的主要矛盾,参考2022年4月底的情形,内生 驱动力 足够强时,A股完全可以演绎独立行情。风格层面, 大盘价值 和 银行 指数来到2025年以来的关键位置,价值相对成长风格的比值来到历史高位,这也说明市场极度避险的情绪随时都有可能迎来反转。
流动性好转之前防御为主,好转之后关注三方面配置机会,一是科技成长的超跌反弹,AI硬件筹码拥挤缓解,关注具备产业催化的 机器人 、 新能源 、 军工 、 AI应用 和医药;二是重视内需与顺周期板块的配置价值,包括地产基建链以及部分消费品,红利风格扩散至消费龙头;三是对于货币政策变化反应最为直接、低估值、能够稳指数的 非银金融 。
浙商证券 :当前位置不必过度悲观反弹总在逆境中诞生
本周受境外输入性波动影响,市场明显调整,主要宽基指数多数收跌。经过本周下跌后,除上证50、科创50外的多数指数都出现不同程度的破位,而 微盘股 的补跌凸显出市场的流动性问题,以上两方面情形昭示着本轮底部构筑过程的“艰难”。但参考历史(如2015年9月、2022年4月、2024年2月)来看,反弹行情多数是在“逆境中诞生”,诸多证据昭示当前位置不必过度悲观。其一,场外大资金自10月15日以来大量申购主流ETF,截止11月19日收盘合计净买入5892亿元,这与2024年初类似。其二,上证指数目前已经调整至3500点,逼近本轮牛市最大涨幅的0.5分位,且下方有5年线支撑。其三,双创指数已经运行至本轮调整的C5阶段,属于主跌浪末端。总体来看,筑底过程依旧艰难,但逆境中应保持希望。
基于“当前位置不必过度悲观,反弹总在逆境中诞生”的判断, 浙商证券 建议:择时方面,仓位重者切勿盲目杀跌,可以等到C5浪结束的反弹后再行处理;仓位轻者可以在回调过程中分批加仓、若遇新低则视为机会,若触碰区间压力则灵活处理。行业方面,以 电力 、消费型红利、 中字头 、大金融为基础,搭配部分成长性板块,以均衡结构参与后续行情。
光大证券 :市场或逐渐企稳关注均衡配置
短期来看,市场或逐渐企稳。目前市场最核心的问题是AI资本开支持续性短期无法证伪、经济基本面弹性有限,因此指数缺乏反转条件,而本周海外扰动的加剧又使得市场情绪整体偏弱。未来随着中长期资金的积极托底以及海外扰动的逐渐减弱,市场或逐渐企稳。
关注三条均衡配置方向。方向一,政策链,即沿着政策发力的重点方向进行布局,涵盖基建链、地产链、消费链以及各类细分领域。方向二,硬科技赛道。聚焦半导体、AI、高端制造等具有核心技术壁垒与国产替代逻辑的领域,这些板块既受益于全球科技产业周期的上行,也契合国家科技创新与自主可控的政策导向,具备较强的成长确定性与估值弹性。方向三,有自下而上景气的其他板块,例如 农林牧渔 、医药、 非银金融 等,这些行业更多依靠自身基本面逻辑驱动而走出独立行情,不依赖宏观政策的强刺激,能够在市场震荡中提供一定的超额收益。大类资产方向, 黄金 已进入可观察的区域。虽筑底还需时日,但性价比逐渐显现。
东吴证券 :外部扰动增强关注芯片制造、 军工 和低波红利价值类资产
在海外利率政策路径、中美博弈加剧以及内需复苏斜率较缓的背景之下,资金规避“不确定性”的心态浓厚,结构上需要寻找一些中长线维度逻辑确定性更强的资产。
关注:1)AI全链条自主可控诉求之下,关注国产芯片产业链,制造端优于设计端;2)关注低位且“基本面预期改善”的方向,军工内外需共振机会值得重视;3)盈利相对稳定的高股息、高自由现金流红利资产。
中国银河 :AI叙事与利率预期扰动震荡博弈中寻找确定性
本周市场调整最直接的催化来自海外,AI叙事与利率预期两条线索同时收紧。一是AI产业链担忧反复,全球科技股交易情绪降温。 英伟达 虽三季度财报超预期,但管理层变动带来的担忧并未消散,叠加 Anthropic 超大型IPO产生流动性虹吸,却并未提振市场情绪,IPO次日一度大跌15%。二是美联储加息预期升温,压制全球风险资产估值。重点跟踪下周即将披露的美国核心PCE数据,反映到美联储12月加息路径的定价变化。此外,地缘冲突的尾部风险仍需持续关注。
配置机会:“杠铃”策略。一端聚焦成长板块,立足自主可控主线,重点布局国产算力、 半导体设备 材料、AI应用、 创新药 等,部分算力硬件、光 通信 板块景气韧性持续但短期筹码博弈加剧;另一端重视红利资产配置价值,布局 银行 、 公用事业 、 煤炭 、 食品饮料 、 交通运输 等板块;在稳增长抓手方面,政策持续推动重大项目加速落地,关注电网、储能/ 电力 配套、建材、 工程机械 等环节。
财通证券 :本轮行情会像2008年"A杀"吗
中长期趋势展望:ETF稳市场+央行证监会等多重措施下,市场筑底抬升明确;如果没有其他重要变量,参考历史可能有近1月自然反弹期。当前黄仁勋辞职、 Anthropic 上市后美股热情退却、加息预期抬升+美元指数上扬下等影响下,海外科技持续调整,对应A股科技侧风险偏好承压。后续市场特别科技侧修复更多可能关注海外冲击影响是否阶段出尽。结构:历史自然反弹经验看,无催化下往往跌之前跌的多的;当前如果硬科技延续受海外承压下,可能向其他同样有基本面的α方向扩散,包括外围成 长和 高ROE低估值(红利质量)。成长侧α:全球半导体下行周期经验看,国产替代板块仍能有超额行情,政策与流动性才是国产替代板块的主要抓手。
配置方向:三条α线索。方向一:红利资产,从周期金融到出清的消费制造(医药、纺服)。方向二:优势出海,更聚焦,更下沉,重视隐形冠军(质量微盘)。方向三:AI定价转向ROI,商业化领先的应用有望脱颖而出(端侧、影视)。
(文章来源:财联社)