
若羽臣冲刺“A+H”背后:自有品牌“上位”,奥伦纳素“补位”
若羽臣冲刺“A+H”背后:自有品牌“上位”,奥伦纳素“补位”
2026年10月12日 22:19
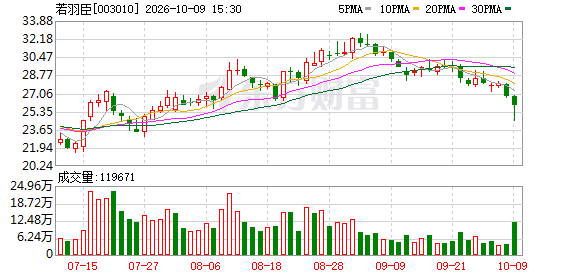
冲击“A+H”, 若羽臣 加速向自有品牌战略转型。近日, 若羽臣 收到中国证监会境外发行上市备案通知书,拟发行不超过约6312.67万股H股并在香港联交所主板挂牌上市。关于港交所上市, 若羽臣 相关人员提到几个关键词——“拓宽融资”“多品牌建设”“国际化布局”。而这些关键词都在为曾经的“电商代运营第一股”向自有品牌战略转型服务。当电商代运营行业红利不再,品牌存在感被弱化,业绩随之下滑,若羽臣需要做的是向自己和外界证明,它可以成为一个好品牌而不只是代运营品牌。
 拓宽融资渠道
若羽臣“A+H”上市再进一步。近日,若羽臣发布公告称,公司已收到中国证监会出具的《关于广州若羽臣科技股份有限公司境外发行上市备案通知书》,拟发行不超过约6312.67万股境外上市普通股并在香港联交所主板挂牌上市。
冲击“A+H”,背后是若羽臣从电商代运营向自有品牌的战略转身,而这需要足够的资金支持。若羽臣相关人员在接受北京商报记者采访时也提到,港股上市有利于拓宽融资渠道。“公司推进H股发行上市,旨在提升资本实力,深入推进国际化战略。港股作为国际化资本市场,有利于拓宽融资渠道,对接海外产业资源与投资者,更好支撑自有品牌出海、海外品牌并购等全球化布局,助力公司多品牌集团建设。”若羽臣相关人员进一步说道。
若羽臣成立于2011年,以品牌电商代运营起家,2020年9月,若羽臣在深交所上市,成为A股“电商代运营第一股”。不过,随着电商代运营行业红利消退、增速放缓,包括若羽臣在内的多家电商代运营品牌业绩出现波动。财报数据显示,2021年,也就是上市次年,若羽臣归母净利润同比下降67.02%。
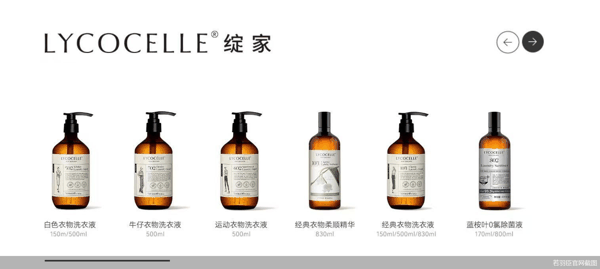
行业启动自有品牌转型成为包括若羽臣在内的电商代运营品牌共同选择。如 宝尊电商 收购“GAP”“HUNTER”中国业务; 丽人丽妆 孵化“玉容初”“美壹堂”等自有品牌。若羽臣从家居清洁护理市场切入,2020年末推出了聚焦高端香氛家居清洁护理的自有品牌绽家,随后又孵化了口服美容品牌斐萃、纽益倍。
随后几年,自有品牌逐渐成为若羽臣的业绩增长引擎。财报数据显示,2023至2025年,若羽臣自有品牌收入分别约为2.63亿元、5.01亿元、18.13亿元;营收占比从19.3%增长至2025年的52.8%。而同期电商运营收入分别约为9.42亿元、7.64亿元、7.23亿元;营收占比从69%下降至21.1%。
知名战略定位专家、福建华策品牌定位咨询创始人詹军豪表示,若羽臣的“A+H”布局,搭建双融资平台是核心诉求之一。港股既可以为自有品牌出海、海外并购提供资本工具,也能丰富融资渠道、讲好多品牌集团故事,反哺A股估值,为转型提供弹药。
补位高端美妆
自有品牌矩阵逐渐成型后,若羽臣开始向高端美妆寻找增量。2026年4月,公司以约4382万美元完成对百年护肤品牌奥伦纳素的收购。
奥伦纳素由匈牙利皮肤科医生于1927年创立,2014年进入中国市场,产品定价集中在500元以上,旗下冰白面膜、豆腐霜等明星产品被消费者熟知。此次收购也使若羽臣的品牌矩阵进一步延伸至高端美妆。
2026年半年报显示,公司已正式接手奥伦纳素在天猫、抖音、 京东 等国内电商渠道,并上线跨境全球购,品牌整合工作正稳步推进。
在盘古智库高级研究员江瀚看来,若羽臣向自有品牌转型,是代运营企业把多年积累的用户洞察、全域运营能力变现的自然路径。绽家、斐萃的跑通已经验证了这套方法论的可行性,跨品类孵化能力不是空中楼阁,叠加奥伦纳素本身已有的百年品牌积淀,这套运营逻辑复制到高端美妆赛道,具备很高的落地基础。
关于对奥伦纳素的收购,若羽臣相关人员表示,此次收购是公司完善护肤赛道布局、推进全球化战略的重要举措。
高端美妆的布局,让若羽臣此次港股上市的募资用途更加具象。招股书显示,此次港股上市,若羽臣拟将募集资金投向品牌建设、研发能力建设、自有品牌海外扩张、收购或投资海外品牌、数字化及AI能力建设,以及营运资金及一般企业用途。
据了解,若羽臣计划将自有品牌出海首站落于东南亚,同时积极寻求并购具备差异化定位的优质海外品牌。
销售费用持续攀升
自有品牌持续放量、业绩持续增长的同时,若羽臣的销售费用也持续攀升。
招股书数据显示,2023—2025年,若羽臣的销售及营销开支逐年增长,分别为3.8亿元、5.26亿元、16.47亿元。若羽臣在招股书解释称,该增长“主要由于自有品牌绽家及斐萃的销售快速增长,为加速品牌建设及销售转化,公司于2025年加强了营销力度”。
这一较大的营销投入力度在2026年上半年仍在延续。半年报显示,2026年上半年,若羽臣的销售费用为11.74亿元,同比增长96.01%,主要系收入增长对应推广费用增加所致。其中,市场推广费约10.43亿元,同比增长约95.2%。
关于销售费用逐年增长,若羽臣相关人员表示,销售费用的增长,与公司当前的业务结构和发展阶段相匹配,主要来自自有品牌培育、渠道扩张以及战略性投放。从效率看,上半年 综合 毛利率同比提升8.55个百分点,升幅高于销售费用率的变动,费比长期保持健康水平。随着自有品牌势能逐步成熟,产出效率将持续提升。
在业界看来,若羽臣销售费用攀升一定程度和其依赖单一平台渠道结构有关。
北京商报记者了解到,若羽臣收入高度集中于线上。招股书显示,2025年,若羽臣97.5%的产品销售收入来自线上渠道,其中,在抖音的销售额约为15.28亿元,占商品销售收入的46.8%,是第一大渠道。
江瀚认为,这种高度依赖单一平台的渠道结构,意味着销售费用的投放效率与平台流量成本高度绑定。当前阶段若羽臣的品牌势能还在爬坡,高投放换来了营收结构的快速优化和毛利率的显著提升,随着品牌心智逐步成熟,投放效率会持续抬升,这种高强度投入的可持续性能否持续,还需要看后续品牌复购和用户留存的实际转化表现。
(文章来源:北京商报)