
凯撒旅业孙公司被合同诈骗独董行权要求聘“四大”专项核查
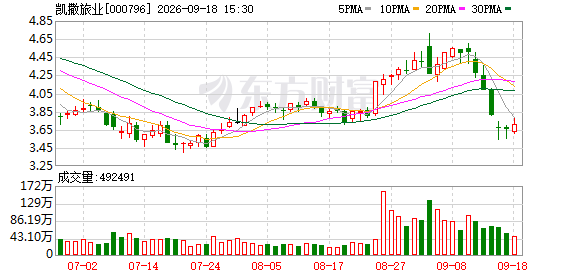
凯撒旅业孙公司被合同诈骗 独董行权要求聘“四大”专项核查
2026年09月20日 13:16
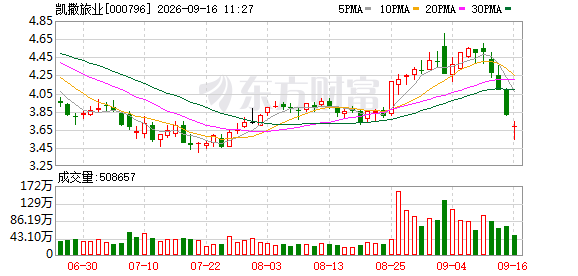
凯撒旅业 (000796.SZ)近日公告,针对公司孙公司被合同诈骗事项,全体独立董事一致同意行使特别职权,独立聘请第三方中介机构进行专项核查,并要求公司管理层按程序配合独董聘请国际“四大”会计师事务所之一开展本次专项核查。公司管理层高度重视独董意见,将积极配合。
专业人士对《中国经营报》记者表示, 凯撒旅业 独董主动行使特别职权聘请“四大”开展专项核查,体现了独董履职正在从“听取汇报”向“主动获取信息”延伸,此举有助于提升独董监督的独立性和穿透性,也为独董勤勉尽责、规避履职风险留存关键证据。
专家同时指出,独董特别职权的治理效能最终取决于“调查—披露—问责”的完整闭环。中介机构的选择、核查范围和关键事项判断,仍应由独董和审计委员会来主导,避免独立第三方受公司管理层等相关当事方的影响。
独董主动行使特别职权
凯撒旅业 9月16日披露《关于独立董事聘请第三方中介机构开展专项核查的公告》。
根据《上市公司独立董事管理办法》(以下简称《独董管理办法》)等有关规定,凯撒旅业于9月16日召开董事会独董专门会议,审议通过《关于聘请第三方中介机构开展专项核查的议案》,全体独董一致同意行使特别职权,独立聘请第三方中介机构对公司孙公司被合同诈骗事项进行专项核查,并要求公司管理层按程序配合独董聘请国际“四大”会计师事务所之一开展本次专项核查。
“本次独立董事聘请第三方中介机构进行专项核查旨在呈现更为客观、公正的核查结果,切实维护公司及全体股东特别是中小股东的合法权益。”凯撒旅业表示,公司管理层高度重视独立董事的意见,将积极配合中介机构的选聘及专项核查工作,及时提供所需资料,保障核查工作顺利开展。公司将根据核查进展及结果,严格按照相关法律法规及时履行信息披露义务。
此前一日,凯撒旅业在《关于公司孙公司重大事项的公告》中表示,近期,公司全资孙公司凯撒同盛文化产业发展(北京)有限公司(以下简称“凯撒文产”)与合同相对方签署演艺服务合同,凯撒文产按协议约定向对方支付了2695万元合同款项。在业务执行过程中,凯撒文产发现与对方无法取得有效联系,怀疑对方可能涉嫌合同诈骗,遂立即向公安机关报案。目前该案尚处于立案侦查阶段。
公告称,公司已第一时间开展内部专项核查,梳理本次事件的相关情况,并将根据调查结果按公司制度开展内部责任认定工作。后续公司将进一步加强风险管理,提升风险防范能力,严防同类事件再次发生。公司将积极配合公安机关对案件的调查工作,并采取一切可行的措施和手段,尽最大努力挽回损失,全力维护上市公司和投资者权益。
提升监督独立性和穿透性
“凯撒旅业独董一致要求独立聘请第三方中介机构进行专项核查,体现出独董履职正在从‘听取汇报’向‘主动获取信息’延伸。”中央财经大学资本市场监管与改革研究中心主任陈运森对记者表示。
陈运森指出,《独董管理办法》赋予独立董事独立聘请中介机构的特别职权,一个重要目的就是增强独董获取信息和开展专业判断的独立性。
“过去独董履职更多集中于审议议案、发表意见,这次独董没有止步于公司内部核查,而是另行聘请专业机构开展专项调查,实际上是在管理层提供信息之外建立一条独立的信息获取渠道,有助于提升独董监督的独立性和穿透性。”陈运森称。
从目前披露的程序看,陈运森认为,这次特别职权的行使具有较强的主动性。在重大风险事项披露的同时,独董即召开专门会议并一致同意开展专项核查,同时明确提出聘请“四大”会计师事务所参与核查。“这种安排有助于使独董主导的外部核查与公司内部核查形成相互补充,提高核查结果的客观性和市场公信力。”陈运森表示。
“从独董视角看,凯撒旅业全体独董一致同意行使独立聘请中介机构特别职权,并要求管理层配合、点名‘四大’之一来做专项核查,是正确的、适当的。”北京上市公司协会原秘书长、中上协独董专委会委员余兴喜对记者称。
具体而言,余兴喜表示,第一,该事项涉案金额2695万元看起来不大,但相当于凯撒旅业2025年全年归母净利润2800万元的96.25%,对该公司来说堪称“重大”。
第二,凯撒旅业虽已第一时间开展内部专项核查,但“四大”之一的第三方的独立性和说服力,显然要远高于公司管理层的自查。
第三,第三方独立核查可深入了解公司的内部控制情况。“公司内控有没有问题,问题有多大,会不会带有普遍性,需要独立的调查来认定和评估。”余兴喜称。
第四,独董可留勤勉尽责证据。余兴喜表示,监管对虚假陈述、内控等相关问题追责时,独董免责的关键是在发现疑点后借助会计、法律等专门职业帮助,提异议,督整改,留记录。而主动聘请独立第三方核查,对于免责肯定是十分重要的。
余兴喜同时强调,聘请“四大”的过程、决定聘请哪一家以及服务费用的确定,都应当由独董和审计委员会来主导,独立第三方应当直接对独董和审计委员会负责,避免独立第三方受公司管理层等相关当事方的影响。
陈运森也指出,管理层配合提供资料是专项核查顺利开展的必要条件,但中介机构的选择、核查范围和关键事项判断,仍应充分体现独董的独立主导作用。
“特别职权真正发挥作用,关键还要看后续能否形成调查、披露到问责的完整闭环。后续对于核查发现的重要问题、整改措施以及责任落实情况,也应及时、充分向市场披露。”陈运森表示,独董制度改革的实际效果,最终不是看特别职权是否被启动,而是看这种职权能否真正转化为发现问题、推动整改和保护中小股东权益的治理效能。
(文章来源:中国经营报)