
作价近320亿元这单“借壳上市”黄了
作价近320亿元 这单“借壳上市”黄了
2026年09月15日 23:21
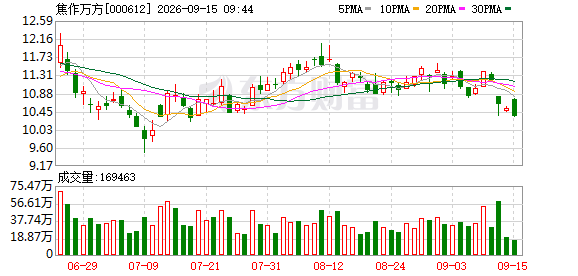
历时一年半, 焦作万方 (000612)的重大资产重组戛然而止,这意味着三门峡 铝 业重组上市(俗称“借壳”)再次失利。
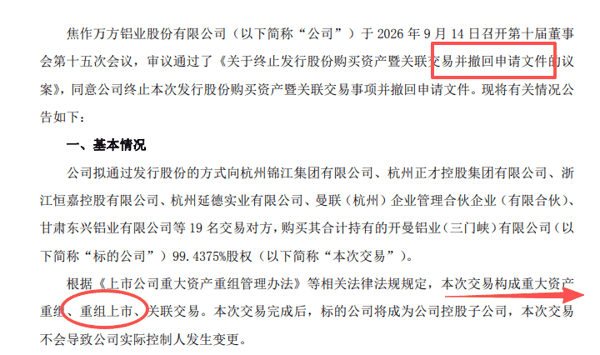
9月14日晚间, 焦作万方 公告称,公司董事会审议通过相关议案,同意公司终止以发行股份方式购买开曼 铝 业(三门峡)有限公司(下称“三门峡 铝 业”)约99.44%股权的交易事项,并撤回申请文件。本次收购最初披露的交易作价为319.49亿元。
 记者关注到,此次并非三门峡铝业首次谋求重组上市。2021年,公司曾尝试借壳 福达合金 上市,但该计划两年后折戟。
三门峡铝业重组上市终止
此次重大资产重组始于2025年3月。为顺利推进三门峡铝业重组上市事宜, 焦作万方 先行一步完成控制权变更。
2025年3月3日晚间,焦作万方披露控制权拟变更公告。据公告,公司补选非独立董事曹丽萍已获董事会通过。本次补选董事若成功当选,公司董事会将由9名董事构成,其中5名董事由浙江安晟及宁波中曼提名,这两家公司为钭正刚实际控制企业,合计持有焦作万方19.31%股权。公司实际控制人将变更为钭正刚。而此次变更前,公司无控股股东、实际控制人。
在披露控制权拟变更公告的当晚,焦作万方即披露收购三门峡铝业的停牌公告。据公告,焦作万方原计划向锦江集团等19名交易对方发行股份,购买其合计持有的三门峡铝业约99.44%股权,交易作价319.49亿元。
交易草案显示,三门峡铝业主营业务为氧化铝、电解铝、烧碱、金属镓等产品的生产和销售,氧化铝权益产能为1028万吨/年,位居全国第四、全球第六;同时拥有电解铝权益产能超过100万吨/年、烧碱产能50万吨/年,以及金属镓产能290吨/年。而焦作万方主营业务为铝冶炼及加工,拥有完备的“煤-电-铝-铝加工”一体化产业链。
彼时,焦作万方表示,公司与三门峡铝业同属于铝行业。交易完成后,标的公司将成为公司控股子公司,公司的铝行业业务布局将向上游拓展,形成“氧化铝—电解铝—铝加工”的完整铝基材料产业链,进一步提升产业协同效应。
焦作万方第一大股东为宁波中曼,实际控制人为钭正刚。若交易顺利完成,公司控股股东将变更为锦江集团,实际控制人仍为钭正刚。
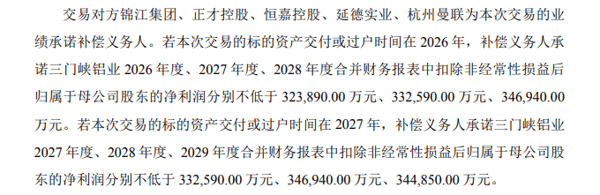
据今年4月修订的并购方案显示,彼时交易双方曾作出具体的业绩对赌。
 不料,筹划逾一年半之后,如今突然终止重组。对于终止原因,焦作万方在公告中表示,鉴于当前市场环境较本次交易事项筹划初期发生了较大变化,经审慎考虑,公司与主要交易对方一致决定终止本次发行股份购买资产暨关联交易事项。
值得注意的是,这已是三门峡铝业二次筹划借壳上市失利。2021年,公司曾尝试借壳 福达合金 上市,但该计划两年后折戟。
为加强与投资者的沟通,焦作万方表示,公司将于9月21日下午4点至5点,在全景网“投资者关系互动平台”举行终止发行股份购买资产暨关联交易事项投资者说明会。
深交所问询紧盯标的资产成色
记者注意到,针对此次收购事项,焦作万方曾于2025年10月22日收到深交所审核问询函,深交所就三门峡铝业的持续经营能力、内部重组、整合风险等进行问询,公司于同年12月13日完成回复。
深交所指出,本次交易构成重组上市,标的资产所在的铝行业产业链上各种产品利润水平联动性较强,受价格波动因素影响较大。
对此,深交所要求焦作万方结合标的资产报告期内及期后经营业绩的波动情况,主要产品、原材料等的价格波动情况,控制产能情况,标的资产的主要经营指标等,补充披露标的资产业务模式成熟、经营业绩稳定、规模较大、具有行业代表性的具体体现,是否存在期后业绩大幅下滑风险,行业供需、市场竞争能力是否发生显著不利变化。
同时,据问询函显示,三门峡铝业的资产曾进行一系列资产及业务重组行为,包括出售宁波中曼、宁创新材、宁夏锦腾炭素有限公司的股权,收购锦联铝材、中瑞铝业等公司股权。
深交所要求焦作万方详细说明标的资产选择在相应时点收购或出售各公司股权的商业合理性;各次交易是否会对重组标的、标的资产经营业绩、持续经营能力及独立性产生不利影响;历次内部重组交易定价公允性,是否存在利益输送或侵占标的资产利益的情形。
此外,焦作万方还需要结合本次交易在业务、资产、财务、人员等方面的具体整合计划,补充说明上市公司对标的资产实施管控的具体措施及其充分性和有效性,对新增主营业务和现有业务的具体整合管控安排,是否存在整合风险。
(文章来源:上海证券报)