
牛股产业链丨贝特利“三连板”后回落光伏板块反弹成色几何?
牛股产业链丨贝特利“三连板”后回落 光伏板块反弹成色几何?
2026年11月10日 00:28
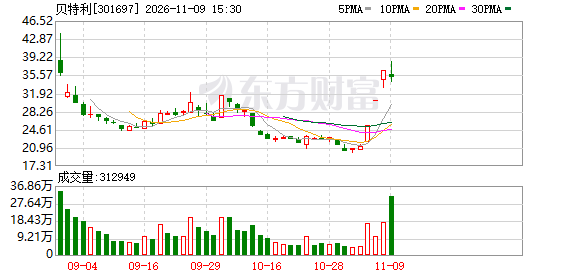
新华财经上海11月9日电(林郑宏)在触及多年来的低位之后,A股 光伏设备 板块近期迎来大幅反弹。行情软件显示, 光伏设备 行业指数11月以来累计上涨近14%,在124个申万二级行业中涨幅居前。
光伏板块大幅反弹,部分行业公司股价亦大幅走高,如 次新股 贝特利 (301697.SZ)上周连续收出3个20%涨停板,周涨幅高达逾80%,引发市场关注。
积极探索“少银去银” 光伏专用 铜 粉成新增长点
贝特利 全名为苏州市 贝特利 高分子材料股份有限公司,于今年9月1日上市,发行价为12.1元/股。
中经社行业洞察产业服务数据平台(简称“行业洞察系统”)显示,贝特利主营 电子 材料的研发、生产和销售。光伏银粉和HJT浆料是公司核心导电材料产品,其中银粉收入占主营业务收入七成以上,可适配TOPCon、HJT、BC等多种光伏 电池 浆料,客户覆盖上海银浆、 帝科股份 、华晟 新能源 等光伏企业,属于光伏产业链上游关键原材料环节。
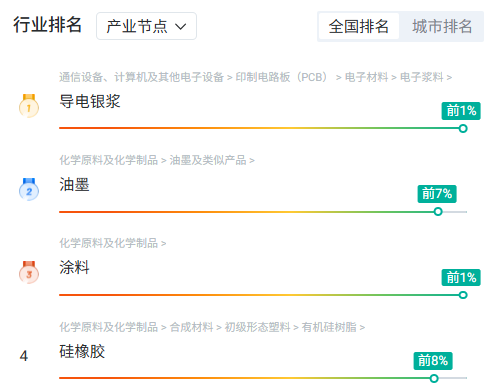 贝特利在多个细分产业节点上位居全国前列(来源:行业洞察系统)
贝特利官网资料显示,在光伏业务领域,公司提供从导电粉体到导电浆料的完整 电池 金属化解决方案。客户既可直接采购高性能导电浆料用于 电池 片 印刷 ,也可采购导电粉体自行配制,满足不同技术路线与成本控制需求。
此外,贝特利还提供防水密封材料,确保光伏组件能够保持稳定的发电效率和可靠的防水性能。
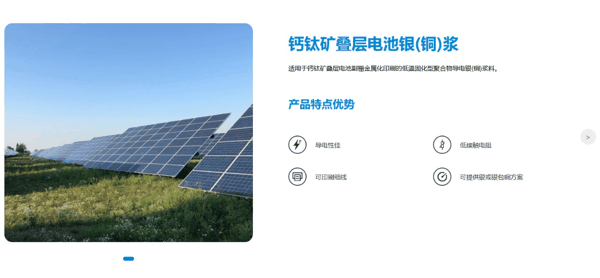 贝特利的钙钛矿叠层电池银( 铜 )浆产品(来源:贝特利官网)
2026年11月4日,贝特利接受多家机构调研,公司表示, 铜 粉产线已陆续进入试生产阶段,可为铜浆产品提供粉体保障。公司空气氛铜浆产品已在国内多个光伏电池客户端完成全套电池片可靠性验证,目前进展符合预期。公司认为,少银化、去银化是光伏金属化环节的重要技术趋势之一,未来公司将围绕该方向持续投入。新技术、新产品从验证到规模化应用存在较长周期,且需经过客户现场长期可靠性验证,存在不确定性。
华金证券研报分析认为,贝特利积极探索“少银化”、“去银化”的关键材料研发,其中光伏专用铜粉研发已取得一定进展、HJT/H BC电池 银包铜粉已实现量产与应用。银作为光伏电池最大的非硅成本,是光伏降本的重点领域;随着银价大幅上涨,光伏行业正进一步加快贱金属替代技术推进。目前,公司纯铜浆已实现技术突破,可在实验室空气氛围下完成高温烧结、且无需特殊设备,光伏专用铜粉的研发亦取得一定进展,有利于将行业长期的“少银去银”挑战转化为公司巩固竞争优势的机遇;同时在HJT/H BC电池 领域,公司自研银包铜粉已实现量产与应用,并完成了全系列银包铜浆料的配套,其中银含量为10-15%的浆料已完成光子烧结技术适配,协同客户实现了批量测试组件功率770W的突破,大幅领先当前行业量产水平。
最新三季报显示,贝特利今年前三季度实现营收39.68亿元,同比增长61.93%;净利1.083亿元,同比增长32.23%。
事件催化带动短期情绪行业景气拐点尚待确认
值得注意的是,在连续大涨之后,11月9日,贝特利收跌4.26%,且当日成交高达11.28亿元,换手率为71.14%。
贝特利此前于11月6日发布公告称,公司股票价格短期内上涨幅度较大,但目前公司基本面及内外部经营环境未发生重大变化。公司提醒广大投资者充分了解公司在定期报告、股票交易异常波动公告等已披露文件中披露的风险因素,敬请广大投资者注意二级市场交易风险,理性决策,审慎投资。
除了贝特利之外,今日 光伏设备 板块多只热门股如 东方日升 、 钧达股份 等出现冲高回落,且换手率明显高企。那么,本轮光伏设备板块的反弹行情能否持续?
从本轮行情特征来看,光伏设备板块反弹较为明显受事件催化影响。上周美国国会中期选举结果落地,民主党夺回参众两院控制权,美国《通胀削减法案》(IRA) 政策不确定性大幅下降。市场预期《通胀削减法案》下光伏、储能的税收抵免有望恢复或保持完整,全球光伏板块因此大幅上扬。
国内政策面和基本面亦有一定利好因素支撑。10月16日,商务部、科技部就修订《中国禁止出口限制出口技术目录》征求意见,将光伏的多晶硅、硅片、电池三个环节的核心技术与关键设备一并纳入管制;同日,工信部发布《光伏制造行业规范条件(2026年本)》征求意见稿,明确全面转向N型技术路线,并大幅收紧效率与能耗门槛。业内分析指出,两项政策形成组合拳:对外通过技术壁垒延缓海外产能无序扩张,对内加速落后及过剩产能出清。
中信证券 最新研报表示,光伏产业正由同质化价格竞争,转向以技术、能耗为核心的高质量发展新阶段。政策端通过提高技术指标与实施出口限制,压缩低效产能的生存空间,具备效率与成本优势的先进产能有望明显受益。
此外,硅业分会发布的10月份国内多晶硅行业数据显示供需关系有望得到缓解。国元国际指出,多晶硅10月累库速度已明显放缓,若11月减产计划按预期执行,加上能耗限制标准的严格执行,2027年供需关系有望由宽松向平衡方向改善,硅料环节的盈利弹性将最先体现,而硅片价格仍处于成本支撑与供需压力的博弈之中;电池与光伏玻璃仍需等待需求端回暖与涨价传导的进一步确认。
大公国际资信评估的研报则认为,当前光伏行业处于被动去库前夜,中部企业尚未进入“营收企稳—毛利转正—现金流改善”的景气验证通道,行业景气回升的微观基础尚不稳固。信用风险方面,头部企业以亏损换格局,信用资质弱化但未失稳,中部企业处于流动性承压与战略抉择的分化带,尾部企业则处于出清压力区,风险加速暴露,行业整体信用风险仍趋于扩散。预计后市,政策调控和市场出清将共振帮助形成行业景气拐点。
(文章来源:新华财经)