
营利双增下,东阿阿胶现金流暴跌九成:阶段性松绑还是旧模式回潮?
营利双增下,东阿阿胶现金流暴跌九成:阶段性松绑还是旧模式回潮?
2026年10月01日 09:46
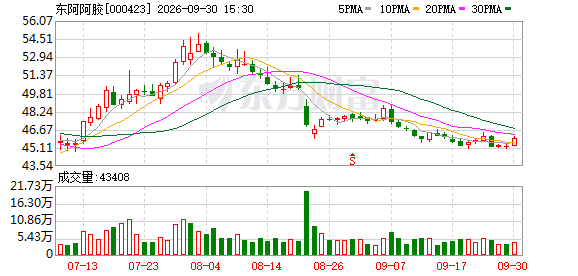
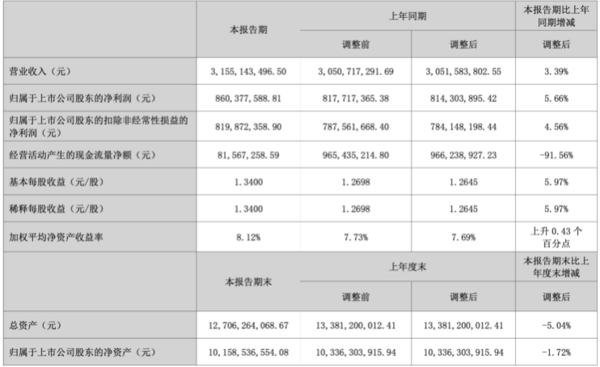
东阿阿胶 (000423.SZ)的2026年半年报,看上去是一份让人安心的成绩单:上半年营业收入31.55亿元,同比增长3.39%;归母净利润8.60亿元,同比增长5.66%;扣非归母净利润8.20亿元,同比增长4.56%。在消费环境整体承压的背景下,营利双增并不容易。
但把利润表和现金流量表放在一起,故事的走向就变了。上半年,公司经营活动产生的现金流量净额仅8156.73万元,去年同期为9.65亿元,同比减少91.56%;同期应收账款由年初的1.32亿元增至5.89亿元,增幅约345%。利润在涨,现金在流失。对一家七年前曾因“提价+压货”、现金流恶化而业绩暴雷的公司来说,这两个信号的分量,显然比“营利双增”四个字重得多。
 (截图来自2026年半年报)
主业微降,新品补位
拆开收入结构,增长的来源并不像利润表看起来那么均衡。
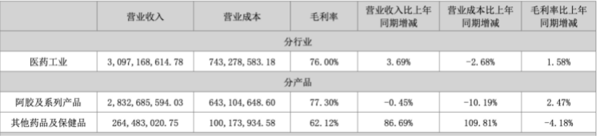
作为公司绝对核心的阿胶及系列产品,上半年收入28.33亿元,同比微降0.45%,营收占比从去年同期的93.24%下滑至89.78%。也就是说,贡献了公司近九成收入的主业,实际是负增长的。
 (截图来自2026年半年报)
那么,31.55亿元的总营收为什么还能同比增加1.04亿元?答案藏在另一块业务里——其他药品及 保健品 。这块涵盖男性滋补、低糖阿胶糕、阿胶速溶粉等新品类的业务,上半年收入2.64亿元,同比增长86.69%,贡献了约1.23亿元的增量,几乎独自撑起了整个收入端的增长。
主业不增、靠新品补位之外,更值得关注的是净利润增量的来源。
上半年,公司销售毛利率从去年同期的73.13%提升至74.82%,其中阿胶及系列产品毛利率从74.83%提升至77.30%、提高2.47个百分点。毛利率抬升的直接 驱动力 来自成本端——该板块营业成本同比下降了10.19%,降幅远大于收入端0.45%的微降。
换言之,上半年多赚的那0.46亿元利润,靠的不是把产品卖得更多,而是把成本控得更低。在主业规模停滞甚至微缩的情况下,成本管控成了撑住利润的主要力量。
现金流去哪了?
利润表讲的是“赚了多少”,现金流量表讲的是“收回了多少”。上半年,这两个数字之间的落差之大,在 东阿阿胶 近年的财务记录中并不多见。
上半年,公司“销售商品、提供劳务收到的现金”为28.40亿元,同期的营业收入是31.55亿元。两者之间,有大约3.15亿元的缺口。也就是说,上半年确认的收入里,有将近一成尚未收回现金,而是变成了账面上的债权。
去年同期的情况则完全不同。当时销售收现为32.59亿元,高于当期营收的30.52亿元,卖出去的货,钱都收回来了,还有富余。从“收现覆盖营收”到“收现低于营收”,这一转变的背后是渠道策略的一次调整。
现金流出端同样不轻松。上半年公司“购买商品、接受劳务支付的现金”为6.46亿元,“支付给职工以及为职工支付的现金”5.17亿元,“支付的各项税费”5.33亿元,三项合计16.96亿元。再加上营销活动和研发投入的支出增加,最终经营现金净额被压缩到了0.82亿元。
公司对此的解释是,现金流下降主要受“授信政策阶段性使用”影响,销售回款同比减少了4.19亿元,同时大宗物资采购、人工成本、税费以及营销和研发支出均有增加。而“阶段性”三个字的弹性空间有多大,恐怕要到年报才能见分晓。
资产负债表上的痕迹
现金流的问题,最终都会在资产负债表上留下痕迹。
截至2026年6月末,公司应收账款达到5.89亿元,较年初的1.32亿元暴增4.57亿元。这个变化并非均匀分布,一季度末应收账款就已冲至5.07亿元,单季增加3.75亿元;二季度末进一步升至5.89亿元,单季仅增加0.82亿元,激增几乎全部发生在一季度。
公司在一季报中解释,“本期启用授信额度发货、新增应收账款影响。”为在消费疲软的环境下稳住渠道,公司放宽了对下游经销商的信用政策,给了他们更长的账期。
与应收账款同步变化的,是合同负债的萎缩。上半年末,公司合同负债4.33亿元,较年初的6.93亿元减少了2.60亿元;与2025年同期的5.17亿元相比,同比下降16.23%。合同负债是经销商预先打款、公司尚未发货的部分,它的下降意味着经销商“先款后货”的预付款在减少。应收在升,预收在降,一进一出之间,公司在渠道中的资金占用明显加重,预收能力则在走弱。
相比之下,存货端没有大的波动。上半年末存货8.97亿元,同比下降2.42%,货确实卖出去了,只是钱还没收回来。
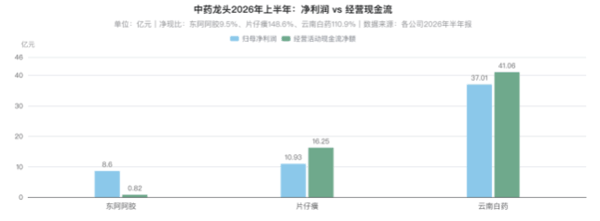
把 东阿阿胶 放在中药消费龙头的坐标系里,收现质量的差异一目了然。2026年上半年, 片仔癀 (600436.SH)归母净利润10.93亿元,经营现金流净额16.25亿元,净现比约为148.6%; 云南白药 (000538.SZ)归母净利润37.01亿元,经营现金流净额41.06亿元,净现比约为110.9%;东阿阿胶同期的净现比仅为约9.5%,账面每赚1元钱,落袋的现金不到1角。
 (《华夏时报》制表)
慷慨的分红,与待验证的“阶段性”
与现金流缩水九成形成对照的,是东阿阿胶在股东回报上的慷慨。半年报披露的同时,公司推出中期利润分配方案,每10股派发现金红利13.44元,合计派现8.60亿元,恰好覆盖了上半年归母净利润的99.95%。今年3月,公司董事会还审议通过了拟使用不超过40亿元自有资金滚动投资低风险理财产品的议案。期末公司账上货币资金为50.11亿元,占总资产的39.44%,家底确实厚实。分红和理财的资金,显然不是来自当期的经营现金流,而是此前积累的现金储备。从这个角度看,公司并不缺钱,现金流暴跌更多是经营节奏和回款质量的问题,而非流动性危机。
但“增长的成色”与“分红的慷慨”之间,确实形成了一种微妙的反差:把99.95%的利润分掉、同时拿40亿元去买理财,这个组合动作放在经营现金流仅剩0.82亿元的背景下,高分红策略的持续性难免成为市场的追问。
新闻时评人、眺远影响力研究院院长高承远接受《华夏时报》记者采访时表示,“这种高分红模式的可持续性取决于两个变量:一是授信政策能否在后续季度逐步收紧、经营现金流能否回归与利润匹配的轨道;二是健康消费品等第二曲线能否在阿胶主业放缓时形成实质性替代。若应收账款持续膨胀、回款周期进一步拉长,高分红将逐渐从‘股东回报’演变为‘存量资金消耗’,长期可持续性面临考验。”
而这份半年报最需要被追问的,是应收账款的暴增是否意味着旧模式的回归。2019年,东阿阿胶长期依赖“提价+压货”模式,把货压向渠道、把收入做在账面,最终渠道库存积压、终端滞销,应收账款和现金流双双恶化,业绩暴雷,此后用了数年“去库存、清渠道”才恢复元气。如今主业增长乏力之下,公司再次放宽信用、以账期换收入。这一次,是“阶段性”的权宜之计,还是旧模式的悄然回归?
“此次企业将经营现金流的大幅波动归因于阶段性授信政策调整,本质上是在当前消费市场整体复苏节奏偏缓的大环境下做出的弹性选择,不能直接等同于旧有渠道模式的完全回归,却也不能完全排除旧有路径依赖的隐性影响。”新智派新质生产力会客厅联合创始发起人袁帅对此表示。
从分季度数据来看,二季度经营现金流净额为0.53亿元,虽然仍处于低位,但已经比一季度的0.29亿元有所回升;应收账款二季度仅增加0.82亿元,远低于一季度的3.75亿元。这些边际改善的信号,与公司“授信政策阶段性使用”的说法基本吻合——一季度集中放信用,二季度开始收。
但对于投资者而言,真正的答案要等到下半年。
东阿阿胶历史上确实存在“上半年经营现金流偏低、年末应收账款回落”的季节性规律。但2026年上半年的0.82亿经营现金流,不仅是2020年以来最低,而且是此前最低值(2020年的3.60亿)的四分之一不到。应收账款从年初到H1末增量4.57亿元也远超历史同期。同时,合同负债降至2023年以来同期最低,预收能力在走弱。用“季节性”解释这次的落差,说服力有限。
“阶段性”的成色,最终要由三季报和年报来验证。《华夏时报》将持续关注。
(文章来源:华夏时报网)