
景旺电子Q 3净利预计约10亿,超上半年总和:汽车PCB顺价修复利润,AI PCB护城河在于良率
景旺电子Q3净利预计约10亿,超上半年总和:汽车PCB顺价修复利润,AI PCB护城河在于良率
2026年10月20日 19:1
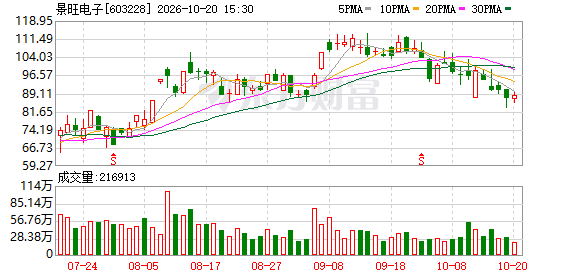
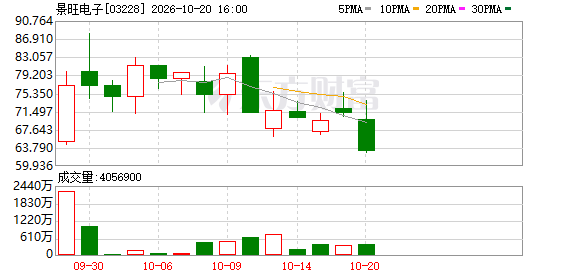
10月9日晚间,A股 PCB 头部企业 景旺电子 (603228.SH)发布了2026年第三季度业绩预增公告,预计单季实现归母净利润9.12亿元至10.89亿元,同比增长205.46%至264.74%,单季利润体量超过了上半年总和——2026年上半年,该公司实现归母净利润6.02亿元,同比下降7.38%, 综合 毛利率降至20.22%。
相邻两个报告期,截然不同的业绩表现,这一跳变源自两条业务线的同步向好: 汽车 PCB 成本传导从“时滞”走向“顺价”,AI高端 PCB 从“认证导入”进入“规模放量”。
10月14日,时代商业研究院就三季报、PCB行业变化等问题向 景旺电子 发邮件并致电询问,公司方面答复称以公开披露信息为准。
产能挤占增强议价权, 汽车 PCB 顺价修复利润
汽车 PCB与AI PCB是两条逻辑截然不同的业务线。 景旺电子 是全球第一大汽车 电子 PCB供应商,汽车PCB是其营收基本盘。2025年,该公司实现汽车 电子 收入69.53亿元,占总收入的45.4%,客户覆盖全球前十大Tier 1供应商中的八家。
汽车PCB的定价惯例为长周期锁价,受近年来竞争加剧的影响,整车厂商通常要求零部件供应商逐期下调供货价格,年降幅度在1%—5%之间。这导致上游涨价后,PCB厂商无法即时顺价,需等待合同到期。AI PCB则面向服务器、交换机、光模块,客户对交付确定性和良率的要求远高于对价格的敏感度,定价周期短、调价频率高,单板价值量和毛利率天然更高。
2025年以来,汽车PCB厂商遭遇了上游覆 铜 板涨价的直接冲击。2025年下半年, 建滔集团 等覆 铜 板龙头已启动多轮提价; 广发证券 援引 卓创资讯 数据显示,7628 电子 布价格从2025年10月的约4.4元/米涨至2026年10月的约13—13.3元/米,累计涨幅超过195%。但 景旺电子 汽车PCB业务的顺价却难以推进——2025年第三季度,该公司单季实现营收39.87亿元,同比增长24.19%,归母净利润2.99亿元,同比增长20.44%,利润增速落后于收入增速;同期毛利率为21.96%,同比下降1.37个百分点。
成本压力延续到了2026年上半年。 铜 、金、树脂、玻纤布价格继续上行, 景旺电子 上半年营业成本同比增长23.19%,高于营收增速1.82个百分点, 综合 毛利率进一步降至20.22%。公司港股招股书披露了更多细节:2026年1—4月,PCB产品毛利率仅12.3%,其中,多层板毛利率从上年同期的18%跌至9.7%,HDI板从19.9%跌至12.2%,材料占销售成本比重升至62.9%;汽车电子毛利率从2023年的31.1%降至13.8%。
这一压力并非 景旺电子 独有——同为汽车PCB供应商的 世运电路 (603920.SH)2026年上半年营收同比增长16.84%,归母净利润却同比暴跌78.11%,毛利率从22.72%骤降至13.55%,与景旺电子的情况高度可比,说明成本传导时滞是行业普遍现象。
转折发生在第二季度末至第三季度。景旺电子在2026年半年报中明确指出:“2026年6月汽车电子业务盈利能力已出现明显修复。”第三季度的业绩大增则是这一修复的集中体现——三季报预告将业绩增长归因于“高速 通信 与AI数据基础设施领域的高性能PCB量产出货提速,叠加通用产品领域的成本价格合理传导、订单结构优化、内部降本增效等多措并举”。
顺价为什么能够在第三季度落地,而非更早?时代商业研究院在调研中了解到两个关键信息。
其一是公司议价权增强。由于2025年以来PCB产能被AI需求系统性虹吸,AI服务器、交换机等高毛利订单正在挤占PCB厂商的排产优先级,汽车客户在供应保障上面临更大的不确定性。当供给端的稀缺性开始压过需求端的议价惯性,景旺电子对汽车客户的调价便具备了基础。
其二是调价机制的特征。汽车PCB合同的定价并不采用月度或季度调价,而是以合同到期作为重新协商的节点。旧合同到期后即可重新调价,无需等到季末、年末等节点。
综合 来看,这一轮汽车PCB的盈利修复,主要是被原材料涨价侵蚀的利润空间在合同节点后的收回,叠加议价环境边际改善带来的弹性,而非汽车PCB出现了持续性的超额定价能力。对于景旺电子而言,最大收入板块从“拖累项”转为“贡献项”,构成了第三季度业绩跳变的第一层支撑。这一修复的持续性,取决于后续原材料价格能否保持相对稳定,以及AI产能虹吸对汽车客户议价心理的压制能延续多久。
AI PCB 业务进入放量期 , 护城河在于良率
汽车PCB的顺价修复提供了利润底座,AI高端PCB的放量则决定了盈利上限。
从收入结构看,AI业务已进入系统性加速阶段。2025年,景旺电子 通信 与数据基础设施收入15.91亿元,同比增长70.7%,占总收入比重从2023年的7.2%升至10.4%;2026年前四个月,该业务收入8.33亿元,同比增长114.6%,占比进一步升至15.6%。其中,AI相关PCB收入占比从2025年全年的1.3%提升至2026年前四个月的5.0%。公司已量产40层以上高多层PCB、6阶22层HDI及mSAP工艺14层HDI,800G及以上速率光模块PCB综合良率超过85%,第二季度该业务收入环比增长近1500%。
85%以上的高端AI PCB良率,与 胜宏科技 (300476.SZ)相当,同处第一梯队,构成了景旺电子在AI PCB领域的核心优势之一。
过去两年,市场对AI PCB的关注集中在产能扩张和客户认证上。从2024年下半年起,多数PCB厂商都在加码AI算力投入,高阶HDI、超高多层板的新增产能预计在2026年下半年至2027年持续释放。产能规模这一先发优势正在被稀释,而高速M8-M9等级覆铜 板材 料依然稀缺。下游算力客户为保证终端设备顺利交付,必然将高良品交付率作为供应商筛选的重要标准。良率正在成为订单份额划分的核心变量。
景旺电子在这一维度上的能力,与其深耕汽车PCB多年积累的制造经验有关。时代商业研究院在调研中了解到,公司在光模块mSAP工艺和Switch tray等高端算力PCB加工上的良率表现,依赖其车规级产品生产中多年积累的工艺管控能力。车规级产品对温度循环、振动冲击、长期寿命可靠性的要求是工业级中最严苛的,任何一项不达标都可能导致整车被召回。要在这种标准下实现规模化交付,必须建立一套极其精密的制程管控体系,包含长期运行中沉淀下来的工艺参数、制程经验和支撑这套体系运转的人才团队。当这种能力迁移到AI PCB领域,尤其是在mSAP等对工序精度要求极高的环节,效果直接体现在良率的爬坡速度和稳定性上。
从更长期的视角看,AI PCB的扩产并非简单的资本开支堆叠。高多层、高阶HDI和mSAP工艺对制程管控和良率爬坡的要求远高于传统PCB,拥有成熟工艺体系和稳定良率记录的厂商,其竞争优势并不容易因行业扩产而被迅速稀释。叠加算力需求的快速增长,景旺电子的AI PCB收入有望保持较高增速,且随着高端产品占比提升,其利润增速有望高于收入增速,成为2027年利润的关键增长点。
需要提示的是,这一判断依赖于几个前提:AI算力资本开支不出现大幅回落、新增产能良率爬坡符合预期,以及原材料价格不出现超预期上涨。若上述条件发生变化,AI PCB业务的增速和盈利贡献可能不及预期。
核心观点 :景气度持续性取决于顺价延续与良率壁垒跨周期验证
景旺电子第三季度的业绩跳变,由两块业务共同驱动。汽车PCB层面,上半年被原材料涨价和长周期锁价机制压制的利润,在合同重新定价节点后逐步收回,叠加AI产能虹吸带来的议价环境边际改善,汽车电子从利润拖累项转为贡献项,提供了盈利修复的底座。AI PCB层面, 通信 与数据基础设施收入连续高速增长,800G及以上光模块PCB良率超过85%,而行业竞争焦点正从产能规模转向交付良率,公司车规级工艺管控能力在这一转变中构成了难以短期复制的差异化壁垒。前者的持续性取决于原材料价格环境与议价窗口的延续,后者的持续性取决于良率优势在新增产能释放期能否保持代际领先。2027年上半年将成为两条线索的关键验证窗口。
(文章来源:时代财经)